مسیر صفحه جاری : کمیسیون ها»آمار، اطلاعات، بررسی های فنی و صدور خدمات مهندسی»اخبار کمیسیون
اخبار و رویدادها
آستانه تحمل بحران مسکن
3 روز پیش by روابط عمومی انجمن

کارنامه ۵ ساله «۴‌میلیون مسکن طی چهار سال» روز گذشته منتشر شد و راندمان واقعی طرح «مسکن‌ملی» را مشخص کرد: احداث زیر ۸۰۰ هزار واحد مسکونی از شهریور سال۱۴۰۰ تاکنون و تحویل فقط ۱۰۷ هزار خانه که ۸۰درصد آنها طی ۲سال اخیر تکمیل شده است. در گزارش رسمی دولت، دست‌کم ۲ علت مردودی طرح مسکن‌سازی دولتی به شکل غیرمستقیم شرح داده شده است. مردم به جای بانک‌ها «تامین مالی» مسکن‌ملی را به دوش می‌کشند؛ به‌طوری‌که سهم غالب پرداختی به پیمانکاران از محل «آورده‌ نقدی» است نه «وام ساخت». نارسایی دوم طرح، نبود بودجه و عدم همکاری دستگاه‌ها و استانداری‌ها برای تامین زیرساخت‌های زمین‌های ۹۹ساله است. در حال حاضر به‌رغم «آشکار شدن» قطار مشکلات سیاست مسکن‌سازی دولتی به پشتوانه زمین‌های فاقد کمترین «امکانات زندگی»، برخی سیاستگذاران اصرار به پهن‌تر شدن دامنه «واگذاری زمین و ثبت‌نام مسکن دولتی ملکی از خانه‌اولی‌های کم‌درآمد» دارند. دکتر حسین‌ عبده‌تبریزی اما در مقاله جدیدی که تحت عنوان «۵ سال بحران مسکن بی‌سابقه طی ۵۰ سال گذشته» به «دنیای‌اقتصاد» ارائه کرده، خطاب به دولت پزشکیان خواستار پرهیز دولتمردان از «اعلام وعده‌های بزرگ ساختمانی» شده است. او در تحلیل خود با تاکید بر اینکه «افزایش آمار ثبت‌نام از متقاضیان مسکن و کلنگ‌زنی پروژه‌ها، موفقیت محسوب نمی‌شود» هشدار می‌دهد: آورده نقدی پیش‌خریداران مسکن‌مهر و مسکن‌ملی از برآوردهای روز اول دولت‌ها بیشتر شد. این مخاطره ناشی از ۴مساله در این طرح‌ها است که با گسترش دادن ابعاد طرح می‌تواند به فرسایش اعتماد عمومی منجر شود. در این بررسی، بحران عدم دسترسی حقوق‌بگیران و کم‌درآمدها به مسکن مناسب نه فقط به خاطر «رشد قیمت خانه» که عمدتا ناشی از «افت درآمد واقعی خانوارها توام با تورم مزمن» عنوان شده است؛ چالشی که «آستانه تحمل» مستاجرها را تا مرحله حذف هزینه درمان، کاهش کیفیت خوراکی،‌ فروش دارایی و مهاجرت به مسکن نامناسب تغییر داده است. او ضمن معرفی «راه گذار پایدار از این وضعیت»، در شرایط موجود ۴ سیاست فوری، محدود و ضروری به دولت پیشنهاد کرده است.

?????? ?????...
سپر نامرئی رشد اجاره مسکن
شنبه, آبان 09, 1405 by روابط عمومی انجمن

سرعت افزایش اجاره‌بها در کشور برای هشتمین ماه پیاپی نسبت خود را با میزان تورم عمومی حفظ کرد؛ طی این مدت نرخ رشد اجاره مسکن کمتر از نصف نرخ تورم بوده است.  بررسی‌ها نشان می‌دهد، یک عمل مرتبط با معیشت مستاجرها به دستگاه کنترل نامحسوس تورم اجاره تبدیل شده است.

?????? ?????...
معامله عادی با سند سبز در دادگاه معتبر نیست/شناسه یکتا مانع فروش یک واحد به چند نفر می‌شود
شنبه, آبان 09, 1405 by روابط عمومی انجمن

وزیر دادگستری با تأکید بر ضرورت اجرای قانون الزام به ثبت رسمی معاملات، نسبت به بی‌اعتباری معاملات عادی املاک دارای سند سبزرنگ هشدار داد و خواستار اطلاع‌رسانی گسترده درباره مهلت‌های تعیین شده در اجرای قانون ثبت رسمی معاملات اموال غیرمنقول شد.

?????? ?????...
تورم نقطه به نقطه مسکن در مهرماه 1405 به 34.2درصد رسید
پنجشنبه, آبان 07, 1405 by روابط عمومی انجمن

بر اساس گزارش ارائه شده توسط مرکز آمار، نرخ تورم ماهانه بخش مسکن در مهرماه 3.5 درصد، تورم نقطه به نقطه (نسبت مهر امسال نسبت به مهر سال گذشته) ۳۴.۲ درصد و تورم سالانه بخش مسکن 32.7درصد افزایش داشته است. 

?????? ?????...
افق مسکن تا پایان سال
سه شنبه, آبان 05, 1405 by روابط عمومی انجمن

آینده بازار مسکن و مهم‌ترین متغیر آن یعنی روند قیمت، با نظرسنجی از ۱۸اقتصاددان و صاحب‌نظر اقتصاد مسکن مورد بررسی قرار گرفت.  پیش‌از پرداختن به سرنوشت بازار ملک طی ماه‌های باقی‌مانده از سال۱۴۰۵، تحلیل اتفاقاتی که در ماه‌های گذشته از سال جاری رخ داد، اهمیت دارد.  متوسط «قیمت‌فروشنده» در بازار مسکن شهر تهران از ابتدای سال تاکنون ۷۶درصد افزایش پیدا کرده و تورم نقطه‌ای ملک نیز ۱۳۵درصد شده که این نرخ اگرچه از بازدهی سالانه همه بازارهای موازی کمتر است، اما نشان می‌دهد سرعت افزایش قیمت خرید آپارتمان نسبت به سال گذشته، بسیار تند شده است.  در این نظرسنجی، نقش‌اول محرک قیمت مسکن از بین سه فاکتور «جهش دلار، انتظارات تورمی در جامعه و رشد هزینه ساخت» شناسایی شد. همچنین برآورد میزان رشد آتی قیمت نسبی مسکن در مقایسه با نوسان قیمت بازارهای موازی با لحاظ «حفظ شرایط سیاسی فعلی» پرسش دیگری است که کارشناسان سناریوی محتمل را برای آن اعلام کرده‌اند.  تحلیل‌های مکمل صاحب‌نظران درباره افق بازار مسکن۱۴۰۵ حاکی است، تحت‌تاثیر رکود اقتصادی، قدرت خرید فعلی توانایی لازم برای جابه‌جایی بزرگ قیمت ملک را ندارد.

?????? ?????...
مهلت بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده تابستان تا ۲۴ آبان
يکشنبه, آبان 03, 1405 by روابط عمومی انجمن

سازمان امور مالیاتی کشور با صدور بخشنامه‌ای، مهلت بهره‌مندی مؤدیان از بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده دوره تابستان ۱۴۰۵ و تکمیل اطلاعات معاملات این دوره در سامانه مؤدیان را تا پایان روز ۲۴ آبان‌ماه تمدید کرد.


?????? ?????...
بازگشت مسکن به خط دلار
شنبه, آبان 02, 1405 by روابط عمومی انجمن

قیمت مسکن در ماه گذشته بالاترین رشد ‌نقطه‌ای ۱۳.۵سال اخیر را تجربه کرد. بررسی‌های «دنیای‌اقتصاد» نشان می‌دهد، این افزایش بیشتر از آنچه ناشی از «عمق‌بخشی به معاملات از سمت خریداران» باشد، نتیجه انعکاس بخشی از انتظارات تورمی به بازار ملک است.

?????? ?????...
بورس و طلا؛ پیشتاز بازارها
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

بازارهای دارایی در میانه تشدید ریسک‌های سیاسی و اقتصادی، سالی پرنوسان را پشت سر گذاشته‌اند؛ با این حال، طلا و بورس در رقابت بازدهی یک‌ساله، پیشتاز سایر بازارها بوده‌اند. در یک‌سال اخیر، طلا با بازدهی ۱۸۱درصدی و بورس و سکه با رشد ۱۶۸درصدی، بیشترین بازدهی را ثبت کردند. بازار سهام، با وجود وقفه ۸۰روزه معاملات و ازسرگیری فعالیت از ۲۹اردیبهشت، در هفت ماه نخست سال عملکردی فراتر از انتظار ثبت کرده است. بورس با بازدهی ۱۲۰درصدی در هفت‌ماه نخست سال رتبه نخست را در میان بازارهای دارایی به خود اختصاص داد و دلار در جایگاه دوم قرار گرفت. در مقیاس ماهانه، اما سکه‌ها پیشتاز شدند؛ به‌طوری‌که نیم‌سکه با بازدهی ۱۸درصدی در صدر بازارها ایستاد و ربع‌سکه نیز بازدهی ۱۷درصدی را ثبت کرد. این تفاوت در عملکرد بازارها نشان می‌دهد رقابت برای کسب بازدهی همچنان ادامه دارد؛ رقابتی که با توجه به تداوم نااطمینانی‌های داخلی و خارجی، احتمالا تا پایان سال میان بورس و طلا ادامه خواهد یافت.

?????? ?????...
پشت صحنه رکورد مالکیت مسکن
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

نرخ مالکیت مسکن در خانوارها براساس گزارش مرکز آمار ایران با حدود یک واحد درصد افزایش به بالاترین میزان از سال۱۴۰۰ رسیده و همزمان سهم اجاره‌نشین‌ها از کل خانوارهای شهری نیز افت کرده است.  ظاهر این داده‌ها «بهبود دسترسی به مسکن مناسب ملکی» و کاهش جمعیت اجاره‌نشین را نشان می‌دهد.  اما رجوع به آمارهای مکمل از جمله تعداد خانوارهای مالک و مستاجر مشخص می‌کند، اوضاع مستاجرها الزاما بهبود پیدا نکرده؛ چراکه تعداد خانوارهای مستاجر حدود ۲۰هزار خانوار زیاد شده است.  ۶فرضیه برای رشد نرخ مالکیت وجود دارد.

?????? ?????...
ماموریت غیرممکن مسکن تا ۱۴۰۷
سه شنبه, مهر 28, 1405 by روابط عمومی انجمن

دو هدف‌گذاری‌ برنامه هفتم در بخش مسکن، با تصمیم دولت و در قالب «اصلاح احکام قانون برنامه ۵ ساله»، متناسب با واقعیت‌های اقتصادی کشور تعدیل می‌شود.  این قانون مکلف کرده بود سالانه یک‌میلیون مسکن جدید در کشور ساخته شود که ۲۰۰هزار واحد آن «مسکن‌حمایتی» است. اما با استناد به ۳فاکتور، برنامه تولید تا ۱۴۰۷ به سالی ۷۴۰هزار واحد کاهش پیدا می‌کند.  دومین ماموریت دولت در این قانون، «عرضه زمین ۹۹ساله معادل ۵ برابر مساحت شهر تهران» طی ۵سال است که دوبرابر «توان تامین اراضی به معنای واقعی زمین قابل‌زیست» است.

?????? ?????...
  
عضویت در خبرنامه
نام
نام خانوادگی
ایـمیل

ذخیره اطلاعات
  
اخبار کمیسیون آمار، اطلاعات، بررسی های فنی و صدور خدمات مهندسی
  
بایگانی اخبار
«نه» بانک‌ها به مستاجرها
پنجشنبه, ارديبهشت 27, 1403 by روابط عمومی انجمن

به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، سیاست کمک مالی به مستاجرها برای پوشش بخشی از هزینه اجاره‌‌‌نشینی، طی نزدیک به دو ماه گذشته از 1403، به در بسته سیستم بانکی برخورد کرده است.

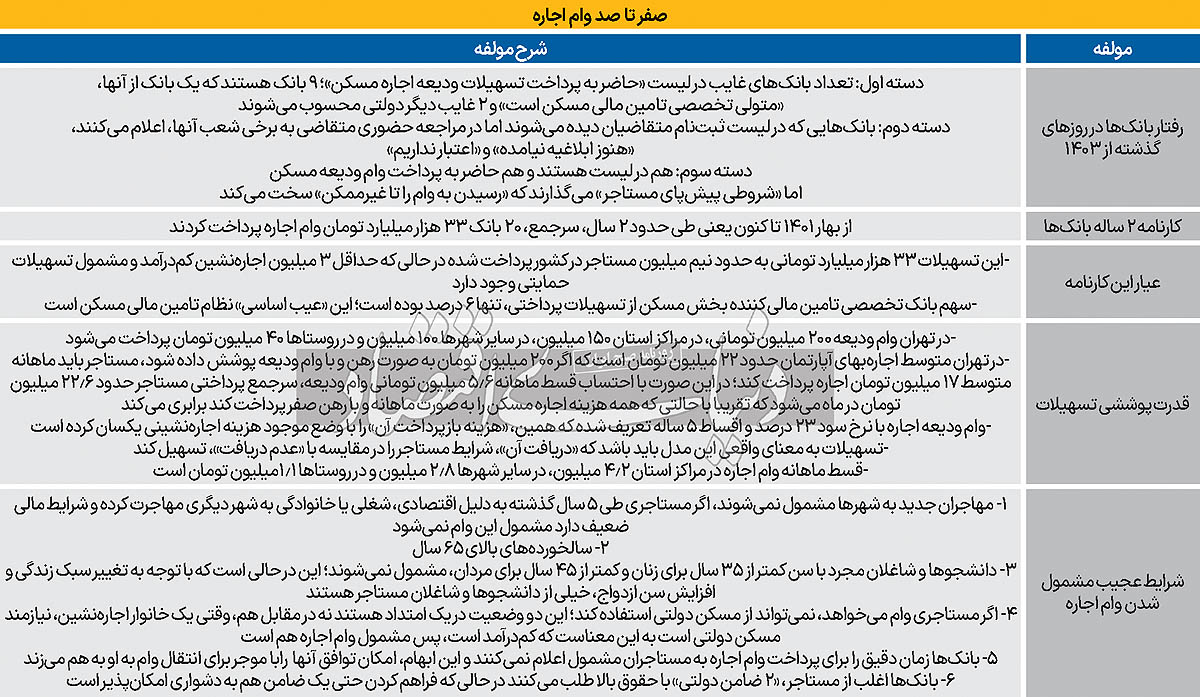
نتایج تحقیقات میدانی از وضعیت درخواست وام اجاره، مواجهه بانک‌ها با متقاضیان و همچنین اوضاع پرداخت این تسهیلات حاکی است، در سال‌جاری که هنوز «فصل اصلی نقل و انتقال مستاجرها» شروع نشده، بانک‌های مشمول پرداخت وام ودیعه اجاره مسکن، سه دسته شده‌‌‌اند. دسته اول در لیست ثبت‌‌‌نام نیستند چون اعتبار ندارند، دسته دوم در لیست هستند اما در مراجعه حضوری متقاضی به برخی شعب، پاسخ «اعتبار نداریم» یا «منتظر ابلاغیه جدید سال‌جاری» هستیم را می‌دهند و اما دسته سوم که هم در لیست هستند و هم اعتبار دارند، متقاضی را برای رساندن به وام اجاره وارد ماراتن پیچیده و بعضا غیرقابل رسیدن می‌کنند. در این میان بررسی‌‌‌های «دنیای‌اقتصاد» از فرمول و مسیر تعریف شده برای ارائه وام ودیعه –فارغ از رفتار فعلی بانک‌ها- نیز نشان می‌دهد، این مسیر سه اشکال دارد به‌طوری که اگر‌چه «مبلغ وام»، نسبتا قابل قبول است اما توان تحت‌‌‌تاثیر قرار دادن حال و آینده مستاجرها را به صورت کامل ندارد.

بر اساس آخرین آمارهای رسمی ارائه‌شده، میزان اجاره‌‌‌بها در مناطق شهری کشور در سال گذشته و ابتدای امسال حدود 40درصد نسبت به مدت مشابه سال قبل افزایش پیدا کرده است. این رشد اجاره‌‌‌بها با توجه به رشد درآمد و توان مالی مستاجرها، رشد بالایی به‌‌‌شمار می‌رود و این به آن معناست که باتوجه به توان مالی مستاجران، آنها در پرداخت اجاره‌‌‌بها و هزینه لازم و کافی برای اجاره‌‌‌نشینی با شرایط سختی مواجه هستند.

در چنین فضای معیشتی برای مسکن مستاجران، سیاستگذار از حدود دو سال قبل، سیاست پرداخت تسهیلات حمایتی برای پوشش بخشی از اجاره‌‌‌بها را در دستور کار قرار داده است. اما از آنجا که این سیاست باید توسط شبکه بانکی به سرانجام برسد موانع، بوروکراسی و بهانه نبود اعتبار باعث شده است، این سیاست آن‌طور که باید تحقق پیدا نکند.

نتایج تحقیقات میدانی  از روند پرداخت وام ودیعه در هفته‌‌‌های گذشته از سال 1403، حاکی از آن است، بانک‌هایی که پیش‌تر اسامی آنها با عنوان بانک مشمول پرداخت این وام از سوی بانک مرکزی اعلام شده بود را می‌توان در حال حاضر به سه دسته تقسیم کرد.

دسته اول که شامل 9 بانک می‌شود، بانک‌هایی هستند که رسما در فهرست معرفی‌شده بانک‌های ارائه‌‌‌کننده تسهیلات ودیعه مسکن برای مستاجران در ثبت‌نام الکترونیکی، جای آنها خالی است. این بانک‌ها که رسما در صحنه پرداخت وام ودیعه حضور ندارند، بانک‌هایی هستند که اعتبار و منابع برای این تسهیلات به آنها تعلق نگرفته است.

بانک‌های دسته دوم، در لیست و فهرست سامانه‌‌‌ای که متقاضیان باید ثبت‌‌‌نام کنند حضور دارند و نام آنها هنگام ثبت‌‌‌نام برای متقاضیان دیده می‌شود. 11 بانک در قالب دسته دوم دسته‌‌‌بندی شده‌‌‌اند و این به منزله این است که این بانک‌ها از سوی بانک مرکزی اعتبار برای پرداخت وام ودیعه مسکن به متقاضیان مشمول را دارا هستند.

با وجود امکان ثبت‌‌‌نام مستاجران در سایت، اما در مراجعه حضوری متقاضیان، برخی از شعب این بانک‌ها اظهار می‌کنند، در حال حاضر اعتباری برای پرداخت تسهیلات ودیعه مسکن نداشته و برخی نیز اظهار می‌کنند هنوز ابلاغیه وام ودیعه 1403 را دریافت نکرده‌اند و منتظر ابلاغیه از سوی بانک مرکزی هستند.

اما دسته سوم، بانک‌هایی هستند که هم در لیست بانک‌های معرفی‌شده به متقاضیان در فرآیند ثبت‌نام وام ودیعه حضور دارند و هم در مراجعه حضوری مراجعان اعلام می‌کنند حاضر به پرداخت وام ودیعه بوده و اعتبار لازم برای پرداخت تسهیلات ودیعه مسکن را دارند. اما آنچه در این دسته متقاضیان با آن مواجه هستند این است که مسیری که برخی از بانک‌های این دسته برای پرداخت وام ودیعه مقابل مستاجران قرار می‌دهند شبیه یک ماراتن پیچیده است و شرایطی را پیش پای مستاجر قرار می‌دهند که در صورت محقق شدن این شرایط توسط مستاجر، بانک می‌تواند به آنها تسهیلات بدهد.

این شرایط از جنسی است که بعضا مستاجران هرگز نمی‌توانند آن را فراهم کنند که از جمله شرط رایج این دسته از بانک‌ها می‌توان به ارائه دو ضامن دولتی با حداقل حقوق بالای 20 میلیون تومان توسط مستاجرها اشاره کرد. شرطی که اکثر مستاجران توان تامین آن را ندارند.

سه ایراد مسیر وام ودیعه
بررسی‌‌‌ها نشان می‌دهد، مسیری که برای پرداخت تسهیلات وام ودیعه تعریف شده، با سه ایراد یا به عبارتی سه نقص همراه است. اولین ایرادی که می‌توان به آن وارد کرد این است که، سهم بانک تخصصی حوزه تامین مالی مسکن، طی دو سال گذشته از پرداخت وام ودیعه اجاره تنها 6درصد بوده است.

به عبارتی، مشارکت بانک تخصصی تامین‌‌‌کننده مالی بخش مسکن در سیاست تامین مالی مستاجرها زیر 10درصد بوده است و این یک ایراد تخصصی در نظام تامین مالی مسکن به‌‌‌شمار می‌رود. چرا که مشارکت بانک تخصصی باید بیش از مشارکت سایر بانک‌ها باشد.

بررسی‌‌‌ها نشان می‌دهد، طی دو سال گذشته از زمان پرداخت وام ودیعه اجاره مسکن یعنی از بهار 1401 تا بهار 1403، حدود 20 بانک، 33هزار میلیارد تومان وام ودیعه اجاره طی این دو سال پرداخت کرده‌‌‌اند و سهم بانک تخصصی این بخش تنها 2هزار میلیارد تومان بوده است.

ایراد دومی که در این مسیر وجود دارد اینکه، تعداد بسیار پایینی از مستاجران دهک‌‌‌های پایین درآمدی می‌توانند از این وام سهم ببرند. به‌‌‌عبارتی، کمبود اعتبار باعث شده پوشش تسهیلات اجاره مسکن به‌‌‌لحاظ دربرگیری دهک‌‌‌های کم‌‌‌درآمد و مشمول پوشش ضعیف باشد. طی دو سالی که وام ودیعه اجاره مسکن پرداخت شده، تنها حدود نیم میلیون مستاجر موفق به دریافت این تسهیلات شدند.

این در حالی است که بر اساس آمارهای رسمی دست‌کم 3 میلیون مستاجر کم‌درآمد در بازار اجاره مسکن وجود دارند. بنابراین پوشش 500هزار خانوار اجاره‌‌‌نشین در برابر 3میلیون مستاجر مشمول نشان‌‌‌دهنده ضعف این مسیر است.

ایراد سوم را می‌توان در شرایط تعریف‌شده در مشمول قرار گرفتن وام ودیعه اجاره دانست که خود با 5 نقص اساسی مواجه است و باعث می‌شود باتوجه به شروط ارائه شده از سوی بانک مرکزی، به بخش قابل‌توجهی از جمعیت اجاره‌‌‌نشین وام تعلق نگیرد. نقص اول در عدم‌پرداخت تسهیلات ودیعه مسکن به مهاجران جدید به شهرهاست. به عبارتی، پرداخت وام ودیعه اجاره به مستاجرانی تعلق می‌گیرد که حداقل 5 سال در آن شهر ساکن باشند. بنابراین اگر فردی طی یک سال یا دو سال و حتی 5 سال گذشته به هر دلیلی از جمله مسائل شغلی، اقتصادی، خانوادگی از یک شهر به شهری دیگر مهاجرت کرده و مستاجر است و در عین حال توان مالی آنها هم ضعیف باشد، مشمول این وام نمی‌شود.

نقص دوم در این است که به سالخورده‌‌‌های بالای 65 سال وام ودیعه مسکن تعلق نمی‌گیرد. این در حالی است که مستاجران بالای 65 سال زیادی داریم که توان مالی آنها با توجه به حقوق بازنشستگی بسیار پایین است و پرداخت هزینه اجاره‌‌‌نشینی برایشان سخت است. همچنین به جوانان و دانشجویان مستاجر نیز وام ودیعه تعلق نمی‌گیرد، زیرا در شروط پرداخت وام تاکید شده که به مردان مجرد بالای 45 سال و زنان بالای 35 سال این وام تعلق می‌گیرد. این در حالی است که بخش قابل‌توجهی از دانشجویان و نیروی کار، زنان و مردانی هستند که سن آنها پایین‌‌‌تر از این دو رقم است و آنها علاوه بر اینکه مستاجر هستند توان پرداخت اجاره‌‌‌بها را نیز ندارند.

در قالب این دو نقص، اشکال سومی هم مطرح می‌شود که اگر فردی وام ودیعه اجاره دریافت کند، نمی‌تواند از دیگر تسهیلات دولتی همچون دریافت مسکن دولتی بهره‌‌‌مند شود.

در حالی که نمی‌توان این دو را در مقابل یکدیگر قرار داد. به عبارتی، فردی که نیازمند به مسکن حمایتی و دولتی است قاعدتا مستاجر نیز هست. بنابراین اگر گفته شود مستاجری که وام اجاره دریافت می‌کند نمی‌تواند از مسکن دولتی استفاده کند این به نفع تامین مسکن خانوارهای حمایتی نخواهد بود.

ایراد دیگر این مسیر به تضامین موردنیاز بانک‌ها از سوی متقاضیان برمی‌‌‌گردد. اغلب بانک‌ها برای اینکه مستاجر متقاضی وام اجاره را مشمول دریافت وام ودیعه قرار بدهند از او طلب دو ضامن دولتی می‌کنند. این در حالی است که تامین حتی یک ضامن دولتی هم برای مستاجرها سخت و در بسیاری از موارد غیرممکن است.

و پنجمین نقص، در نامشخص بودن «زمان» پرداخت وام اجاره است. از آنجا که مستاجران باید این وام را به‌‌‌عنوان ودیعه به موجر پرداخت کنند تا بتوانند در آپارتمان اجاره‌‌‌ای اسکان پیدا کنند، نامشخص بودن زمان پرداخت و فرآیند طولانی تشکیل پرونده و بررسی صلاحیت مستاجرها می‌تواند برنامه‌‌‌ریزی مستاجران را برای امضای قرارداد با موجر دچار اختلال کند.

منبع: روزنامه دنیای اقتصاد