به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، تنشهای منطقه طی هفتههای اخیر، بازیگران و تماشاچیهای «گرانترین بازار مصرف ایرانیها» یعنی مسکن را با این پرسش روبهرو کرده است که «ریسک جنگ چه تاثیری بر قیمت مسکن میگذارد؟»؛ به این پرسش اگر پاسخ کارشناسی داده نشود، برخی مواجهههای جهتدار یا غیرکارشناسی میتواند فضای ذهنی بازار خرید و اجاره خانه را به سمتی منحرف کند که در نهایت به زیان اقتصادی دو بازیگر اصلی یعنی مصرفکننده و تولیدکننده آپارتمان تمام شود. از این رو، «دنیایاقتصاد» مطابق رویه همیشگی، پرسش حال حاضر در بخش مسکن و ساختمان را مورد بررسی قرار داده است.
این بررسی با استناد به دو دسته داده اقتصادی شامل «اطلاعات آماری مربوط به روند هزینه مسکن در کشور و قیمت مسکن در تهران طی دهه 50 (قبل از شروع جنگ تحمیلی و در طول سالهای جنگ)» و همچنین «تغییر سطح قیمت مسکن در تهران در فروردین امسال (تجاوز اسرائیل به خاک ایران در سوریه به شکل حمله به کنسولگری ایران و سپس واکنش نظامی ایران)» و همچنین دریافت گزارش توصیفی از «اوضاع بازار مسکن در سالهای 58 تا 60» انجام شده است.
ریسکها (اقتصادی و غیراقتصادی)، چگونه اثر میکند؟
قبل از اینکه به دو کارنامه به ثبترسیده از «اثر تنش نظامی و منطقهای روی معادله قیمت مسکن و معادلات رفتاری بازار ملک» بپردازیم، «فاکتور ریسک غیراقتصادی از نوع تنش نظامی و منطقهای» را از بابت چگونگی تاثیرگذاری روی بازارهای دارایی مورد بررسی قرار میدهیم.
ریسک غیراقتصادی به صورت بالقوه، چشمانداز سرمایهگذاری و روند قیمتها در بازارها و بخشهای مختلف را برای فعالان اقتصادی، غیرقابل پیشبینی میکند. وقوع ریسکهای اقتصادی و غیراقتصادی –برحسب اینکه کدام یک یا توامان بروز کند- باعث حرکت سرمایهها به بازارهای غیرمولد و جابهجایی بین بازارها میشود. اواخر دهه 90 با ریسک غیراقتصادی مرتبط با برجام، بازارها شاهد رشد نرخ دلار و سپس تغییرات افزایشی قیمت مسکن شدند. در همان دوره، نرخ رشد نقدینگی تقریبا تا نزدیک به 1.5 برابر میانگین تاریخی خود افزایش یافت و این عامل اقتصادی نیز باعث ورود گسترده نقدینگی به بازار ملک و رشد بیشتر قیمتها شد. رکوردهای سریالی تورم شدید مسکن در سالهای 97 تا 1400 عمدتا ناشی از این دو عامل بود. تقاضای سرمایهای خرید ملک حدود یکسال پس از جهش نرخ دلار و در اثر انعکاس با تاخیر آن بر «انتظارات در بازار مسکن»، رو به افزایش گذاشت. در سالهای اخیر، نوعی «رابطه مستقیم و تقریبا همزمان بین مسکن و دلار و البته با پرچمداری نرخ ارز و تبعیت ملک از آن» در بازار مشاهده شد.
از تابستان سال 1402، تا حدود زیادی، آن دو عامل (ریسک برجام و نقدینگی) فروکش کرد و بازار مسکن تحتتاثیر «افت شدید انتظارات تورمی در آن مقطع از محل شروع و تداوم مذاکرات برای دستیابی به توافق با غرب از یکسو و کاهش التهاب نرخ رشد نقدینگی از سوی دیگر» قرار گرفت. در تابستان سال گذشته قیمت مسکن، ماه به ماه با کاهش روبهرو شد و ثبات نسبی (آرامش) قیمت مسکن در پاییز نیز ادامه پیدا کرد. اما نیمه دوم سال گذشته، بازار شاهد «بروز آثار ناشی از تنش منطقهای» مرتبط با تجاوز اسرائیل به غزه شد؛ این فاکتور به عنوان «بازیگردان جدید» و با «اثر متفاوت» در معادلات بازار مسکن خودنمایی کرد.
«دنیایاقتصاد» در 12 آبان سال گذشته در گزارشی تحلیلی با تیتر «جهتیابی تورم مسکن» نوشت: تنش در منطقه و ریسکهای مرتبط با آن همچون بروز رویارویی نظامی، خط «مسکن» را از «دلار» جدا خواهد کرد و «همحرکتی سالهای 97 تا 1402» را به احتمال خیلی زیاد پایان میدهد بهطوری که «این بار، در صورت افزایش نرخ دلار، چه بسا قیمت مسکن ثابت بماند یا کاهشی شود.» ماهها بعد از آن بررسی، در فروردین 1403، این اتفاق رخ داد.
اثر کاهنده ریسک «تنش فروردین» بر «قیمت مسکن»
با مقدمهای که درباره «تاثیرگذاری کلی ریسکهای اقتصادی و غیراقتصادی» بر روند بازار مسکن ارائه شد، در این بخش از بررسی، «نحوه اثرگذاری تنش منطقهای در فروردین امسال بر قیمت مسکن در تهران» تشریح میشود. ابتدای امسال با تجاوز نظامی اسرائیل به کنسولگری ایران در سوریه و افزایش تنش در منطقه، معادلات اقتصادی موثر بر نرخ ارز به سمتی رفت که قیمت دلار در ماه فروردین 10.5درصد نسبت به ماه قبل از آن، افزایش یافت. بازار مسکن اما در آن مقطع، مثل سالهای قبل، از این حرکت دلار، اثر مثبت نگرفت به این دلیل که این بار، عاملی باعث افزایش نرخ ارز شد که همان عامل برای «تقاضای سرمایهای و سوداگرانه مسکن» نیروی بازدارنده محسوب شد.
تنش نظامی، «ریسک خرید سرمایهای یا به عبارتی خرید غیرمصرفی آپارتمان» را برای صاحب سرمایه بالا میبرد. ضمن آنکه هنگام بروز چنین تنشی، چون فضای ذهنی بازار ملک به گونهای میشود که «انتظارات نسبت به آینده قیمت مسکن، جهت کاهشی پیدا میکند»، در نتیجه تمایل به سرمایهگذاری کوتاهمدت و میانمدت در بازار خرید ساختمان نیز کاهش مییابد.
به همین علت، در فروردین امسال، بهرغم افزایش ماهانه 10.5 درصدی نرخ دلار، تورم ماهانه مسکن در تهران در حد 0.2درصد ثبت شد و عملا «رشد صفر» قیمت آپارتمان رقم خورد. این در حالی است که مثلا در فروردین 1402 که «تنش نظامی و منطقهای» وجود نداشت و ریسکهای آن دوره روی روند بازارها برقرار بود، تحتتاثیر رشد ماهانه 8درصدی نرخ دلار، قیمت مسکن نیز در همان ماه 2درصد نسبت به اسفند 1401 افزایش یافت. در فروردین 98 نیز همان اتفاق رخ داده بود بهطوری که، تورم ماهانه 4 درصدی نرخ دلار به تورم ماهانه 4 درصدی مسکن منجر شده بود.
کارنامه بازار مسکن فروردین 1403 را «قیمت دلاری مسکن» نیز به خوبی میتواند توصیف کند. در سال 1402، تداوم خریدهای سرمایهای مسکن در بازار ملک (تهران) باعث تداوم افزایش قیمت دلاری مسکن شد. در سال 1402 و بهویژه در ماههایی که دلار ثبات داشت و خرید سرمایهای ارز با محدودیتهایی همراه بود و در عین حال، انتظارات این بود که توافق برجامی در اثر تداوم مذاکرات حاصل شود، نقدینگی و سرمایه افرادی که به دنبال «سرمایهگذاری در بازاری برای جلوگیری از کاهش ارزش داراییشان مقابل تورم عمومی بودند»، متوجه بازار ملک شد و در نتیجه، با ثبات نسبی نرخ دلار، قیمت مسکن هر چند به صورت خفیف در برخی مقاطع 1402، به رشد ماهانه ادامه داد. نتیجهاش آن شد که میانگین قیمت دلاری یک مترمربع واحد مسکونی در تهران در اسفند سال گذشته به 1356 دلار رسید. اما در فروردین 1403، با جدا شدن خط مسکن از دلار، این قیمت به 1230 دلار کاهش یافت.
در ماههای گذشته و تا پیش از هفتههای اخیر که تنش در منطقه تشدید شود، بازار مسکن بیش از هر زمان دیگر، «استعداد بازگشت قیمت از سطح غیرمتعارف و خارج از توان خرید به سطح نرمال» را داشت. طی ماههای گذشته از 1403، به دلیل آنکه سطح قیمت مسکن در تهران و احتمالا خیلی از شهرهای دیگر از توان حتی خریداران سرمایهای نیز بالاتر بود، بازار معاملات مسکن شاهد رکود سنگین شد. در این میان، تغییر دولت و برخی تحولات اقتصادی و غیراقتصادی از جمله «جذابشدن نسبی نرخ سود سپرده بانکی»، در نقش فاکتورهای بازدارنده خرید غیرمصرفی مسکن عمل کردند. با این حال، قبل از اینکه به روزهای اخیر و آن پرسش به وجود آمده در بازار مسکن بپردازیم، به کارنامه «بازار مسکن در دهه 50 و دهه 60» نیز اشاره میشود.
«تورم مسکن» در سال 59
جنگ تحمیلی در آخرین روز شهریور سال 59 شروع شد و بازار مسکن در آن مقطع، «دوره دستکم یکساله توزیع گسترده (واگذاری) زمین بین خانهندارها» را پشتسر گذاشته بود. آن دسته از کارمندان دولت که تا آن زمان، «صاحب مسکن» نبودند و به اصطلاح، فرم جیم آنها سبز بود، مشمول دریافت زمینهای انفرادی در تهران و دیگر شهرها شدند و به شکل «ساختوسازهای شخصی» برای خود اقدام به تامین مسکن کردند. در حداقل یکسال منتهی به آغاز جنگ تحمیلی، نه تنها خانوارهای فاقد مسکن در حجم قابلتوجه، از دولت زمین دریافت کردند که با مهاجرتها به اطراف تهران و شهرهای بزرگ دیگر، گروهی دیگر از فاقدین مسکن نیز سکونتگاههای غیررسمی در شهرهای حاشیهای شهرهای مادر برای خود شکل دادند. بخشی از واحدهای مسکونی و خانهها در بازار مسکن تهران و دیگر شهرها نیز با مهاجرت به خارج و موارد دیگر، خالی شده و باعث افزایش نسبی و ناگهانی عرضه شده بود که این نیز به «تعدیل قیمت و اجاره» تاحدودی کمک کرد.
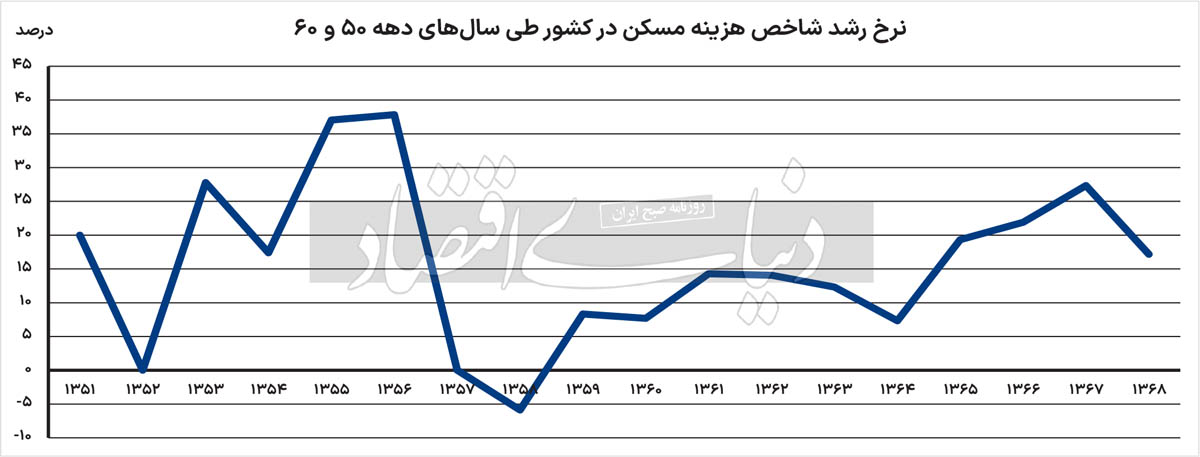
به این ترتیب بازار مسکن از سال 57 تا شهریور 59 در وضعیتی قرار گرفت که اولا «معاملات خرید و فروش خانه با وزن بسیار بالا در اختیار مصرفکننده بود و نه سوداگر یا سرمایهگذار ملکی» و ثانیا «آنچنان تقاضای انباشتهای برای صاحبخانه شدن» در بازار وجود نداشت. ضمن آنکه، بازار مسکن، یک دوره «التهاب قیمتی در سالهای 53 تا 56» را هم پشتسر گذاشته بود. سال 59، شاخص «هزینه تامین مسکن در کشور» در گزارش «تغییرات شاخص قیمت مصرفکننده» (گزارشهای سالانه تورم عمومی)، تغییر معناداری به لحاظ رشد پیدا میکند، بهطوری که، نرخ رشد شاخص کشوری هزینه تامین مسکن از میانگین 17درصد طی سالهای 50 تا 58 به 8درصد در سال 59 کاهش پیدا میکند. این شاخص البته نبض هزینه مسکن (اجاره) را نشان میدهد، نه صرفا قیمت خرید.
هر چند در سال 58، نرخ رشد این شاخص، منفی 5.8درصد بود اما آن رشد منفی ناشی از «بهبود روند صاحبخانه شدن در آن مقطع به خاطر همان واگذاریها و افزایش ناگهانی عرضه» بوده است. به این ترتیب، رشد کمتر از 10 درصدی شاخص هزینه مسکن در سال 59 و همین رشد محدود در سال 60 را باید با دوره «التهاب قیمتها در میانه دهه 50» که خبری از مداخله حمایتی دولت در بازار مسکن و فاکتورهای مقطعی نبود، مقایسه کرد تا مشخص شود فاکتور جنگ چگونه بر روند بازار اثر گذاشته است. شاید هم بهتر باشد، رشد شاخص هزینه مسکن در فاصله سالهای 50 تا 56 با دوره 57 تا 68 مقایسه شود که در این صورت مشخص میشود، میانگین رشد سالانه 23درصد در مقطع اول به 11درصد در مقطع دوم کاهش پیدا میکند.
درست در میانه دهه 50 در اثر عوامل بیرونی اقتصادی موثر بر قیمت مسکن، شاخص هزینه مسکن 37درصد در سال افزایش یافته بود.با این حال، میانگین رشد این شاخص در سالهای جنگ تحمیلی در کشور، کمتر شد. این مقایسه، میتواند تا حدودی دید مشخصی از تغییر شرایط بازار مسکن در آن مقطع بدهد.اما همانطور که عنوان شد، شاخص مذکور، بیشتر روایتکننده هزینه اجاره مسکن است نه قیمت خانه و همچنین، سیاستها و اقداماتی در اواخر دهه 50 یعنی بعد از بحران تورم مسکن میانه دهه 50 در بازار بروز پیدا کرد که مانع از آن میشود اتفاقات سالهای 59 و 60 در این بخش، یعنی کندشدن سرعت افزایش هزینه مسکن را به شکل مطلق ناشی از اثر حملات نظامی دانست.
نبض بازار مسکن تهران در دهه 50
آمار رسمی از سطح قیمت یک مترمربع خانه و واحد مسکونی در تهران طی سالهای دهه 50 وجود ندارد یا دستکم تاکنون در دسترس نبوده است. اما بررسیهای «دنیایاقتصاد» بر اساس گزارشهای چاپ شده در روزنامههای کثیرالانتشار آن سالها درباره نبض قیمت مسکن در تهران و همچنین بر اساس روایتهایی از شهروندان درباره قیمت ملک در آن مقطع، نشان میدهد: متوسط قیمت مسکن در تهران در فاصله سالهای 50 تا 55، تقریبا 6 برابر میشود و سطح قیمت آپارتمان به حداقل 4هزار تومان در مترمربع افزایش پیدا میکند. قیمت زمین اما با شیب تندتر تا 8 برابر رشد میکند. در آن مقطع، قیمت زمین و خانه در تهران تقریبا همسطح قرار داشتند.
در سال 59 و قبل از شروع جنگ تحمیلی، آنچنان «تحرک شدید و معنادار در قیمت» وجود نداشته و هیجانی هم در معاملات خرید بهویژه از سمت تقاضای غیرمصرفی نبوده است. با این حال طی دو ماه اول جنگ، در برخی مناطق تهران و دیگر شهرها، قیمت مسکن کاهش محسوس پیدا میکند. این وضعیت در ادامه حمله هوایی به شهرها، محسوستر میشود.
در اوایل دهه 60، قیمت مسکن در تهران ارقام 10هزار تومان در مترمربع و بالاتر را به خود میبیند بهطوری که در سالهای پایانی جنگ تحمیلی و اواخر دهه 60، با سیاست توزیع زمین بین تعاونیهای مسکن کارگری و کارمندی، در مناطق بالای شهر تهران امکان صاحبخانه شدن با تسهیلات بانکی بلندمدت به قیمت کل بالای 2 میلیون تومان در قالب آپارتمانهای حدود 150 مترمربعی برای کارمندان و کارگران فراهم میآید. سال 70 متوسط قیمت مسکن در تهران بر اساس آمار رسمی (آمار از آن سال به بعد در دسترس است) به 47هزار تومان در مترمربع میرسد.
بازار مسکن ماههای آتی در سه سناریو
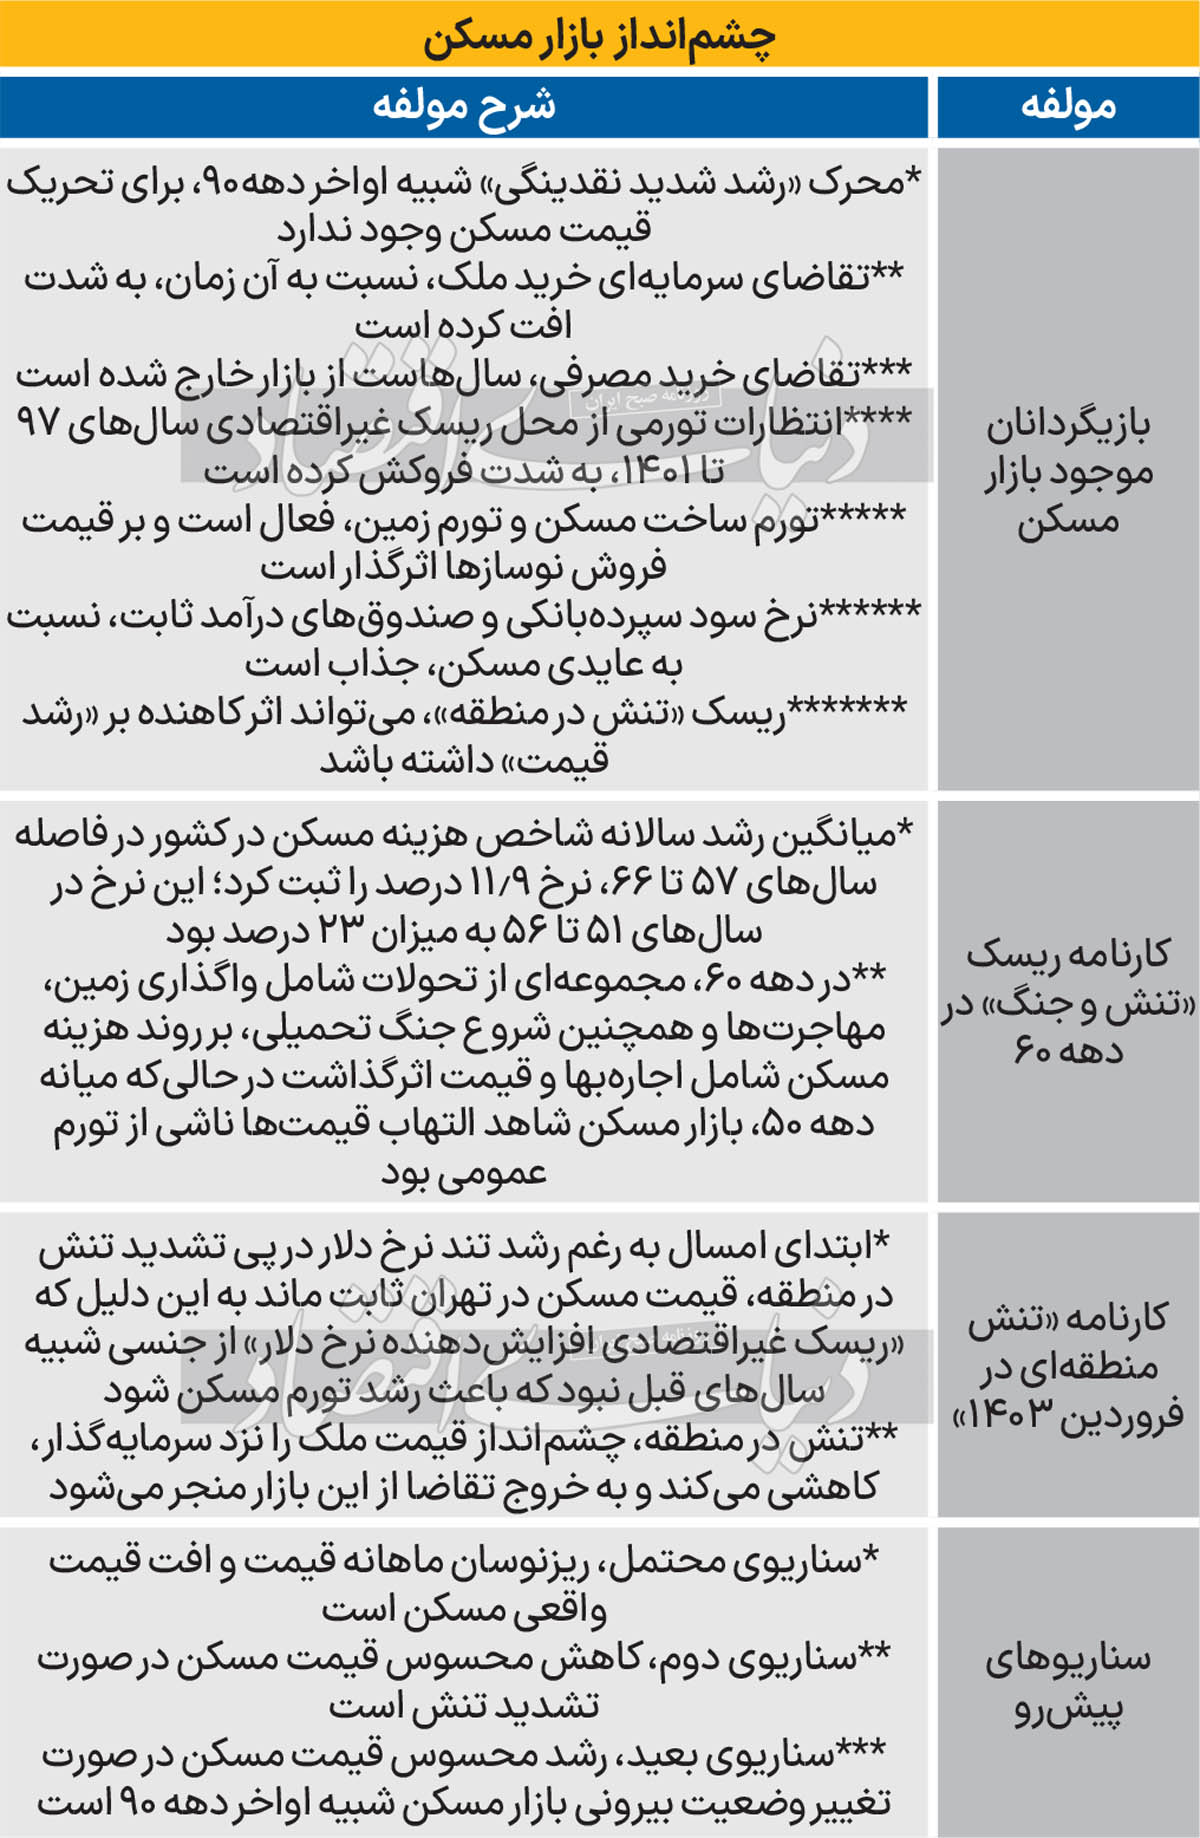
در حال حاضر بازار مسکن با سطح پایین تقاضای خرید از دو گروه مصرفی و سرمایهای روبهرو است و در سمت مقابل یعنی طرف عرضه، انتظاری برای رشد قیمت وجود ندارد. هر چند در این میان، وضعیت تورم ساخت که سازندهها با آن دست به گریبان هستند، بر شرایط بازار واحدهای نوساز برای تغییر کاهشی قیمت، اثر گذاشته است. اما از آنجا که موتور اصلی تورم مسکن سالهای اخیر که همان خریداران سرمایهای ملک بودند، اکنون تقریبا نیمهخاموش است، در نتیجه هیجانی برای خرید و رشد مثبت قیمت نیست. در این وضعیت با توجه به «تنش در منطقه»، انتظار غالب در بازار مسکن، از «عدمافزایش قیمت مسکن» پشتیبانی میکند. ضمن آنکه، دستگاههای سنجش سطح متعارف یا نامتعارف قیمت مسکن از جمله نسبت قیمت به اجاره یا قیمت دلاری نیز علامت «استعداد کاهش قیمت اسمی یا قیمت واقعی در ماههای آتی در صورت فراهم بودن شرایط بیرونی» را مخابره میکند. همچنین اگر کارنامه سالهای اواخر دهه 50 را مبنای بررسی بازار مسکن قرار دهیم، در این صورت «3 تفاوت» بین این دو مقطع دیده میشود.
تفاوت اول، شامل «اضافهپرش قیمت مسکن در مقطع فعلی و نبود تقاضای خرید اعم از مصرفی و غیرمصرفی در این مقطع» است. این تفاوت به این معناست که ریسک تنش در منطقه در صورت ادامه پیدا کردن، میتواند اثر کاهنده با وزن بیشتر در مقایسه با سال 59 و 60، روی نبض قیمت مسکن داشته باشد.
تفاوت دوم به «میزان تقاضای انباشته در بازار خرید مسکن» مربوط میشود. در سالهای اخیر جهشهای سریالی قیمت مانع از این شد که خانهاولیهای جدید بتوانند صاحبخانه شوند و بخش قابلتوجهی از آنها روانه بازار اجاره شدند.
تفاوت سوم نیز «میزان ضعف قدرت خرید خانوار» است. ضعف قدرت خرید مسکن در سالهای اخیر بیش از هر زمان دیگری بوده است و این فاکتور، شکنندگی سطح قیمت مسکن در این مقطع را بیشتر کرده است. بنابراین یک فاکتور با اثر کاهشی روی قیمت مسکن در دو مقطع متفاوت، به احتمال زیاد میتواند در این مقطع، بازی موثرتر از خود بروز دهد.
با لحاظ مجموعه پارامترهای موجود روی معادله بازار مسکن، آینده قیمت را میتوان در سه سناریو در نظر گرفت.در سناریوی اول، چنانچه سطح تنش در منطقه، بیش از این افزایش پیدا نکند و به جنگ منجر نشود، «ریزنوسان ماهانه قیمت» ادامه پیدا میکند طوری که «قیمت واقعی مسکن که در ماههای گذشته از 1403، کاهش پیدا کرده بود، باز هم در این مسیر حرکت میکند.» منظور از افت قیمت واقعی مسکن، «رشد قیمت اسمی کمتر از تورم عمومی» است. در سناریوی دوم با تشدید تنش، «کاهش قیمت اسمی، محسوس خواهد شد.» سناریوی سوم که بعید به نظر میرسد، شرایطی خواهد بود شبیه سالهای 97 تا 99 به این صورت که «انتظارات تورمی» از محل ریسکهایی شکل بگیرد که دلار و مسکن را در یک جهت، رشد دهد.
منبع: روزنامه دنیای اقتصاد