به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، کپیبرداری ناقص از سیاستهای مسکن فرانسه طی 2 دهه گذشته در حوزه سیاستگذاری مسکن کشورمان باعث شد «سطح کار» آنچه در این کشور اروپایی برای «تامین مسکن ارزان» صورت میگیرد، دیده شود و در نتیجه، «آنچه باید برای خانهاولیها و مستاجرها» اتفاق بیفتد، مغفول واقع شود. ایراد این سطحینگری آن است که «در این سالها یعنی از زمان استارت مسکنمهر تاکنون»، برخی کارشناسان دولتی، طرحهای مسکنسازی دولتی در ایران را «در مسیر الگوی فرانسوی» توصیف کردند، در حالی که «سیاستهای مسکن فرانسه کجا، آنچه در این سالها برای تامین مسکن در کشورمان اجرایی شده، کجا.»
«دنیایاقتصاد» در آستانه شروع فعالیت دولت چهاردهم، فرانسه را برای «درس گرفتن در حوزه تامین مسکن حمایتی» انتخاب کرد به یک علت کلیدی؛ فرانسه در بین کشورهای غربی و همچنین سیاستهای جهانی توصیهشده به سایر کشورها، به «موفقترین کشور در ارائه مسکن در استطاعت» مشهور است. سیاستگذاران مسکن در خیلی از کشورها، فرانسه را به «مسکناجتماعی» میشناسند. ضمن آنکه، علامتهای اقتصادی مشخص و مستند از «تفاوت اقتصاد مسکن فرانسه با سایر کشورهای اروپایی» وجود دارد که «موفقیتآمیز بودن سیاستهای مسکن در این کشور» را تایید میکند. از طرفی، این کشور گنجینه «60 سال سیاستهای تکاملیافته و حذف و اضافه تصمیمات ناموفق و برنامههای بهینه و موفق» است که جایی مثل کشورمان میتواند از این فرصت برای «رفع تهدیدهای موجود در بازار مسکن» بهره ببرد. تورم تاریخی مسکن از سال 97 تاکنون، تورم تاریخی اجاره مسکن از 1400 تاکنون، رکود تاریخی ساخت مسکن و همچنین بیراهه تامین مسکن حمایتی در سالهای اخیر، این بخش را به «بخش مسالهساز» دولتها طی حداقل یک دهه اخیر تبدیل کرده است. اکنون اقدامات فرانسه از سال 1960 تاکنون، میتواند «نقشه مرجع» دولت پزشکیان برای «خارج کردن بازار مسکن از بیراهه و التهابات» باشد.
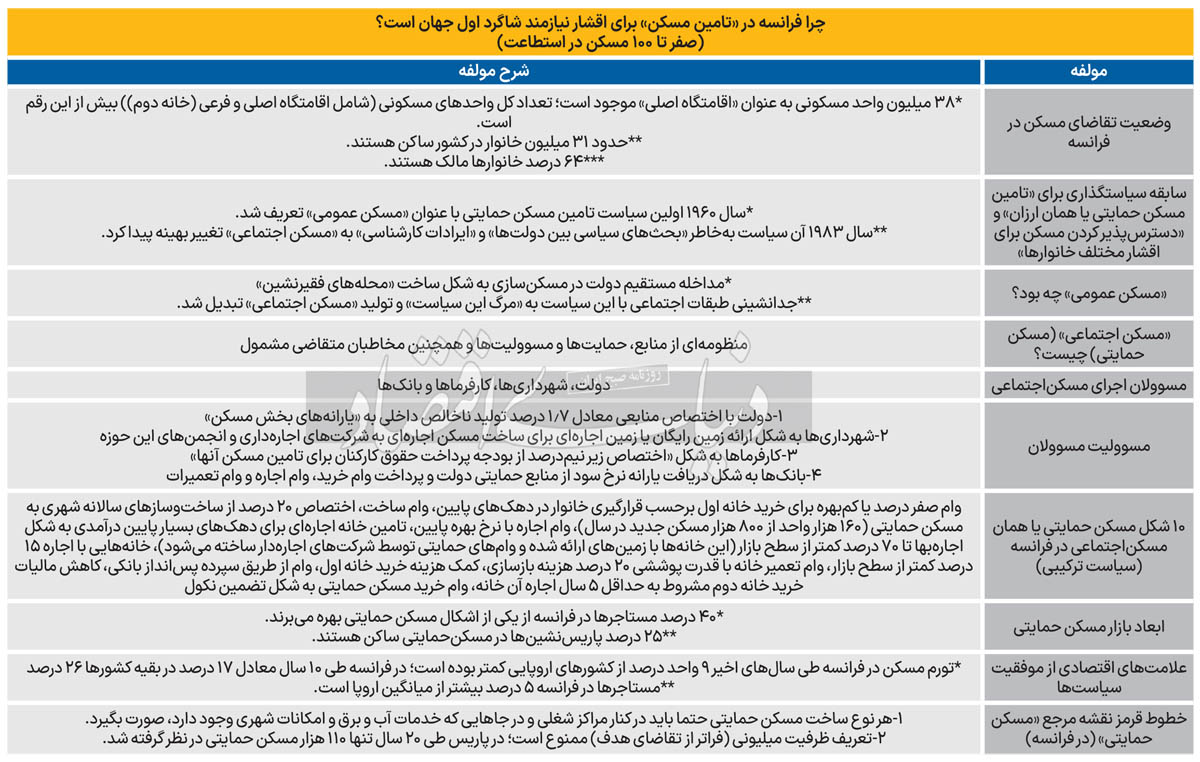
جزئیات این نقشه نشان میدهد، «مسکن حمایتی» را دولت، نه میسازد و نه تامین میکند، بلکه بازیگران این نقشه، مجموعهای از «دولت مرکزی، شهرداریها، کارفرماها و بانکها» هستند. منابع «مسکن حمایتی» باید پایدار و قوی باشد که شامل «سهمی از تولید ناخالص داخلی، معافیت مالیاتی، یارانه نقدی، زمین رایگان و اجارهای و همچنین بخشی از بودجه شرکتهای بزرگ با نیروی انسانی زیاد» است. «مسکن حمایتی» در فرانسه فقط به «مسکنسازی با منابع دولتی و حمایتی» خلاصه نمیشود بلکه سهم آن اتفاقا بسیار کم است؛ اشکال «مسکن حمایتی» شامل وام اجاره، نرخ حمایتی اجارهبها، وام صفردرصد برای خرید خانه اول، کمک هزینه خرید خانه اول، وام تعمیرات خانه و مسکن ترکیبی در دل شهرهاست.
و اما مخاطبان «مسکنحمایتی» در فرانسه مجموعهای از «دو دهک اول یا همان فقرای مسکن و خانهاولیهای دهکهای متوسط که توان تامین بودجه خرید خانه ندارند» است. دولت فرانسه در همه این سالها، از «تعریف تیراژ نجومی (میلیونی)» برای خانهسازی یا تامین تسهیلات حمایتی مسکن خودداری کرده است و با اینکه بازار تقاضای مسکن این کشور تا حدودی به ایران نزدیک است، بودجهها و حمایتها چون هدفمند بوده به مراتب ظرفیتی کمتر از یک میلیون در سال داشته است.
اشکال مسکن مقرون به صرفه
امروزه حق مسکن در فرانسه، یک حق اساسی است. این به عنوان یک هدف باارزش در قانون اساسی این کشور شناخته شده است و همه میتوانند از آن بهرهمند شوند. همین حق اساسی باعث شده، دولت فرانسه طرحهای مختلفی را برای سهولت دسترسی به مسکن با عنوان «مسکن مقرون بهصرفه» در نظر بگیرد که میتوان به طرح خانههای عمومی و اجتماعی بهمنظور افزایش سرمایهگذاری در زیرساختهای مسکن اجتماعی برای خانوارهای کمدرآمد و مستاجرانی که بیخانمان هستند، اشاره کرد. در سال 2011، حدود 33.8 میلیون خانه در فرانسه وجود داشت. از این تعداد، 28.2 میلیون اقامتگاه اصلی بودند. از این 28.2 میلیون اقامتگاه اصلی، 16.4 میلیون مورد مالکیت بوده و 11.8 میلیون مابقی توسط مستاجران اشغال شده است. این در حالی است که در سال 2023، فرانسه حدود 38 میلیون واحد مسکونی ثبتشده داشت تا جمعیتی بیش از 67 میلیون نفر را در خود جای دهد.
علاوه بر این سیاستهای دیگری را نیز در پیش گرفته است؛ کاهش مالیات یا لغو مالیات مسکن برای 80درصد خانه اولیها؛ وامهای با بهره صفر یا یک که میتواند برای تامین مالی تا 40درصد از هزینههای خرید یا ساخت خانه استفاده شود، قانون پینل یا همان کاهش مالیات برای سرمایهگذاری در ملک جدید که برای حداقل شش سال اجاره داده میشود. قانون «اِلان» (ELAN)، قانونی در مورد توسعه مسکن و برنامهریزی شهری برای خانه اولیها که با کمک هزینه خرید 10هزار یورویی برای خریدارانی که برای اولین بار در بخش خصوصی استخدام میشوند، استفاده میشود. طرح احیای بخش ساختوساز برای ساخت خانههای مقرون به صرفه برای کسانی که واجد شرایط مسکن اجتماعی نیستند اما توانایی خرید ملک در بازار آزاد را ندارند. نوآوری در محیطزیست؛ استفاده از فناوری جدید برای ایجاد مسکن اجتماعی مقرون به صرفه، مانند اولین خانه سهبعدی در نانت و قانون سقف اجاره در مناطقی با کمبود مسکن (منطقههای متداول)، مانند پاریس، لیل و لیون. اگرچه فرانسه بهعنوان یکی از گرانترین کشورهای اروپایی در قیمت ملک شناخته شده است، اما بهدلیل نرخ وام مناسب مسکن و داشتن سیاستهای دریافت مسکن اجتماعی و عمومی و تسهیل قوانین اجارهای توام با یارانه، شرایط را برای خرید و اجاره فراهم کرده است.
بر اساس آمار یورواستات از سال 2020، حدود 64درصد از جمعیت فرانسه صاحب خانه هستند که کمتر از میانگین اروپایی 69.7 درصدی است. خریداران بینالمللی که عمدتا بریتانیایی، بلژیکی و آلمانی هستند حدود 5.8درصد از املاک فرانسوی را خریداری میکنند. این درصد شامل افراد مقیم و غیرمقیم میشود. فرانسه از سال 2010 تا 2020 شاهد افزایش آهستهتری در قیمت مسکن و نرخ اجاره نسبت به بقیه اروپا بود. برای مثال ، در این مدت میانگین قیمت مسکن در سراسر اتحادیه اروپا 26درصد افزایش یافت، در حالی که این رقم در فرانسه تنها 17درصد بود. به طور مشابه، اجارههای اتحادیه اروپا دو برابر بیشتر از فرانسه افزایش یافت.
سال طراحی «مسکن حمایتی»
پس از جنگ جهانی دوم، جمعیت در فرانسه به میزانی افزایش یافت که قبلا ناشناخته بود، مهاجرت روستایی افزایش یافت، در حالی که آسیبهای جنگ تعداد خانهها را در بسیاری از شهرها کاهش داد. اجارهبها به طرز چشمگیری افزایش یافت و دولت در سال 1948 قانونی وضع کرد تا آنها را مسدود کند و عملا به مزایای اقتصادی سرمایهگذاری ملکی پایان دهد. با این حال، یک بحران بزرگ بیخانمانی در زمستان 1953 وجود داشت و قوانین لازم به تدریج بسیج شدند و سطوح بالایی از ساختوساز را تقریبا به طور مداوم از دهه 1960 ایجاد کردند. «مالکان اجتماعی» منبع اصلی تخصص و همچنین بازیگران ساختمانی با پیوندهایی با نهادهای ملی و محلی بودند. صنعت ساختوساز در آن زمان ناکافی بود، بنابراین حمایت سیاسی موردنیاز بود. بنابراین مسکن عمومی (مسکن اجتماعی) در فرانسه به تصویب رسید. مسکن عمومی در فرانسه (HLM)، یک برنامه مرکزی، محلی یا اجتماعی است که برای ارائه کمکهای یارانهای برای تامین مسکن افراد کمدرآمد و فقیر طراحی شده است.
فرانسه سنت طولانی مداخله اجتماعی و دولتی در تامین مسکن دارد. در سال 1775، کارخانه نمک سلطنتی با اختصاص بخشی از زمینهای خود به کارگران، شروع به ساخت خانههایی برای آنها کرد. در قرن 19، شرکتها با الهام از این ایده شروع به تهیه مسکن برای کارگران خود کردند. این موضوع باعث شد، دولت طرح ساختوساز عظیمی از جمله ایجاد شهرهای جدید ویلس نوولس (villes nouvelles) و حومههای جدید با عنوان مسکن عمومی (HLM) و مسکن با اجاره کم را آغاز کند. دولت بودجه و ابزار قانونی برای تصاحب زمین را در اختیار داشت و میتوانست مزایایی را برای شرکتهایی فراهم کند که پس از آن مجتمعهای مسکونی عظیم خود را متشکل از صدها آپارتمان ساختند. کیفیت نیز به طور موثر تنظیم شد، که منجر به مسکن مناسب یا حتی با کیفیت بالا برای دهههای 1950 و 1960 شد.
باتوجه به اینکه ساخت HLMها بحثهای سیاسی زیادی به همراه داشت، دولت تحولاتی در آن ایجاد کرد که این حوزه را گستردهتر از مسکن عمومی کرد و در حال حاضر به «مسکن اجتماعی» شناخته میشود. برنامههای مسکن اجتماعی در فرانسه تاثیر مثبت آشکاری بر مصرف خانوارهایی دارد که از آنها بهرهمند میشوند. خاستگاه مسکن اجتماعی فرانسه در بخش خصوصی نهفته است. البته فرانسه هنوز سیستم مسکن عمومی را حفظ کرده است، و در سال 2000، قانونی در فرانسه، شهرها را ملزم به داشتن حداقل 20درصد مسکن عمومی کرد. امروزه HLM تقریبا نیمی (46درصد) از بازار اجاره را تشکیل میدهد. این مسکن عمومی، میتواند خصوصی یا عمومی باشد. آنها رایجترین شکل مسکن یارانهای و تعاونی هستند که 13 میلیون نفر را در خود جای دادهاند.
مسکن اجتماعی در فرانسه به دست انجمنهایی اداره میشود که بر اساس قدرت دولت عمل میکنند. انجمنهایی که در فرانسه مسکن اجتماعی ارائه میکنند هم بخش خصوصی و هم بخش دولتی هستند. مسکن اجتماعی صرفا برای افراد محروم که تنها یکی از گروههای هدف هستند، نیست. بخشی از بودجه میتواند توسط گروههای کارفرما-کارمند برای مسکن کارمندان محلی تامین شود. هدف 20 درصدی میتواند شامل مسکن میانی برای گروههای سطح متوسط باشد، اگرچه هدف آن تولید ترکیب اجتماعی است. البته در این سیستم چند بازیگر فعالیت میکنند، اما اجرایی و سازماندهی کردن نهایی آن بر عهده «دولت محلی» است. در ابتدا این سیستم منجر به جداسازی افراد فقیر و کمدرآمد با سایر اقشار اجتماعی شد که عمدتا مهاجران و اقشار محروم بودند، با در پیش گرفتن سیاستهای ترکیب اجتماعی و تلفیق جمعیتی این تفکیک جمعیتی از بین رفت.
دولت، سطح مسکن اجتماعی را بر اساس درآمد تعریف میکند و خانوادههای کمدرآمد را در اولویت قرار میدهد. یک ساکن میتواند از طریق پرتال آنلاین دولت درخواست مسکن اجتماعی کند. با این حال، لیست انتظار طولانی است و متقاضیان نمیتوانند مکان یا نوع ملک را انتخاب کنند. علاوه بر این، در سال 2010، وزیر بهداشت و ورزش فرانسه سیاست دیگری را برای بیخانمانها با عنوان مسکن اول (Housing First)، در چهار شهر لیل، مارسی، تولوز و پاریس اجرایی کرد. «مسکن اول» در حال حاضر تنها در اروپا اجرا شده است. این پروژه به طور خاص افرادی را هدف قرار میدهد که بیخانمانی را تجربه کردهاند. تمرکز اولیه این پروژه ارائه مسکن و خدمات حمایتی جامع برای این افراد برای رفع چالشهای خاص آنها بود. هزینه ساخت این پروژه با 80درصد هزینه مسکن توسط مالکان بازار خصوصی و 20درصد توسط ارائهدهندگان مسکن اجتماعی تامین شده است. بودجه این برنامه را دولت برای پوشش بخش مسکن تامین کرد، در حالی که خدمات حمایتی از طریق سیستم بیمه سلامت تامین میشد. نظارت و هماهنگی این برنامه برعهده یک هیات بینوزارتی بود. در هر شهری که این برنامه اجرا شد، همکاری بین ارائهدهندگان مراقبتهای بهداشتی، خدمات اجتماعی و اپراتورهای مسکن برای مدیریت و اجرای موثر برنامه وجود داشت.
در مواجهه با افزایش بیخانمانی در اواخر دهه 90 و اوایل دهه 2000، شهرداری پاریس تصمیم گرفت یک استراتژی یکپارچه مبتنی بر مسکن را با هدف پیشگیری و کاهش بیخانمانی اجرا کند. طی 20 سال گذشته، شهر پاریس 110هزار خانه اجتماعی تولید کرده است، کنترل اجاره و اقداماتی برای تنظیم اجارهبهای تعطیلات مانند airbnb و طرح اجاره اجتماعی را راهاندازی کرده است. در طول 20 سال گذشته، شهر به طور فعال در گسترش رویکردهای مسکن اول در پاریس مشارکت داشته است. کمک هزینه مسکن خانواده (FLA)، دیگر سیاست مسکن دولت فرانسه است که با هدف کمک مالی به خانوادهها برای کاهش مبلغ اجاره طراحی شده است.
از بازار آزاد تا حمایت دولتی
مصرف و سرمایهگذاری مسکن حتی در لیبرالترین کشورها نیز تحت یارانه باقی میماند. در سال 2001، ایالات متحده 1.54درصد از تولید ناخالص داخلی و فرانسه 1.74درصد را صرف کمکهای عمومی به مسکن کردند. مانند سایر کشورها، سیستم فرانسه ترکیبی از مداخلات متعدد است که بر مبنای سه رکن ساخت مسکن عمومی، یارانه مستقیم اجاره به خانوارها و کمک به خانهاولیهای کمدرآمد شکل گرفته است. یکچهارم ساکنان پایتخت فرانسه در خانههایی که به نوعی توسط منابع دولتهای محلی ایجاد شده، زندگی میکنند که بخشی از یک طرح تهاجمی برای نگه داشتن مردم کمدرآمد پاریس و کسبوکارشان در شهر است.
چارچوب قانونی مسکن بر اساس مقررات ملی تعیینشده، توسط «دولت مرکزی» تعریف شده است که هدفمندی یارانههای مختلف و ایجاد تخفیفهای مالیاتی را پوشش میدهد. در مورد مسکن اجتماعی، مسوولیت بین نمایندگان دولت محلی و مقامات محلی تقسیم میشود. مقامات محلی مسوول برنامهریزی شهری و سیاست مسکن محلی از جمله اجرای موثر سیاست مسکن اجتماعی و بهویژه در دسترس قرار دادن زمین برای ساختوساز هستند. فرآیند تمرکززدایی که در 20 سال گذشته در فرانسه آغاز شده است، به تدریج با تنظیم دقیق مقررات و سطح یارانهها به بازارهای محلی، اختیارات مقامات محلی در زمینه مسکن را افزایش میدهد.
اصول کلی سیاست مسکن به عنوان یک قانون اساسی شامل «حق مسکن» است که در سال 1989 ایجاد شد و شامل مجموعه وسیعی از اقدامات قانونی و اداری برای افراد نیازمند است. اما چارچوب کلی بازارهای مسکن عمدتا آزاد است، بنابراین آزادی انتخاب تصدی، نوع مسکن و مکان را ارائه میدهد. این دو جهت یعنی حق مسکن و آزادی انتخاب، نیازمند عرضه کافی مسکن است. سیستمهای مالی مسکن در فرانسه برای مالکیت خانه شامل وامهای بازار آزاد، وامهای تنظیمشده و وامهای یارانهای است. در فرانسه وام برای برنامههای معین، اعم از ساختوسازهای جدید یا خرید و نوسازی خانههای موجود، ارائه میشود. پروفایلهای مالی بلندمدت درآمدها و هزینههای هر پروژه مسکن بر اساس فرضیههای به خوبی آزمایششده (افزایش نرخ اجاره و مستاجر، مالیات بر دارایی، هزینههای نگهداری و مدیریت، جای خالی و گردش مالی) برآورد میشود.
طیف گستردهای از وامها تحت طرحهای مشابه PLUS ارائه میشود که جنبههای مختلف مسکن اجارهای اجتماعی را پوشش میدهد، از وامهای ارزانتر با نرخ 3.7درصد تا برای خانههایی که برای افراد با قیمت بسیار پایین اعطا میشود. مقامات محلی همچنین میتوانند در عملیات مسکن، اغلب با ارائه زمین رایگان یا اجارهای، مشارکت کنند. وامهای بازار آزاد توسط بانکها و نهادهای مالی تخصصی به خانوارها ارائه میشود. در سال 2001 به میزان 664هزار خریدار مسکن با وام تامین مالی شدند که یکسوم آن مسکنهای جدید بود. خریدارانی که خانه اولی هستند تقریبا نیمی از خریداران را تشکیل میدهند. سهم بیشتری از بازار با «طرح پسانداز مسکن» تامین مالی میشود. چنین طرحهای پسانداز مسکن معاف از مالیات هستند و یارانه دولتی دریافت میکنند. این طرح پسانداز قراردادی که در سال 1965 تاسیس شد، برای تشویق افراد به پسانداز برای مالکیت خانه طراحی شده است.
حساب پسانداز دارایی یک حساب سپرده است که در آن میتوان به صورت رایگان واریز و برداشت انجام داد. پس از 18 ماه، دارنده حساب ممکن است وامی دریافت کند که شامل یک جایزه از دولت است. یک طرح جایگزین پس از چهار سال به نتیجه میرسد و دارنده طرح پسانداز را واجد شرایط دریافت پاداش دولتی به علاوه وام با نرخ بهره کمتر از بازار میکند. نرخ پایینتر از بازار به نرخ بهره تعلق گرفته در طول دوره پسانداز بستگی دارد. از آنجا که این طرحهای مالی دارای محدودیت سپرده و وام (90هزار یورو) هستند، اغلب در ارتباط با انواع دیگر وامها استفاده میشوند. وامهای تنظیمشده برای تصرف خانه عبارتند از PC (وام «توافق یا تاییدشده») با قیمت تمامشده تنظیمشده، که حق کمک هزینه مسکن را میدهد و PAS (وام «مالکیت خانه اجتماعی») که با ضمانت دولتی تضمین میشود که نکول پرداخت را پوشش میدهد. این تضمین در چارچوب صندوق ضمانت برای مالکیت خانه اجتماعی (FGAS) اعمال میشود.
PAS به خانوارهایی اعطا میشود که درآمد آنها زیر سقف مشخصی باشد. وام مالکیت خانه اجتماعی (PAS) که در سال 1993 ایجاد شد، یک وام تنظیمشده است که با یک ضمانتنامه دولتی تضمین میشود که نکول پرداخت توسط وامگیرندگان را پوشش میدهد. این تضمین در چارچوب صندوق ضمانت مالکیت خانه اجتماعی (FGAS) اعمال میشود. وامهای یارانهای یا «وام صفر درصد» (PTZ) از طریق مدار بانکی سنتی، بانکها و موسسات مالی تخصصی مرتبط با بازار آزاد یا به خانوارها ارائه میشود. این وامها برای ساخت یا تملک واحد مسکونی به خانوارهای زیر سقف درآمد تعلق میگیرد. بهبود یک ملک موجود باید حداقل 35درصد از هزینه کلی را شامل شود. چنین نسبت بالایی از بهبود در مسکنهای غیرجدید به این معنی است که PTZ عمدتا به سمت ساختوساز جدید است. وام صفردرصد به 20درصد هزینه عملیات، 30درصد کل بدهی و حداکثر 27هزار یورو محدود میشود.
PAH (وام برای بازسازی خانه) کمکهزینهای برای مالکان با درآمد کم است. ممکن است 20درصد از کارهای بازسازی انجام شده توسط مالکان (تا سقف 2000 یورو) را پوشش دهد. تامین مسکن اجاره اجتماعی عمدتا از طریق وامهای بلندمدت خارج از بازار، با کمک یارانههای دولتی، مقامات محلی و کمکهای بلاعوض کارفرمایان تامین میشود. سیستم مالی مسکن امروزی در فرانسه به سمت مالکیت سوق داده شده است، اما با وجود این بخش اجاره قوی را حفظ میکند. بخش اجاره اجتماعی از طریق یارانهها و وامهای خارج از بازار تامین میشود. تامین مالی عمومی در مقیاس بزرگ بدون توسل به بودجه دولتی امکانپذیر است. بازارهای مسکن فعال باعث ایجاد رقابت قوی بین توسعهدهندگان برای به دست آوردن زمینهای موجود میشود. توسعهدهندگان عمومی دارای امکانات محدودی هستند، مگر اینکه کمکهای مالی ویژه از مقامات محلی دریافت کنند.
بحران مسکن در فرانسه بنا به دلایل گذرا و دائمی به دلایلی همچون تورم، همهگیری و... در سه سال اخیر خود را نشان داده است. از همین رو، دولت برای توسعه و بهروز کردن سیستم مسکنهای اجتماعی و تهیه مسکن آسانتر برای خانوارها، تعهدات جدیدی را برای تهیه مسکن مقرون بهصرفه ارائه داده است. دولت قصد دارد تعداد واحدهای مسکونی خریداریشده توسط توسعهدهندگان مالکان اجتماعی را افزایش دهد. در سال 2023، حدود 47هزار واحد مسکونی جدید به عنوان بخشی از پروژه سرمایهگذاری 9.2 میلیارد یورویی خریداری کرد که این اهداف برای 2024 نیز اجرایی خواهد شد. 500 میلیون یورو نیز به صندوق ایالتها برای ایجاد خانههای اجارهای واسطه که بین مسکن اجتماعی و بازار آزاد با 10 تا 15درصد کمتر از قیمت بازار ارائه میشود تخصیص یافت. همچنین دولت متعهد به ساخت 30هزار واحد مسکونی در مدت سه سال در سایتهای نزدیک به کارخانهها و مناطق پرجمعیت و ساخت 35هزار واحد مسکونی جدید دانشجویی تا سال 2027 شده است.
برای ساخت این 30هزار واحد طی مدت سه سال، 20 منطقه برای تسریع مسکن تعیین خواهد شد. برای تحقق این اهداف، دولت اجرای مقررات جدید و سادهسازی سیاستهای بخش مسکن را در پیش گرفت. از نظر تاریخی، این گذار تقریبا همیشه مستلزم تغییر در قوانین برنامهریزی شهری بوده است که فرآیندی طولانی و نامطمئن است. از این رو در دسامبر گذشته دولت پیشنویس قانونی را اعلام کرد که امکان استثنا در قوانین شهرسازی را ارائه میدهد و اجازه میدهد بدون نیاز به تغییر قوانین شهرسازی، تغییرات کاربری ساختمانها انجام شود. در صورت تصویب، قانون اجازه میدهد تا استثنائات از یک معامله به معامله دیگر توسط مقامات محلی مجاز شود. این رویکرد غیرمتمرکز باید روند تحول را تسهیل کند، زیرا دریافت مجوزها و تاییدیههای ساختمانی از شهرداریها سریعتر و سادهتر از تغییر قوانین برنامهریزی است. وزارت مسکن فرانسه قصد دارد، خانههای مقرون بهصرفه را بهمنظور حمایت از این بخش و تسریع تولید خانههای جدید، نزدیک به زیرساختهای کلیدی، مانند مراکز حملونقل، بیمارستانها و کارخانهها و محل کار مردم بسازد.
سهم کارفرماها در تامین خانهاول
بخش دولتی نقش مهمی در حمایت از اجارهکنندگان فرانسوی دارد. دولتهای ملی و محلی هر دو نقش مهمی در بازار مسکن اجارهای فرانسه دارند. بیش از 40درصد از خانوارهای مستاجر فرانسوی در بخش اجاره عمومی زندگی میکنند. بازارهای اجاره فرانسه دارای سه ویژگی متمایز است که مسکن اجارهای را برای خانوارهایی با سنین، درآمد و ساختارهای مختلف خانواده پایدار و مقرون به صرفه میکند. اولا، بخش اجاره تقریبا به طور مساوی با یک بخش نهادی محدود بدون یارانه بین ارائهدهندگان مسکن عمومی و مالکان فردی تقسیم شده است. دوم، کمکهای جهانی اجاره برای خانوارهای کمدرآمد و متوسط در دسترس است و مزایای مالیاتی برای سرمایهگذاری در مسکن اجارهای بدون یارانه وجود دارد. سوم، مقررات گسترده، اجارههای پایدار را تضمین میکند. 17درصد از کل خانوارها در مسکن عمومی زندگی میکنند که 43درصد از کل خانوارهای اجارهکننده را تشکیل میدهد. مسکن عمومی در فرانسه به خانوارهای کمدرآمد محدود نمیشود همچنین به تعداد قابلتوجهی از خانوارهای با درآمد متوسط خدمت میکند.
فرانسه همچنین دارای بخش اجاره خصوصی قوی است. این بازار اجارهای خصوصی غیرمتمرکز آن نوع ساختمانهای اجارهای با مدیریت حرفهای را که در ایالات متحده وجود دارد ارائه نمیکند، اما ترکیبی از واحدهای اجارهای و مالکانی را تضمین میکند که در برابر چرخههای اقتصادی مقاوم بودهاند. بودجه برای مسکن عمومی عمدتا از منابع متنوعی تامین میشود که سطح اجاره واحدها را تعیین میکند. یک بانک سرمایهگذاری عمومی وامهای کمهزینه با نرخ بهره تعیینشده توسط دولت ارائه میکند. علاوه بر بودجه دولتهای ملی و محلی، کارفرمایان ملزم به مشارکت 0.45درصد از حقوق و دستمزد هستند، سیاستی که به سال 1943 بازمیگردد. این مکانیزم منبع پایدار و قابل اعتمادی از بودجه برای توسعه و مدیریت مسکن عمومی ارائه کرده است. از سال 1948، منابع عمومی قابلتوجهی برای حمایت از بخش اجاره خصوصی در قالب کمکهای جهانی اجاره (APL) اختصاص داده شده است. میزان کمک اجاره بر اساس درآمد، اندازه خانوار و محل واحد متفاوت است. تا سال 2020، بودجه APL رقم 15.5 میلیارد دلار بود. در مقایسه، بودجه در ایالات متحده برای کمک به اجاره مستاجر 23.9 میلیارد دلار بود، با جمعیتی که پنج برابر بیشتر از فرانسه است. حدود نیمی از خانوارهای مستاجر در سال 2018 کمک اجاره دریافت کردند که مزایا بین یکسوم تا نیمی از اجاره آنها را پوشش میداد.
منبع: روزنامه دنیای اقتصاد