مسیر صفحه جاری : کمیسیون ها»امور حقوقی و حل اختلاف»اعضاء
اخبار و رویدادها
آستانه تحمل بحران مسکن
3 روز پیش by روابط عمومی انجمن

کارنامه ۵ ساله «۴‌میلیون مسکن طی چهار سال» روز گذشته منتشر شد و راندمان واقعی طرح «مسکن‌ملی» را مشخص کرد: احداث زیر ۸۰۰ هزار واحد مسکونی از شهریور سال۱۴۰۰ تاکنون و تحویل فقط ۱۰۷ هزار خانه که ۸۰درصد آنها طی ۲سال اخیر تکمیل شده است. در گزارش رسمی دولت، دست‌کم ۲ علت مردودی طرح مسکن‌سازی دولتی به شکل غیرمستقیم شرح داده شده است. مردم به جای بانک‌ها «تامین مالی» مسکن‌ملی را به دوش می‌کشند؛ به‌طوری‌که سهم غالب پرداختی به پیمانکاران از محل «آورده‌ نقدی» است نه «وام ساخت». نارسایی دوم طرح، نبود بودجه و عدم همکاری دستگاه‌ها و استانداری‌ها برای تامین زیرساخت‌های زمین‌های ۹۹ساله است. در حال حاضر به‌رغم «آشکار شدن» قطار مشکلات سیاست مسکن‌سازی دولتی به پشتوانه زمین‌های فاقد کمترین «امکانات زندگی»، برخی سیاستگذاران اصرار به پهن‌تر شدن دامنه «واگذاری زمین و ثبت‌نام مسکن دولتی ملکی از خانه‌اولی‌های کم‌درآمد» دارند. دکتر حسین‌ عبده‌تبریزی اما در مقاله جدیدی که تحت عنوان «۵ سال بحران مسکن بی‌سابقه طی ۵۰ سال گذشته» به «دنیای‌اقتصاد» ارائه کرده، خطاب به دولت پزشکیان خواستار پرهیز دولتمردان از «اعلام وعده‌های بزرگ ساختمانی» شده است. او در تحلیل خود با تاکید بر اینکه «افزایش آمار ثبت‌نام از متقاضیان مسکن و کلنگ‌زنی پروژه‌ها، موفقیت محسوب نمی‌شود» هشدار می‌دهد: آورده نقدی پیش‌خریداران مسکن‌مهر و مسکن‌ملی از برآوردهای روز اول دولت‌ها بیشتر شد. این مخاطره ناشی از ۴مساله در این طرح‌ها است که با گسترش دادن ابعاد طرح می‌تواند به فرسایش اعتماد عمومی منجر شود. در این بررسی، بحران عدم دسترسی حقوق‌بگیران و کم‌درآمدها به مسکن مناسب نه فقط به خاطر «رشد قیمت خانه» که عمدتا ناشی از «افت درآمد واقعی خانوارها توام با تورم مزمن» عنوان شده است؛ چالشی که «آستانه تحمل» مستاجرها را تا مرحله حذف هزینه درمان، کاهش کیفیت خوراکی،‌ فروش دارایی و مهاجرت به مسکن نامناسب تغییر داده است. او ضمن معرفی «راه گذار پایدار از این وضعیت»، در شرایط موجود ۴ سیاست فوری، محدود و ضروری به دولت پیشنهاد کرده است.

?????? ?????...
سپر نامرئی رشد اجاره مسکن
شنبه, آبان 09, 1405 by روابط عمومی انجمن

سرعت افزایش اجاره‌بها در کشور برای هشتمین ماه پیاپی نسبت خود را با میزان تورم عمومی حفظ کرد؛ طی این مدت نرخ رشد اجاره مسکن کمتر از نصف نرخ تورم بوده است.  بررسی‌ها نشان می‌دهد، یک عمل مرتبط با معیشت مستاجرها به دستگاه کنترل نامحسوس تورم اجاره تبدیل شده است.

?????? ?????...
معامله عادی با سند سبز در دادگاه معتبر نیست/شناسه یکتا مانع فروش یک واحد به چند نفر می‌شود
شنبه, آبان 09, 1405 by روابط عمومی انجمن

وزیر دادگستری با تأکید بر ضرورت اجرای قانون الزام به ثبت رسمی معاملات، نسبت به بی‌اعتباری معاملات عادی املاک دارای سند سبزرنگ هشدار داد و خواستار اطلاع‌رسانی گسترده درباره مهلت‌های تعیین شده در اجرای قانون ثبت رسمی معاملات اموال غیرمنقول شد.

?????? ?????...
تورم نقطه به نقطه مسکن در مهرماه 1405 به 34.2درصد رسید
پنجشنبه, آبان 07, 1405 by روابط عمومی انجمن

بر اساس گزارش ارائه شده توسط مرکز آمار، نرخ تورم ماهانه بخش مسکن در مهرماه 3.5 درصد، تورم نقطه به نقطه (نسبت مهر امسال نسبت به مهر سال گذشته) ۳۴.۲ درصد و تورم سالانه بخش مسکن 32.7درصد افزایش داشته است. 

?????? ?????...
افق مسکن تا پایان سال
سه شنبه, آبان 05, 1405 by روابط عمومی انجمن

آینده بازار مسکن و مهم‌ترین متغیر آن یعنی روند قیمت، با نظرسنجی از ۱۸اقتصاددان و صاحب‌نظر اقتصاد مسکن مورد بررسی قرار گرفت.  پیش‌از پرداختن به سرنوشت بازار ملک طی ماه‌های باقی‌مانده از سال۱۴۰۵، تحلیل اتفاقاتی که در ماه‌های گذشته از سال جاری رخ داد، اهمیت دارد.  متوسط «قیمت‌فروشنده» در بازار مسکن شهر تهران از ابتدای سال تاکنون ۷۶درصد افزایش پیدا کرده و تورم نقطه‌ای ملک نیز ۱۳۵درصد شده که این نرخ اگرچه از بازدهی سالانه همه بازارهای موازی کمتر است، اما نشان می‌دهد سرعت افزایش قیمت خرید آپارتمان نسبت به سال گذشته، بسیار تند شده است.  در این نظرسنجی، نقش‌اول محرک قیمت مسکن از بین سه فاکتور «جهش دلار، انتظارات تورمی در جامعه و رشد هزینه ساخت» شناسایی شد. همچنین برآورد میزان رشد آتی قیمت نسبی مسکن در مقایسه با نوسان قیمت بازارهای موازی با لحاظ «حفظ شرایط سیاسی فعلی» پرسش دیگری است که کارشناسان سناریوی محتمل را برای آن اعلام کرده‌اند.  تحلیل‌های مکمل صاحب‌نظران درباره افق بازار مسکن۱۴۰۵ حاکی است، تحت‌تاثیر رکود اقتصادی، قدرت خرید فعلی توانایی لازم برای جابه‌جایی بزرگ قیمت ملک را ندارد.

?????? ?????...
مهلت بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده تابستان تا ۲۴ آبان
يکشنبه, آبان 03, 1405 by روابط عمومی انجمن

سازمان امور مالیاتی کشور با صدور بخشنامه‌ای، مهلت بهره‌مندی مؤدیان از بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده دوره تابستان ۱۴۰۵ و تکمیل اطلاعات معاملات این دوره در سامانه مؤدیان را تا پایان روز ۲۴ آبان‌ماه تمدید کرد.


?????? ?????...
بازگشت مسکن به خط دلار
شنبه, آبان 02, 1405 by روابط عمومی انجمن

قیمت مسکن در ماه گذشته بالاترین رشد ‌نقطه‌ای ۱۳.۵سال اخیر را تجربه کرد. بررسی‌های «دنیای‌اقتصاد» نشان می‌دهد، این افزایش بیشتر از آنچه ناشی از «عمق‌بخشی به معاملات از سمت خریداران» باشد، نتیجه انعکاس بخشی از انتظارات تورمی به بازار ملک است.

?????? ?????...
بورس و طلا؛ پیشتاز بازارها
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

بازارهای دارایی در میانه تشدید ریسک‌های سیاسی و اقتصادی، سالی پرنوسان را پشت سر گذاشته‌اند؛ با این حال، طلا و بورس در رقابت بازدهی یک‌ساله، پیشتاز سایر بازارها بوده‌اند. در یک‌سال اخیر، طلا با بازدهی ۱۸۱درصدی و بورس و سکه با رشد ۱۶۸درصدی، بیشترین بازدهی را ثبت کردند. بازار سهام، با وجود وقفه ۸۰روزه معاملات و ازسرگیری فعالیت از ۲۹اردیبهشت، در هفت ماه نخست سال عملکردی فراتر از انتظار ثبت کرده است. بورس با بازدهی ۱۲۰درصدی در هفت‌ماه نخست سال رتبه نخست را در میان بازارهای دارایی به خود اختصاص داد و دلار در جایگاه دوم قرار گرفت. در مقیاس ماهانه، اما سکه‌ها پیشتاز شدند؛ به‌طوری‌که نیم‌سکه با بازدهی ۱۸درصدی در صدر بازارها ایستاد و ربع‌سکه نیز بازدهی ۱۷درصدی را ثبت کرد. این تفاوت در عملکرد بازارها نشان می‌دهد رقابت برای کسب بازدهی همچنان ادامه دارد؛ رقابتی که با توجه به تداوم نااطمینانی‌های داخلی و خارجی، احتمالا تا پایان سال میان بورس و طلا ادامه خواهد یافت.

?????? ?????...
پشت صحنه رکورد مالکیت مسکن
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

نرخ مالکیت مسکن در خانوارها براساس گزارش مرکز آمار ایران با حدود یک واحد درصد افزایش به بالاترین میزان از سال۱۴۰۰ رسیده و همزمان سهم اجاره‌نشین‌ها از کل خانوارهای شهری نیز افت کرده است.  ظاهر این داده‌ها «بهبود دسترسی به مسکن مناسب ملکی» و کاهش جمعیت اجاره‌نشین را نشان می‌دهد.  اما رجوع به آمارهای مکمل از جمله تعداد خانوارهای مالک و مستاجر مشخص می‌کند، اوضاع مستاجرها الزاما بهبود پیدا نکرده؛ چراکه تعداد خانوارهای مستاجر حدود ۲۰هزار خانوار زیاد شده است.  ۶فرضیه برای رشد نرخ مالکیت وجود دارد.

?????? ?????...
ماموریت غیرممکن مسکن تا ۱۴۰۷
سه شنبه, مهر 28, 1405 by روابط عمومی انجمن

دو هدف‌گذاری‌ برنامه هفتم در بخش مسکن، با تصمیم دولت و در قالب «اصلاح احکام قانون برنامه ۵ ساله»، متناسب با واقعیت‌های اقتصادی کشور تعدیل می‌شود.  این قانون مکلف کرده بود سالانه یک‌میلیون مسکن جدید در کشور ساخته شود که ۲۰۰هزار واحد آن «مسکن‌حمایتی» است. اما با استناد به ۳فاکتور، برنامه تولید تا ۱۴۰۷ به سالی ۷۴۰هزار واحد کاهش پیدا می‌کند.  دومین ماموریت دولت در این قانون، «عرضه زمین ۹۹ساله معادل ۵ برابر مساحت شهر تهران» طی ۵سال است که دوبرابر «توان تامین اراضی به معنای واقعی زمین قابل‌زیست» است.

?????? ?????...
  
عضویت در خبرنامه
نام
نام خانوادگی
ایـمیل

ذخیره اطلاعات
  
اعضای کمیسیون امور حقوقی و حل اختلاف

1) دکتر علی اسلامی (شرکت آرش بنای آذربایجان) - رئیس کمیسیون

2) مهندس جعفر علیزاده (جهاد خانه سازی) - نایب رئیس کمیسیون

3) مهدس محمد حسن علیزاده نظمی (شرکت دیهوک) - نماینده هیات مدیره

4) مهندس بهزاد فرزام فرد (شرکت ابنیه ساز نواندیش) - دبیر کمیسیون

5) مهندس جمشید برزگر (شرکت بتن کاوه آذربایجان)

6) مهندس بیوک کوشافر (شرکت آذر جنوب)

7) مهندس حسن علیزاده توفیقی (شرکت تورک قیزیل قایا)

8) مهندس احمد احمد پور (شرکت بتا گاما)

9) مهندس شریفی (شرکت خانه گستر آذر)

10) مهندس علی خادم (شرکت آیلین بتن سازه)

11) مهندس حسین صادق زاده

12) مهندس حسین علی نژاد سارخانی (شرکت نهند)

13) مهندس محمد رضا سلیمانیه (شرکت آذر نمون)

  
بایگانی اخبار
ستون کج مسکن‌ حمایتی
دوشنبه, ارديبهشت 22, 1404 by روابط عمومی انجمن

به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، بانک مرکزی در چند روز گذشته برای اجرای یکی از تکالیف بودجه 1404 مرتبط با «تسهیلات تکلیفی ویژه تامین مسکن محرومین»، 3 نوع وام ویژه مصوب کرد، اما 3 تجربه طی دو دهه گذشته در «پرداخت تسهیلات ارزان و ارائه امکانات خاص به اسم مسکن‌‌‌حمایتی»، احتمال «اصابت وام ارزان به کم‌‌‌درآمدها» را پایین‌‌‌تر از حد تصور مسوولان نشان می‌دهد. 

سیاستگذار پولی روز گذشته دستورالعمل «پرداخت وام‌‌‌های قرض‌‌‌الحسنه ویژه اجاره، خرید و ساخت مسکن به محرومان 3 دهک اول جامعه» را به بانک‌های عامل ابلاغ کرد، این تصمیم بانکی عطف به تبصره‌‌‌ای از قانون بودجه 1404 (تبصره 15) تصویب شده که بر اساس آن «شبکه بانکی مکلف است برای تامین مسکن افراد تحت پوشش کمیته امداد امام خمینی (ره)، سازمان بهزیستی کشور، خانواده شهدا، جانبازان و رزمندگان معسر، یکسری تسهیلات مسکن قرض‌‌‌الحسنه (نرخ سود حداکثر 4درصدی) پرداخت کند.»

وام‌‌‌های ارزان مصوب برای «تامین مسکن محرومان» به لحاظ «مبلغ تسهیلات، ‌‌‌ نرخ سود و دوره بازپرداخت» شرایط بسیار ویژه نسبت به تسهیلات مسکن موجود در بازار (وام‌‌‌های غیرتکلیفی در بخش مسکن و ساختمان) دارند به‌طوری که نرخ سود وام‌‌‌های مصوب جدید 4‌درصد در مقایسه با وام‌‌‌های مسکن 23 درصدی و سقف‌‌‌های ریالی آنها نیز بین 100 تا 225 میلیون تومان بیشتر از تسهیلات معمولی است، ضمن آنکه دوره بازپرداخت این وام‌‌‌های ویژه بعضا 2 برابر بقیه تسهیلات مسکن است.

بر اساس مصوبه بانک مرکزی، افراد تحت پوشش نهادهای حمایتی و خیریه در سه دهک اول جامعه (کم‌‌‌درآمدترین اقشار جامعه که بالاترین درجه فقر مسکن را هم دارند) می‌توانند برای خرید خانه یا اجاره خانه یا ساخت مسکن، 400 میلیون تومان وام قرض‌‌‌الحسنه 10 ساله دریافت کنند. متقاضیان معمولی (افرادی خارج از مشمولان این مصوبه) در تهران، مراکز استان و شهرهای کوچک به ترتیب می‌توانند 500، 400 و 300 میلیون تومان وام خرید مسکن آن هم با نرخ 23‌درصد دریافت کنند. به این ترتیب، وام خرید مسکن ویژه محرومان، ارزان‌‌‌تر و در شهرهای کوچک، رقم آن بیشتر است. مستاجرهای معمولی یعنی دهک 4 و بالاتر نیز در این سه گروه شهری می‌توانند به ترتیب 275، 210 و 140 میلیون تومان وام اجاره با نرخ سود 23درصدی و 5ساله دریافت کنند. 

مقایسه این وام اجاره با وام اجاره ویژه محرومان 3 دهک اول نیز مشخص می‌کند، در همه شهرها، مبلغ وام اجاره حمایتی بیشتر از وام اجاره معمولی است ضمن آنکه نرخ سود آن هم بسیار پایین‌‌‌تر و اقساطش نیز به‌خاطر دوره بازپرداخت 2 برابری (10سال به جای 5 سال)، ‌‌‌ شرایط بهتری دارد. فقط در یک نمونه، وام اجاره 275 میلیونی در تهران، قسط ماهانه نزدیک به 6 میلیون تومانی دارد اما وام 400 میلیونی اجاره ویژه 3 دهک اول با اینکه رقمش بسیار بیشتر است، ‌‌‌ قسط ماهانه 7 میلیونی دارد. تفاوت شرایط وام ساخت ویژه محرومان و افراد عادی نیز شبیه تفاوت وام خرید است. اما آیا «تسهیلات ارزان برای تامین مسکن محرومان»، واقعا نصیب محرومان در سه دهک اول خواهد شد یا در مسیر تخصیص، سر از بازار سیاه درمی‌‌‌آورد و به «دهک‌‌‌های بالا و بالاتر» می‌‌‌رسد؟

احتمال انحراف وام مسکن محرومان
بررسی‌‌‌های «دنیای‌‌‌اقتصاد» درباره مقصد نهایی وام مسکن ارزان نشان می‌دهد، احتمال اینکه «هدف درست سیاستگذار در توجه به تامین مسکن محرومان» از مسیر «تسهیلات و اعتبارات بانکی» به مقصد برسد و این وام‌‌‌های ویژه 3 دهک مورد مصرف همان 3 دهک قرار بگیرد، پایین است.

روشن‌‌‌ترین نشانه از «شانس ضعیف» این سیاست جدید اعتباری، «توان مالی یا اقتصادی فقرای مسکن در سه دهک اول جامعه» است. مطالعات طرح جامع مسکن در اوایل دهه90 یعنی مقطعی که «شرایط اقتصادی خانوارها با تورم‌‌‌های فزاینده اواخر دهه 90 و سه سال گذشته، تخریب نشده و قدرت قسطی‌‌‌دهی نیز تحت‌تاثیر رشد اقتصادی نزدیک به صفر دهه90، سقوط نکرده بود»، به سیاستگذار توصیه کرده بود «تامین مسکن اقشار ضعیف جامعه، به‌ویژه سه دهک اول باید از مسیرهایی غیراز سیاست پولی و اعتباری صورت بگیرد و اقدامات مبتنی بر وام برای این گروه از خانوارها به‌خاطر آنکه «وام‌‌‌پذیر» نیستند و «استطاعات» پرداخت قسط ندارند، جواب نمی‌‌‌دهد.»

سال گذشته نیز فردین یزدانی، نویسنده طرح جامع مسکن، پژوهشی درباره «توان پرداخت قسط توسط کم‌‌‌درآمدها» انجام داد که نشان می‌دهد، حداکثر توان آنها برای وام کمتر از 300 میلیون تومانی است. همچنین مرکز پژوهش‌‌‌های مجلس نیز سال گذشته اعلام کرده بود، قسط وام مسکن حمایتی معادل 1.6 برابر درآمد دهک اول و 80‌درصد درآمد دهک‌‌‌های دوم و سوم است. به این ترتیب، در شرایط کنونی، فقرای مسکن سه دهک اول، «وام‌‌‌پذیر» نیستند و نمی‌توانند از پس اقساط 7.3 میلیون تومانی وام 400 میلیون تومانی بربیایند. این وضعیت سبب می‌شود، وام ارزان به جای «اصابت به هدف»، وارد بازار غیررسمی که همواره «تقاضا برای تسهیلات بانکی ارزان‌قیمت» در آن وجود دارد، بشود. در تجربه مسکن‌‌‌مهر، بخشی از محرومان به خاطر آنچه «قادر نبودن به پرداخت آورده نقدی» اعلام می‌‌‌کردند، «امتیاز» خود را به فروش رساندند و در نهایت، بخشی از واحدهای مسکونی که با زمین رایگان دولتی و وام‌‌‌های 4 درصدی ساخته شده بود، به افرادی رسید که «مالک» بودند یا الزاما درطبقه «محروم» جامعه قرار نداشتند. 
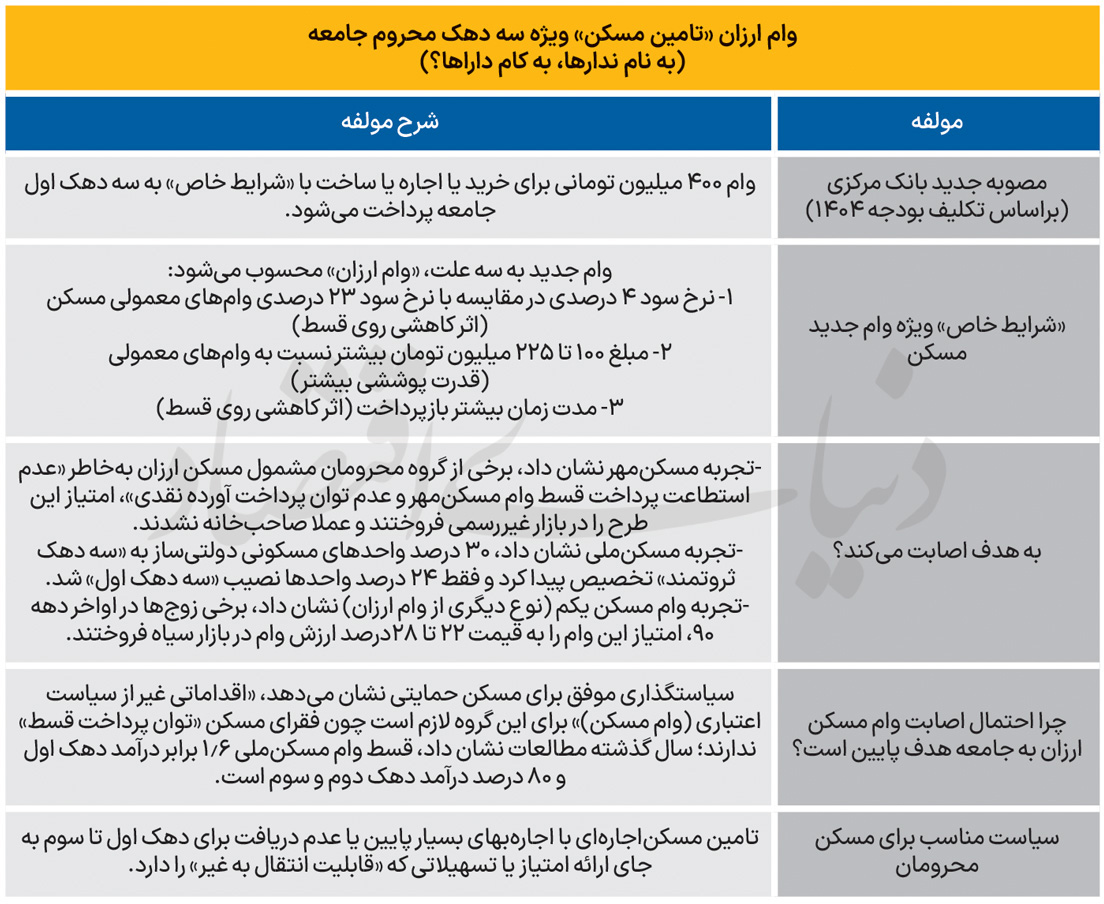
خرید و فروش «امتیاز وام مسکن یکم» در اواسط دهه 90 نیز دومین تجربه ناکام «سیاستگذار» در «تامین مسکن اقشار هدف با تسهیلات ارزان» بود. در آن دوره، وام خرید مسکن یکم با نرخ سود تک رقمی و سقف بیشتر، توسط «مشمولان» این تسهیلات، با قیمتی معادل 22 تا 28‌درصد ارزش ریالی وام، در بازار سیاه فروخته می‌‌‌شد. انحراف در «تخصیص امتیاز مسکن‌‌‌ملی» نیز سومین شکست سیاستگذار در «تخصیص درست و هدفمند تسهیلات حمایتی»، ‌‌‌ آخرین تجربه ناکام در این حوزه است که اخیرا اتفاق افتاد. گزارش «دنیای‌‌‌اقتصاد» از داده‌‌‌های رسمی وزارت راه و شهرسازی نشان می‌دهد، طی 4 سال گذشته، ‌‌‌ 30‌درصد از واحدهای مسکونی طرح «مسکن‌‌‌ملی» به 3 دهک آخر جامعه یعنی ثروتمندان تخصیص پیدا کرد و فقط 24‌درصد از واحدها نصیب «سه دهک اول جامعه» یعنی محرومان و کم‌‌‌درآمدهای واقعی شد. از طرفی، گزارش‌‌‌هایی وجود دارد که نشان می‌دهد، نیمی از خانوارهای ایرانی در سال‌های اخیر حتی یک‌بار هم تسهیلات بانکی دریافت نکرده‌‌‌اند. احتمال خیلی زیاد بخش قابل‌توجهی از «وام‌‌‌اولی‌‌‌ها» افرادی هستند که «استطاعت حداقلی برای پرداخت قسط ماهانه» را ندارند.  

هر چند مصوبه جدید بانک مرکزی برای وام ویژه 400 میلیون تومانی مسکن برای سه دهک اول جامعه، ‌‌‌ دو قید مشخص دارد مبنی بر اینکه «استعلامات لازم باید از سامانه رفاه ایرانیان برای تشخیص مشمولان سه دهک اول انجام شود» و «پرداخت وام‌‌‌های خرید و اجاره و ساخت منوط است به ارائه مبایعه‌‌‌نامه، اجاره‌‌‌نامه یا پروانه ساختمانی»، اما روند خرید و فروش امتیاز تسهیلات بانکی از نوع وام‌‌‌های ارزان و تکلیفی در بازار غیررسمی طی سال‌های گذشته تاکنون نشان داده است، دلالان یا واسطه‌‌‌های بازار در تهیه مدارک مورد نیاز برای انتقال امتیاز وام ارزان از هیچ اقدامی فروگذار نمی‌‌‌کنند. ضمنا تسهیلات تکلیفی در سال‌های گذشته تعادل منابع و مصارف بانک پرداخت‌کننده وام‌های مسکن را به‌هم زد و تقاضا در بازار را از تسهیلات خرید و تعمیرات خانه محروم کرد.

مسیر درست «تامین مسکن محرومان»
بررسی‌‌‌های «دنیای‌‌‌اقتصاد» درباره مسیر درست تامین مسکن سه دهک اول حاکی است، اقدامی باید از سوی سیاستگذار صورت بگیرد که «خانه‌‌‌دار شدن» یا «تامین سرپناه» را برای فقرای مسکن تضمین کند. یک اقدام رایج در الگوی جهانی تامین مسکن محرومان، «مسکن اجاره‌‌‌ای» است. ساخت مسکن اجاره‌‌‌ای با تسهیلات دولتی و «واگذاری» آن به محرومان با «اجاره‌‌‌بهای حداکثر 30 تا 50‌درصد مبلغ بازار» باعث می‌شود، این حمایت کاملا به هدف اصابت نکند و برخلاف وام ارزان یا مسکن ملکی حمایتی، «امتیازی با قابلیت انتقال به غیر» در دل خود ندارد.

منبع: روزنامه دنیای اقتصاد