به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، بانک مرکزی در آخرین روز کاری سال ۱۴۰۳، طرح سال ۱۴۰۲ یکی از بانکهای دولتی برای افزایش سقف وام خرید مسکن را سرانجام روی میز تصمیمگیری گذاشت و با تغییرات کاهنده در ارقام آن، تسهیلات جدید را به شکل «افزایش مشقی» تصویب کرد.
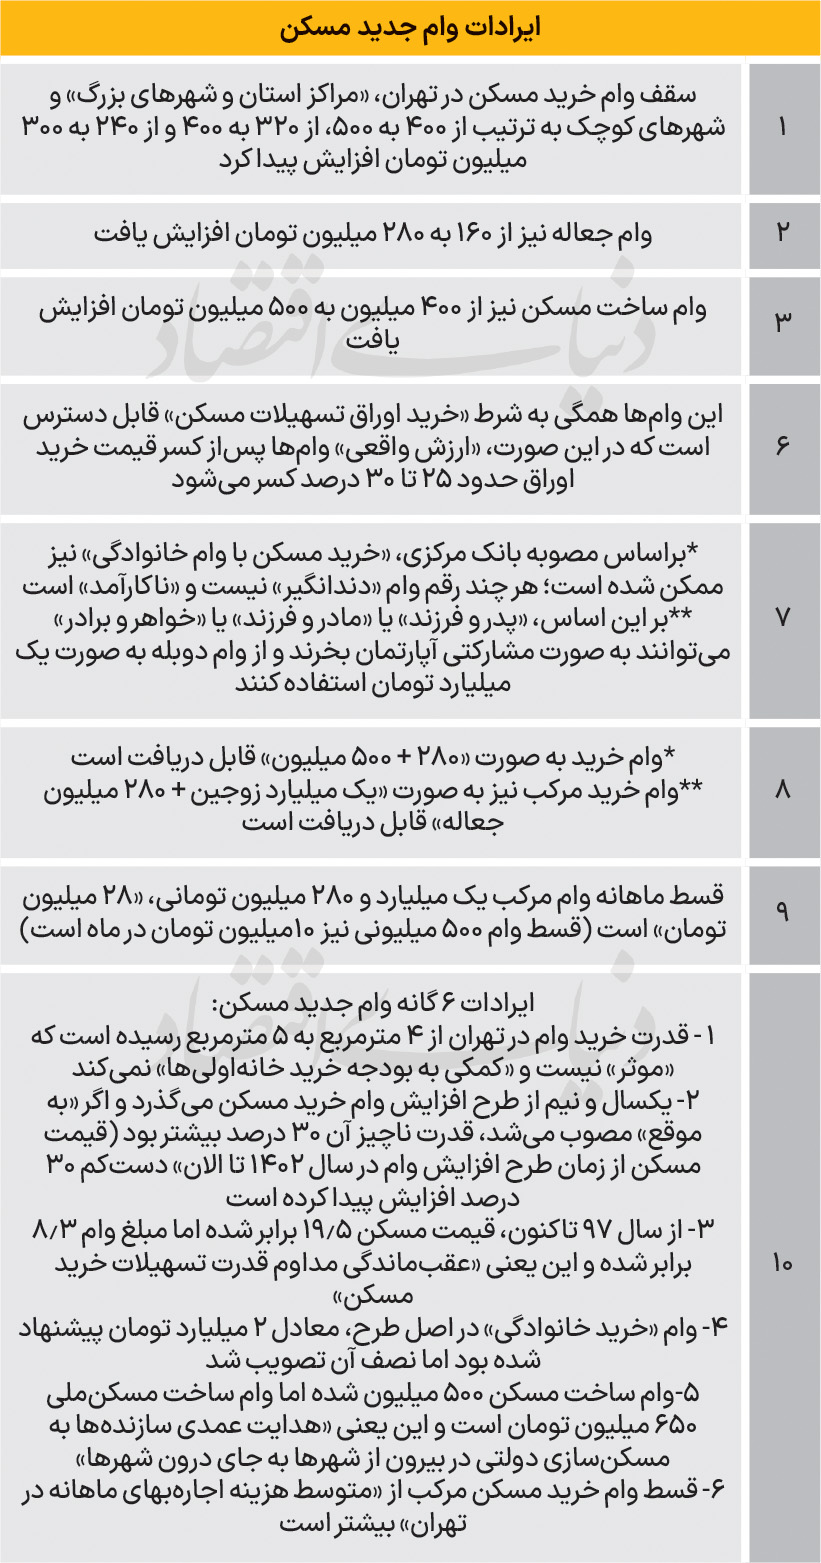
بر اساس مصوبه هیات عالی بانک مرکزی -که البته برخلاف رویههای قبلی افزایش مبلغ وام مسکن، این تصویبنامه ظاهرا به تایید شورای پول و اعتبار نرسیده است- سقف مبلغ وام خرید مسکن در تهران از 400 میلیون تومان به 500 میلیون تومان و در مراکز استانها و شهرهای بزرگ نیز از 320 میلیون به 400 میلیون تومان افزایش یافت. رقم افزایش یافته برای وام خرید مسکن در تهران «فقط 100 میلیون تومان» است. این یعنی «میزان اضافه شده تسهیلات معادل بهای خرید تنها 2 مترمربع از یک واحد مسکونی در پایتخت» که در نهایت «قدرت پوششی وام جدید را به 5 مترمربع» رسانده است.
همچنین سقف وام خرید مسکن در شهرهای کوچک نیز از 240 میلیون تومان به 300 میلیون تومان افزایش یافته است. ارقام وام جدید مسکن در دیگر شهرها نیز «ناکارآمد» به حساب میآید و قدرت آنچنانی برای «کمک اعتباری به زوجهای فاقد مسکن» ندارد. مصوبه آخرسالی بانک مرکزی، علاوه بر اینکه «مبلغ وام خرید مسکن را افزایش داده است»، سه بخش دیگر هم دارد که به ترتیب شامل «افزایش مبلغ وام ساخت»، «افزایش مبلغ وام جعاله» و همچنین «اجازه استفاده از وام دوبله برای خرید خانوادگی آپارتمان» میشود.
افزایش خفیف وام مسکن؛ چرا؟
برخلاف انتظار جامعه متقاضی خرید خانه اول، سیاستگذار پولی به «ناکارآمدی» وام خرید مسکن پایان نداده است بلکه مبلغ تسهیلات را به میزان خفیف افزایش داده است.
بررسیهای گروه مسکن «دنیایاقتصاد» در این باره نشان میدهد، 100 میلیون تومان افزایش مبلغ وام خرید مسکن یعنی پوشش بودجه خرید تنها یک مترمربع از یک واحد مسکونی چندسال ساخت در تهران، آن هم در شرایطی که وام 400 میلیون تومانی قبلی تنها پوشش 4 مترمربع را میداد. (اواخر سال گذشته متوسط قیمت یک مترمربع واحد مسکونی بر اساس شاخص مسکن «دنیایاقتصاد» به حول و حوش 95 میلیون تومان رسید.) به این ترتیب قدرت مالی تسهیلات جدید در حد 5 مترمربع است و این یعنی «تمدید ایراد بزرگ وام خرید مسکن» با مصوبه جدید. البته «قدرت اسمی» وام جدید مسکن 5 مترمربع است و اگر هزینه خرید اوراق تسهیلات از مبلغ اسمی تسهیلات کسر شود، «قدرت واقعی» به حدود 3 مترمربع سقوط میکند و این یعنی «بیاثری» وام جدید.
عرف قدرت پوشش وام خرید مسکن در کشورها، رقمی معادل حداقل 75درصد از بهای خرید یک خانه است اما در تهران با وام جدید، فقط میشود 5 مترمربع از یک آپارتمان متعارف (85 مترمربعی) را خرید که زیر 10درصد بهای خرید خانه میشود. بانک پرداختکننده تسهیلات مسکن تیر ماه سال 1402 پیشنهاد افزایش سقف وام خرید مسکن را به بانک مرکزی ارائه کرده بود و اگر آن زمان «تصمیمگیری» میشد، با توجه به رشد قیمت مسکن طی این سالها، «قدرت وام در ماههای ابتدایی تصویب» به مراتب بالاتر از الان بود. ابتدای سال 1402، متوسط قیمت مسکن در تهران حدود 30درصد از سطح فعلی کمتر بود.
بررسیهای «دنیایاقتصاد» درباره علت «پرهیز سیاستگذار پولی از احیای کارآمدی قدرت وام خرید مسکن» نشان میدهد، اینکه عاملان مصوبه جدید به «تغییر خفیف مبلغ وام مسکن» بسنده کردهاند میتواند ناشی از «ترس تورمی از قدرت تسهیلات خرید مسکن» و در عین حال «کمبود منابع اعتباری برای پرداخت وام» باشد. با این حال برای هر دو مساله، «راه حل درست» وجود دارد که سیاستگذار نمیخواهد آنها را ببیند. راه حل برای ترس تورمی از وام خرید مسکن کارآمد، «پرداخت وام دو منظوره» است به این معنا که در تهران با توجه به اینکه «وام خرید مسکن کارآمد، یعنی حداقل 3 میلیارد تومان تسهیلات»، این وام میتواند در قالب پیشفروش آپارتمان ابتدا به ساخت داده شود اما به نام فرد پیشخریدار. به این ترتیب در ازای پرداخت هر فقره وام مسکن 2 میلیارد تومانی بابت خرید، یک واحد مسکونی جدید به بازار اضافه میشود و اثر احتمالی افزایش وام به عنوان محرک قیمت از این مسیر مهار میشود. برای مشکل کمبود منابع نیز لازم است بانکها بر اساس قیمت تمامشده منابع آن هم برای تسهیلات بلندمدت، نرخ سود تسهیلات را تعیین کنند.
با این حال، «مانع سومی» هم مقابل «کارآمدسازی وام مسکن» وجود دارد که به «بنیه اقتصادی خانوارها برای پرداخت قسط» برمیگردد.اگر قرار باشد وام خرید مسکن به 3 میلیارد تومان افزایش یابد، قسط ماهانه تسهیلات به نزدیک 100 میلیون تومان میرسد که با توجه به «افت درآمد سرانه واقعی خانوارها طی دهه 90»، پرداخت چنین اقساطی احتمالا برای دهکهای بسیار پردرآمد نیز غیرممکن است. هر چند در صورت «مهار تورم» و در نتیجه «کاهش نرخ سود تسهیلات خرید خانه اول» و «اختصاص یارانه برای وام مسکن اول» بخشی از این مانع قابل رفع است.
«خرید خانوادگی» آپارتمان با وام یک میلیاردی
ابتدای سال گذشته بانک دولتی پرداختکننده وام مسکن پیشنهاد کرده بود «وام خرید مسکن برای خرید مشارکتی آپارتمان به حداقل 2 میلیارد تومان افزایش پیدا کند.» آن پیشنهاد از آنجا مطرح شده بود که «سمت تقاضا برای پذیرش وام مسکن کارآمد با چالش پرداخت قسط» روبهرو است. اما اگر وام خرید مسکن افزایش سقف پیدا کند و قسط آن توسط بیش از یک نفر پرداخت شود، آن چالش برطرف میشود.
پیشنهاد یکسال پیش شبکه بانکی، حالا با نصف آن مبلغ (تغییر کاهنده اصل پیشنهاد) مصوب شده است. بر اساس مصوبه بانک مرکزی، چنانچه پدر و فرزند یا مادر و فرزند یا خواهر و برادر به صورت 2 نفری، یک واحد مسکونی خریداری کنند، وام جدید 500 میلیون تومانی به صورت دو فقره و در مجموع به میزان یک میلیارد تومان به آن واحد تعلق میگیرد. این مصوبه امکان خرید خانوادگی آپارتمان را فراهم میکند و مدلی است برای اینکه اعضای خانواده به فرد اصلی متقاضی مسکن با پرداخت نیمی از اقساط چه به شکل نمایشی برای رعایت مصوبه و چه به شکل واقعی کمک کنند تا او بتواند به جای وام ناکارآمد 500 میلیونی از وام یک میلیاردی که تا حدودی بسیار ضعیف، بهای خرید خانه را پوشش میدهد استفاده کند. در تهران با توجه به اینکه متوسط قیمت واحد مسکونی متعارف 5 تا 6 میلیارد تومان است، یک وام حداقل 3 میلیارد تومانی و به شکل نرمال 4 میلیاردی موردنیاز است. برای استفاده از وام مسکن، به روال قبل، «دریافت وام زوجین» نیز مجاز و برقرار است.
وام زوجین به صورت 2 فقره وام 500 میلیون تومانی در تهران و 2 فقره وام 400 میلیون تومانی در مراکز استان و شهرهای بزرگ و همچنین 2 فقره وام 300 میلیونی در شهرهای کوچک برای خرید یک واحد مسکونی به فردی که خانه را به صورت مشارکتی با همسرش، معامله میکند، تعلق میگیرد.
وام ساخت مسکن از «مسکن ملی» هم کمتر
یکی دیگر از ایرادات مصوبه بانک مرکزی برای تسهیلات مسکن به وام ساخت مربوط است. در حالی که سال گذشته وام ساخت برای «مسکن ملی» به 650 میلیون تومان افزایش پیدا کرد، وام ساخت برای بازار ساختوسازهای معمولی و طبیعی اما به 500 میلیون تومان تغییر کرده است. این مدل سیاستگذاری برای تامین مالی مسکن یعنی «پاس گل به مسکنسازی دولتی» در شرایطی که بخش واقعی بازار ساختوساز که همان سرمایهگذاران ساختمانی هستند با «عطش اعتباری و تسهیلاتی» روبهرو هستند.
مسکنسازی دولتی، بخش واقعی بازار ساخت مسکن نیست بلکه بخش گلخانهای آن است که با اجبار و «دخالت دولت»، پروژههایی تعریف میشود که ابتدا با قیمت دستوری پایین استارت میخورد اما به خاطر «دخالت دولت در بازار ساخت مسکن»، این پروژهها به جای یکسال ساخت، چند سال کش پیدا میکنند و در نهایت «گرانتر از رقم طبیعی»، ساخته و تحویل افراد میشود.
در شهر جدید پرند، قیمت مسکن ملی حدود 20 تا 25درصد گرانتر از واحدهای مسکونی موجود در سطح شهر است. در ابتدای سال 1404 برآورد میشود، هزینه ساخت یک مترمربع آپارتمان در تهران نزدیک به 30 میلیون تومان و در کشور بالای 20 میلیون تومان باشد. اگر قرار باشد وام ساخت، دو سوم هزینه ساخت را تامین کند، در این صورت «وام ساخت باید یک میلیارد تومان باشد، نه 500 میلیون.»
ناترازی وام و قیمت
بررسیهای «دنیایاقتصاد» نشان میدهد، از سال 97 تاکنون رقم وام خرید مسکن 3.8برابر شده در حالی که قیمت مسکن در همین فاصله زمانی، 19.5 برابر شد. عقبماندگی آشکار قدرت وام مسکن در برابر قیمت آپارتمان، باعث انباشت تقاضای مصرفی پشت دروازه خرید شده که در سالهای آینده همین مساله میتواند روند تعدیل قیمت را سخت کند.
منبع: روزنامه دنیای اقتصاد