مسیر صفحه جاری : کمیسیون ها»روابط عمومی، تبلیغات و امور رفاهی»برنامه های عملیاتی
اخبار و رویدادها
آستانه تحمل بحران مسکن
3 روز پیش by روابط عمومی انجمن

کارنامه ۵ ساله «۴‌میلیون مسکن طی چهار سال» روز گذشته منتشر شد و راندمان واقعی طرح «مسکن‌ملی» را مشخص کرد: احداث زیر ۸۰۰ هزار واحد مسکونی از شهریور سال۱۴۰۰ تاکنون و تحویل فقط ۱۰۷ هزار خانه که ۸۰درصد آنها طی ۲سال اخیر تکمیل شده است. در گزارش رسمی دولت، دست‌کم ۲ علت مردودی طرح مسکن‌سازی دولتی به شکل غیرمستقیم شرح داده شده است. مردم به جای بانک‌ها «تامین مالی» مسکن‌ملی را به دوش می‌کشند؛ به‌طوری‌که سهم غالب پرداختی به پیمانکاران از محل «آورده‌ نقدی» است نه «وام ساخت». نارسایی دوم طرح، نبود بودجه و عدم همکاری دستگاه‌ها و استانداری‌ها برای تامین زیرساخت‌های زمین‌های ۹۹ساله است. در حال حاضر به‌رغم «آشکار شدن» قطار مشکلات سیاست مسکن‌سازی دولتی به پشتوانه زمین‌های فاقد کمترین «امکانات زندگی»، برخی سیاستگذاران اصرار به پهن‌تر شدن دامنه «واگذاری زمین و ثبت‌نام مسکن دولتی ملکی از خانه‌اولی‌های کم‌درآمد» دارند. دکتر حسین‌ عبده‌تبریزی اما در مقاله جدیدی که تحت عنوان «۵ سال بحران مسکن بی‌سابقه طی ۵۰ سال گذشته» به «دنیای‌اقتصاد» ارائه کرده، خطاب به دولت پزشکیان خواستار پرهیز دولتمردان از «اعلام وعده‌های بزرگ ساختمانی» شده است. او در تحلیل خود با تاکید بر اینکه «افزایش آمار ثبت‌نام از متقاضیان مسکن و کلنگ‌زنی پروژه‌ها، موفقیت محسوب نمی‌شود» هشدار می‌دهد: آورده نقدی پیش‌خریداران مسکن‌مهر و مسکن‌ملی از برآوردهای روز اول دولت‌ها بیشتر شد. این مخاطره ناشی از ۴مساله در این طرح‌ها است که با گسترش دادن ابعاد طرح می‌تواند به فرسایش اعتماد عمومی منجر شود. در این بررسی، بحران عدم دسترسی حقوق‌بگیران و کم‌درآمدها به مسکن مناسب نه فقط به خاطر «رشد قیمت خانه» که عمدتا ناشی از «افت درآمد واقعی خانوارها توام با تورم مزمن» عنوان شده است؛ چالشی که «آستانه تحمل» مستاجرها را تا مرحله حذف هزینه درمان، کاهش کیفیت خوراکی،‌ فروش دارایی و مهاجرت به مسکن نامناسب تغییر داده است. او ضمن معرفی «راه گذار پایدار از این وضعیت»، در شرایط موجود ۴ سیاست فوری، محدود و ضروری به دولت پیشنهاد کرده است.

?????? ?????...
سپر نامرئی رشد اجاره مسکن
شنبه, آبان 09, 1405 by روابط عمومی انجمن

سرعت افزایش اجاره‌بها در کشور برای هشتمین ماه پیاپی نسبت خود را با میزان تورم عمومی حفظ کرد؛ طی این مدت نرخ رشد اجاره مسکن کمتر از نصف نرخ تورم بوده است.  بررسی‌ها نشان می‌دهد، یک عمل مرتبط با معیشت مستاجرها به دستگاه کنترل نامحسوس تورم اجاره تبدیل شده است.

?????? ?????...
معامله عادی با سند سبز در دادگاه معتبر نیست/شناسه یکتا مانع فروش یک واحد به چند نفر می‌شود
شنبه, آبان 09, 1405 by روابط عمومی انجمن

وزیر دادگستری با تأکید بر ضرورت اجرای قانون الزام به ثبت رسمی معاملات، نسبت به بی‌اعتباری معاملات عادی املاک دارای سند سبزرنگ هشدار داد و خواستار اطلاع‌رسانی گسترده درباره مهلت‌های تعیین شده در اجرای قانون ثبت رسمی معاملات اموال غیرمنقول شد.

?????? ?????...
تورم نقطه به نقطه مسکن در مهرماه 1405 به 34.2درصد رسید
پنجشنبه, آبان 07, 1405 by روابط عمومی انجمن

بر اساس گزارش ارائه شده توسط مرکز آمار، نرخ تورم ماهانه بخش مسکن در مهرماه 3.5 درصد، تورم نقطه به نقطه (نسبت مهر امسال نسبت به مهر سال گذشته) ۳۴.۲ درصد و تورم سالانه بخش مسکن 32.7درصد افزایش داشته است. 

?????? ?????...
افق مسکن تا پایان سال
سه شنبه, آبان 05, 1405 by روابط عمومی انجمن

آینده بازار مسکن و مهم‌ترین متغیر آن یعنی روند قیمت، با نظرسنجی از ۱۸اقتصاددان و صاحب‌نظر اقتصاد مسکن مورد بررسی قرار گرفت.  پیش‌از پرداختن به سرنوشت بازار ملک طی ماه‌های باقی‌مانده از سال۱۴۰۵، تحلیل اتفاقاتی که در ماه‌های گذشته از سال جاری رخ داد، اهمیت دارد.  متوسط «قیمت‌فروشنده» در بازار مسکن شهر تهران از ابتدای سال تاکنون ۷۶درصد افزایش پیدا کرده و تورم نقطه‌ای ملک نیز ۱۳۵درصد شده که این نرخ اگرچه از بازدهی سالانه همه بازارهای موازی کمتر است، اما نشان می‌دهد سرعت افزایش قیمت خرید آپارتمان نسبت به سال گذشته، بسیار تند شده است.  در این نظرسنجی، نقش‌اول محرک قیمت مسکن از بین سه فاکتور «جهش دلار، انتظارات تورمی در جامعه و رشد هزینه ساخت» شناسایی شد. همچنین برآورد میزان رشد آتی قیمت نسبی مسکن در مقایسه با نوسان قیمت بازارهای موازی با لحاظ «حفظ شرایط سیاسی فعلی» پرسش دیگری است که کارشناسان سناریوی محتمل را برای آن اعلام کرده‌اند.  تحلیل‌های مکمل صاحب‌نظران درباره افق بازار مسکن۱۴۰۵ حاکی است، تحت‌تاثیر رکود اقتصادی، قدرت خرید فعلی توانایی لازم برای جابه‌جایی بزرگ قیمت ملک را ندارد.

?????? ?????...
مهلت بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده تابستان تا ۲۴ آبان
يکشنبه, آبان 03, 1405 by روابط عمومی انجمن

سازمان امور مالیاتی کشور با صدور بخشنامه‌ای، مهلت بهره‌مندی مؤدیان از بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده دوره تابستان ۱۴۰۵ و تکمیل اطلاعات معاملات این دوره در سامانه مؤدیان را تا پایان روز ۲۴ آبان‌ماه تمدید کرد.


?????? ?????...
بازگشت مسکن به خط دلار
شنبه, آبان 02, 1405 by روابط عمومی انجمن

قیمت مسکن در ماه گذشته بالاترین رشد ‌نقطه‌ای ۱۳.۵سال اخیر را تجربه کرد. بررسی‌های «دنیای‌اقتصاد» نشان می‌دهد، این افزایش بیشتر از آنچه ناشی از «عمق‌بخشی به معاملات از سمت خریداران» باشد، نتیجه انعکاس بخشی از انتظارات تورمی به بازار ملک است.

?????? ?????...
بورس و طلا؛ پیشتاز بازارها
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

بازارهای دارایی در میانه تشدید ریسک‌های سیاسی و اقتصادی، سالی پرنوسان را پشت سر گذاشته‌اند؛ با این حال، طلا و بورس در رقابت بازدهی یک‌ساله، پیشتاز سایر بازارها بوده‌اند. در یک‌سال اخیر، طلا با بازدهی ۱۸۱درصدی و بورس و سکه با رشد ۱۶۸درصدی، بیشترین بازدهی را ثبت کردند. بازار سهام، با وجود وقفه ۸۰روزه معاملات و ازسرگیری فعالیت از ۲۹اردیبهشت، در هفت ماه نخست سال عملکردی فراتر از انتظار ثبت کرده است. بورس با بازدهی ۱۲۰درصدی در هفت‌ماه نخست سال رتبه نخست را در میان بازارهای دارایی به خود اختصاص داد و دلار در جایگاه دوم قرار گرفت. در مقیاس ماهانه، اما سکه‌ها پیشتاز شدند؛ به‌طوری‌که نیم‌سکه با بازدهی ۱۸درصدی در صدر بازارها ایستاد و ربع‌سکه نیز بازدهی ۱۷درصدی را ثبت کرد. این تفاوت در عملکرد بازارها نشان می‌دهد رقابت برای کسب بازدهی همچنان ادامه دارد؛ رقابتی که با توجه به تداوم نااطمینانی‌های داخلی و خارجی، احتمالا تا پایان سال میان بورس و طلا ادامه خواهد یافت.

?????? ?????...
پشت صحنه رکورد مالکیت مسکن
پنجشنبه, مهر 30, 1405 by روابط عمومی انجمن

نرخ مالکیت مسکن در خانوارها براساس گزارش مرکز آمار ایران با حدود یک واحد درصد افزایش به بالاترین میزان از سال۱۴۰۰ رسیده و همزمان سهم اجاره‌نشین‌ها از کل خانوارهای شهری نیز افت کرده است.  ظاهر این داده‌ها «بهبود دسترسی به مسکن مناسب ملکی» و کاهش جمعیت اجاره‌نشین را نشان می‌دهد.  اما رجوع به آمارهای مکمل از جمله تعداد خانوارهای مالک و مستاجر مشخص می‌کند، اوضاع مستاجرها الزاما بهبود پیدا نکرده؛ چراکه تعداد خانوارهای مستاجر حدود ۲۰هزار خانوار زیاد شده است.  ۶فرضیه برای رشد نرخ مالکیت وجود دارد.

?????? ?????...
ماموریت غیرممکن مسکن تا ۱۴۰۷
سه شنبه, مهر 28, 1405 by روابط عمومی انجمن

دو هدف‌گذاری‌ برنامه هفتم در بخش مسکن، با تصمیم دولت و در قالب «اصلاح احکام قانون برنامه ۵ ساله»، متناسب با واقعیت‌های اقتصادی کشور تعدیل می‌شود.  این قانون مکلف کرده بود سالانه یک‌میلیون مسکن جدید در کشور ساخته شود که ۲۰۰هزار واحد آن «مسکن‌حمایتی» است. اما با استناد به ۳فاکتور، برنامه تولید تا ۱۴۰۷ به سالی ۷۴۰هزار واحد کاهش پیدا می‌کند.  دومین ماموریت دولت در این قانون، «عرضه زمین ۹۹ساله معادل ۵ برابر مساحت شهر تهران» طی ۵سال است که دوبرابر «توان تامین اراضی به معنای واقعی زمین قابل‌زیست» است.

?????? ?????...
  
عضویت در خبرنامه
نام
نام خانوادگی
ایـمیل

ذخیره اطلاعات
  
برنامه های عملیاتی کمیسیون روابط عمومی، تبلیغات و امور رفاهی

  شرح وظایف و مسئولیتهای کمیته روابط عمومی انجمن انبوه سازان استان آذربایجان شرقی
نيم نگاه:
 روابط عمومي مجموعه اي از اقدامات و تلاش هاي آگاهانه ، ‏سنجيده و برنامه ريزي شده به منظور جلب مشاركت عمومي و ‏استقراء و كسب تفاهم متقابل بين يك سازمان و گروه هاي مورد ‏نظر آن سازمان است ، بايد پذيرفت كه روابط عمومي دانش، فن، ‏هنر و تخصص است .تلاش ما در جهت این خواهد بود تا روابط عمومی انجمن را به عنوان قلب تپنده  انجمن انبوه سازان استان آذربایجان شرقی فعال نماییم .
ذیلا طبقه بندی وظایف این کمیته که میتواند فراراه و انگیزه ای جهت فعالیت در این کمیته گردد ارائه گردیده است .
 الف) ارتباط با رسانه ها : 
رسانه ها نقش اطلاع رساني درجامعه را بعهده دارند و اين مهم بر عملكرد ‏روابط عمومي و نقش آن در ارتباط با رسانه ها تاكيد دارد . هدف از ارتباط ‏با رسانه ها ارسال اخبارو گزارش عملكرد تنها نيست بلكه بايد با رسانه ها ‏بگونه اي ارتباط برقرار نمود كه اين ارتباط دو سويه و بصورت فعال باشد . ‏ارتباط با رسانه مي تواند نقطه قوت روابط عمومي‎ ‎ها باشد.‏ 
عمده فعاليت : 
- ارسال خبر، گزارش خبري (با تصوير و يا بدون تصوير) ‏ 
- برگزاري مصاحبه با رؤساي ادارات و كارشناسان و نمایندگان 
- جوابگويي به رسانه ها در مواردي كه سوالي مطرح نموده اند ‏ 
- برگزاري توربازديد اصحاب رسانه از فعاليت ها و پروژه هاي شاخص 
- برگزاري جلسات و نشست هاي كاري با اصحاب رسانه ‏ 
- تهيه بريده جرايد و بولتن خبري در سطح شهرستان 
-آماده سازی و برنامه ریزی شرح وظایف کمیته در زمان  بحران 
-ارائه ویژه نامه معرفی اعضا و کارها و پروژه های آنان به صورت سالانه 
- تهيه گزارش عملكرد از فعاليتهاي بخش ارتباط با رسانه بصورت سه ماهه در قالب ‏گزارش كارفصلي ‏(نظام نامه اطلاع يابي واطلاع رساني توسط مديريت روابط عمومي تهيه و ارائه شده است.)‏ 
ب) ارتباطات مردمي  و بین الملل 
ديدار چهره به چهره هميشه از اساسي ترين ابزار ارتباطات بوده و هست ‏‏.با اين نوع ارتباطات بسياري از مشكلات بصورت آني مرتفع مي شود لذا با ‏توجه به اهميت موضوع مسئولين روابط عمومي بايد براي اين مقوله جايگاه ‏ويژه اي در نظر بگيرند .‏
 عمده فعاليت : 
- تهيه و تنظيم تقويم ملاقات مدیر عامل و اعضای هیئت مدیره  و اعلام به همه ‏رسانه ها ، مردم و همكاران 
- تهيه گزارش از روند اجراي اين ملاقات ها بصورت سه ماهه ‏ 
- ارزيابي اين نشست ها و ملاقات ها با ابزار فرمهاي نظرسنجي ‏ 
- برنامه ريزي براي نشست هاي صميمي همكاران با هیئت مدیره  بصورت بخش بخش در طي ‏هفته (همه همكاران در طي هرسال 1 نشست با مدير داشته باشند .)‏ 
- حضورمديران و یا نمایندگان کمیته درمجامع عمومي(اجتماعات ملي ومذهبي و...)‏
-ارتباط با دانشگاه ها و مراکز علمی و پژوهشی 
-ارتباط با سازمانهای همکار 
-ارتباط با  اساتید دانشگاه ها نخبگان و نویسندگان و پژوهشگران 
-ارتباط با مسئولین و مدیران سازمانها و ارگانها و بانکها و نمایندگان مجلس و ...
-ارتباط با سازمانها و نهادهای بین المللی 
ج) همايش / مراسم / نمايشگاه
 يكي از فنون روابط عمومي براي معرفي دستاوردهاي انجمن ‏برگزاري همايش ،مراسم يا نمايشگاه است و مسئول روابط عمومي ‏بايد ضمن داشتن تقويم برگزاري اينگونه برنامه ها با استفاده از ‏تكنيك هاي برگزاري موارد ذكرشده را ارزيابي نمايد .‏
عمده فعاليت : 
‏ - تهيه تقويم برگزاري همايش / مراسم / نمايشگاه در شهرستان ‏ 
- برنامه ريزي عملياتي برگزاري نمايشگاه ‏ 
- استفاده از امكانات روز در همايش ها،مراسم ونمايشگاهها 
-افتتاحیه پروژه های علمی و پژوهشهای عمرانی 
1) بازديد از پروژه ها / افتتاحيه ها /ملاقات با مسئولين شهرستان 
با توجه به اهميت پروژه ها كه از نظر اقتصادي ، اجتماعي و حتي سياسي ‏مي تواند در بافت شهرستان تغير حاصل نمايد و روابط عمومي بايد در ‏اين موارد ‏‏مطلع باشد . ضروري است روابط عمومي با داشتن اطلاعات كافي ضمن ‏برنامه ريزي براي برگزاري امور فوق الذكر گزارشهاي مطلوبي را ‏تهيه و از طريق رسانه ها اطلاع رساني نمايد.‏
عمده فعاليت : 
- حضور مسئول روابط عمومي طي برگزاري اين برنامه ها بصورت فعال ‏ 
- تهيه خبر و گزارش خبري باتصريح به رسانه هاي گروهي ملي ومحلي 
2 ) هماهنگي براي حضور در مراسم هاي شادي و غم همكاران ‏ ‏ ‏
يكي از مهمترين موضوعاتي كه روابط عمومي ها بدليل تعدد فعاليت اكثراً ‏آن را به فراموشي مي سپارند حضور در مراسم هاي غم و شادي همكاران ‏است .اين موضوع يكي از مهمترين ابزار ارتباطات درون سازماني است كه ‏بايد روابط عمومي بصورت برنامه ريزي شده در اين امور حاضر و فعال ‏باشد . 
عمده فعاليت :‏ 
- داشتن برنامه براي نحوه حضور همكاران و روابط عمومي در مراسم هاي شادي و ‏غم همكاران 
- انتشارپيام تبريك يا تسليت از طرف مديروكاركنان 
- انعكاس اين برنامه در صورت لزوم درسطح داخلي سازمان با توجه به فرهنگ قومي و محلي هر ‏منطقه ‏


د ) انتشارات  و تبلیغات محیطی و سمعی بصری 
يكي ديگر از ابزارهاي روابط عمومي براي نشر و اطلاع رساني برنامه ‏ها فعاليت هاي انتشارات مي باشد. براين اساس روابط عمومي ضمن ‏داشتن هدف از انتشارات ، لازم است تقويم زمان بندي شده اي براي ‏تمامي برنامه ها تهيه و بر اساس آن فعاليت نمايد . ضمناً ضروري ‏نيست كه حتماً اين انتشارات با هزينه گزاف و گران انجام شود بلكه ‏ماهيت و محتواي آن بسيار مهم است 
عمده فعاليت : 
- داشتن تقويم فعاليت انتشاراتي درسال ‏ 
- پوشش تمام فعاليتهاي مديريت در حوزه انتشارات درقالب ‏بروشوربنر،استند،سي دي،كاتالوگ، پوسترو... ‏ 
تبليغات محيطي
 فضاسازي محيط اداري هميشه توانسته است ديدگاه مخاطبين سازمان ‏را نسبت به آن سازمان تغيير يا اصلاح نمايد .‏ 
عمده فعاليت : 
- تهيه تقويم آذين بندي ساختمان اداري به مناسبت هاي مختلف ‏ 
- نظارت بر تزئين فضاي داخلي و بيروني ساختمان هاي اداري 
- نصب پوسترهاوبروشورهاوكاتالوگ هاي تبليغاتي درتابلوي اعلانات ‏ 
- نصب پلاكارد در محل هاي اجتماع مردم مثل مراسم ملی ومذهبی  و ...‏  ) 
سمعي و بصري: 
تهيه اسناد تصوير از فعاليت سازمان بسيار مهم و ضروري است و ‏داشتن آرشيوي از آن در مديريت ضروري تر ، سمعي بصري چشم و ‏چراغ سازمان براي مخاطب است زيرا تا مخاطب نتواند بصورت ‏تصاويرفعاليت را ببيند قانع نخواهد شد .‏ ‏
عمده فعاليت : 
- داشتن آرشيو فني از فعاليت هاي سمعي بصري ‏ 
- قابل ارائه بودن اين فعاليت در كمترين زمان به مديريت (بصورت الكترونيكي ‏وحجمي)‏ 
- نصب و پخش تصاوير براي همكاران به مناسبت هاي مختلف و بهره برداري آنها ‏ ) 

ه)پژوهش و افكار سنجي 
مناسب است درروابط عمومي هركاري بر اساس پژوهش انجام شود و ‏داشتن پژوهش، آن هم بصورت افكارسنجي ضروري است ،علت اين امر ‏هم بدست آوردن اطلاعات فوري از روند فعاليتي است كه انجام مي ‏شود.ضمناً افكارسنجي بايد در زمان كوتاه مطالب مفيد را در اختيار ‏مديريت قرار بدهد و اصطلاحاً تحقيق ساندويچي هم ‏ مي گويند .‏
 عمده فعاليت : 
 - داشتن تقويم اجرايي طرح نظرسنجي طي يكسال براي فعاليتهاي درون سازماني يابرون سازماني ‏ 
- داشتن فرم هاي خام نظرسنجي براي موضوعات خاص و يا طراحي فرم جديد با ‏توجه به شرايط و فرهنگ هر شهرستان و دهستان 
‏ - انجام حداقل دو پروژه نظرسنجي با هماهنگي مديريت طي سال ‏ 
‏ ‏و)ارتباطات الكترونيكي
 1- ارتباطات الكترونيكي (‏ICT‏ )‏: 
سرعت انتقال اطلاعات واخبار در عرصه كنوني جهان باعث تحولات بزرگي ‏در شكل گيري هر جامعه شده است .روابط عمومي بعنوان محل و مأمن ‏ايجاد ارتباطات برون سازماني هر نهاد يا مؤسسه بايد با استفاده از اين ‏شيوه هاي جديد اطلاع رساني، ضمن سرعت دادن به فرآيند ارسال اخبار و ‏گزارش ، باعث رشد و ثبات فعاليت هاي فرهنگ سازماني كه پايه و اساس ‏رشد سازماني است را فراهم مي نمايد .‏
 عمده فعاليت : 
-        داشتن اطلاعات كافي و بهره گيري از فن آوريهاي ‏IT 
-        ايجاد ارتباط الكترونيكي بصورت مداوم با سازمان ‏ 
-        ايجاد صندوق پستي الكترونيكي فعال اختصاصي روابط عمومي جهت دریافت نظرات همکاران و اعضا وسایر کمیته ها و متن کامل مصوبات آنان 
-        به روزكردن اخبار بخش درسايت سازمان ‏ ‏
2-پيام كوتاه 
‏ ارسال پيام كوتاه از طريق تلفن همراه يكي از پرجاذبه ترين وسيله ‏ارتباطي بصورت فردي وگروهي است . روابط عمومي ها با استفاده از ‏اين ابزار ضمن ارسال پيام هاي كوتاه فرهنگي ترويجي مي توانند ‏سؤالات مخاطبان خود را احصاء نمايند.‏
 عمده فعاليت :
- داشتن ليست تلفن همراه مخاطبان بصورت گروه بندي شده ‏ 
- تهيه متون پيام كوتاه براي مناسبت ها و برنامه هاي هر بخش بر اساس فرهنگ و ‏شرايط اقليمي هر بخش به تفكيك پيام هر بخش
ز) رفاه :
1- ارائه امكانات رفاهي به اعضا 
2- معرفي افراد جهت دريافت خدمات رفاهی به انجمن 
4- انجام امور بيمه‌هاي درماني ،مكمل و مسئوليت حرفه‌اي وتهیه پیش قرارداد 
5-تهیه پیش نویس قراردادها با آژانسهای مسافرتی و هواپیمایی و...
6- انجام امور امكانات رفاهي اعم از مهمانسرا وهتل  و باشگاه ورزشي و استخرها 
7- برگزاری تورهای تفریحی و علمی و نمایشگاهی  و صنعتی  خارجی و داخلی برای اعضا 
8- مذاکره با مراکز خرید و کارخانجات و ...جهت دریافت تخفیفات ویژه برای اعضا 

  
بایگانی اخبار
ابزار ۵ کاره بازار مسکن
سه شنبه, آبان 08, 1403 by روابط عمومی انجمن

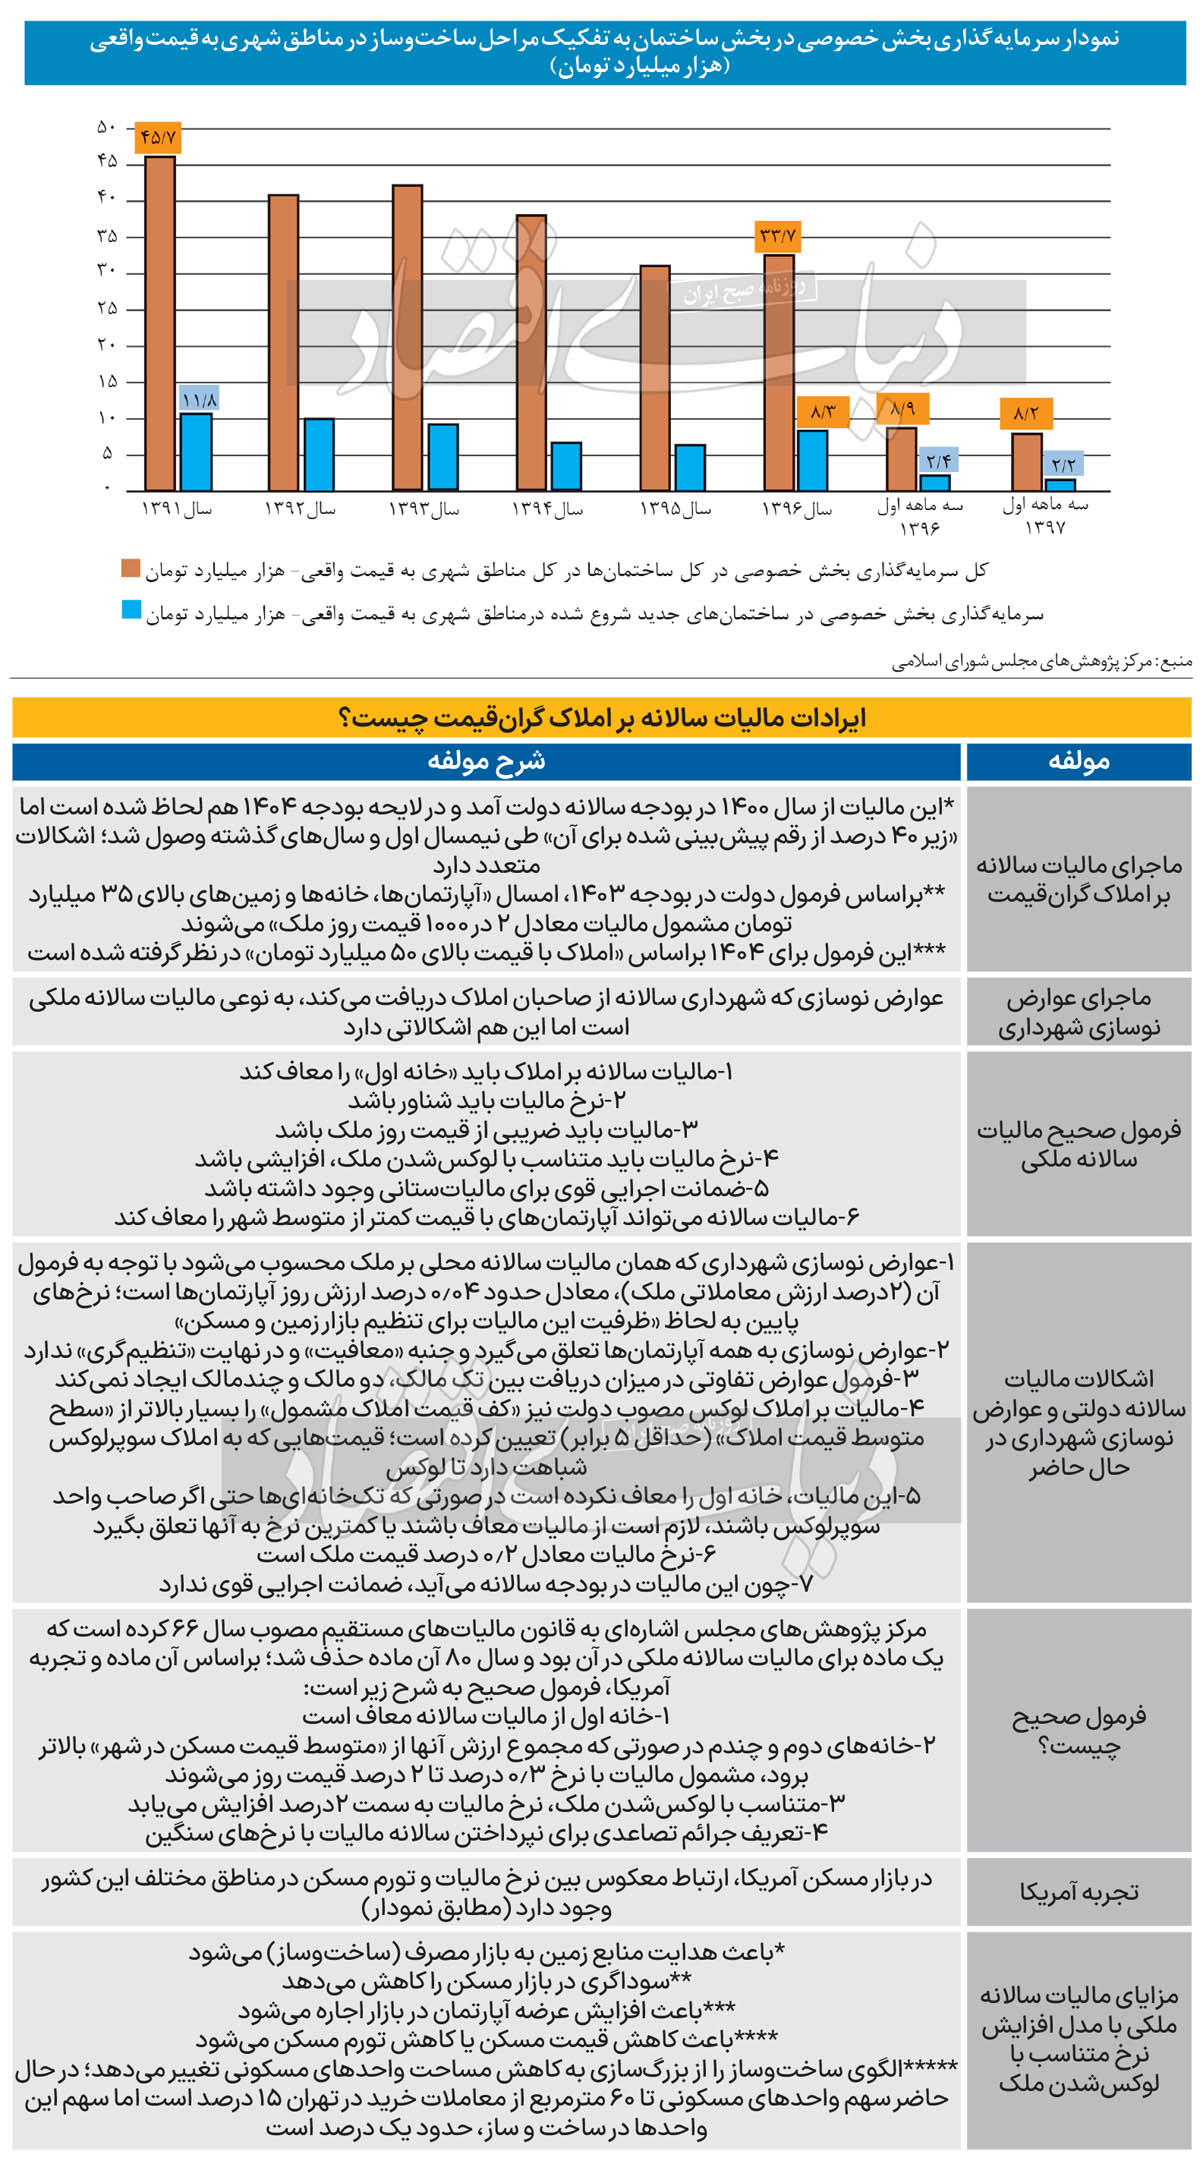
به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، مرکز پژوهش‌‌‌های مجلس با بررسی نقاط قوت و ضعف دو نوع مالیات سالانه ملکی که در حال حاضر در سرفصل‌‌‌های انواع مالیات و عوارض ملکی پیش‌بینی شده است، نسخه بهینه مالیات سالانه املاک را معرفی کرده است.

غفلت از یک ابزار کارآمد و آزموده‌شده مالیاتی در بخش املاک و مستغلات و اتکای صرف بر فرمول مالیات‌‌‌ستانی از املاک فوق‌‌‌لوکس مورد توجه بازوی پژوهشی مجلس قرار گرفته است. مرکز پژوهش‌‌‌های مجلس با انتشار یک مطالعه با عنوان «مالیات بر دارایی، مالیات سالانه املاک گران‌قیمت» ضمن بررسی انواع مالیات‌‌‌های ملکی متعارف که در کشورهای توسعه‌یافته مورد توجه قرار گرفته و نیز قوانین مرتبط با اخذ مالیات‌‌‌های ملکی در ایران طی سه دهه گذشته، فرمولی برای مالیات‌‌‌ستانی پیشنهاد کرده که چارچوب آن، همان چارچوب مالیات سالانه ملکی است. این موضوع از آن جهت مورد توجه پژوهشگران این مرکز قرار گرفته است که اجرای قوانین موجود در حوزه مالیات‌‌‌ستانی از املاک تاکنون نتیجه‌‌‌ای که باید را به دنبال نداشته و اهداف مالیاتی حداقلی پیش‌بینی‌شده در بودجه‌‌‌های سنواتی از این محل محقق نشده است؛ موضوعی که نشان می‌دهد قوانین مالیات ملکی موجود مشکلاتی دارد.

در حال حاضر یک نسخه معیوب و ناقص از مالیات سالانه املاک در کشور ما در حال اجراست؛ نسخه‌‌‌ای که به «مالیات املاک لوکس» شهرت دارد و بر اساس آن مالکان املاک و اراضی که قیمت آنها از حد مشخصی بیشتر است، مشمول پرداخت مالیات می‌‌‌شوند. این مالیات در سال 1400 در بودجه سالانه دولت درج شد و در لایحه بودجه 1404 نیز منظور شده است؛ اما به دلیل اشکالاتی که به آن دچار است، اجرای آن موفقیت‌‌‌آمیز نبوده است. «دنیای‌اقتصاد» در گزارشی با عنوان «رفوزگی در خانه خالی» که در ششم آبان‌‌‌ماه منتشر شد، کارنامه عملکرد این مالیات در شش‌ماه ابتدای امسال را منتشر کرد؛ کارنامه‌‌‌ای که نشان می‌دهد نسبت به هدف‌گذاری صورت‌گرفته در بودجه سال‌جاری کل کشور و با در نظر گرفتن برش شش‌‌‌ماهه این هدف، فقط 35‌درصد از درآمد پیش‌بینی‌شده بابت مالیات‌‌‌ستانی از مالکان املاک گران‌قیمت وصول شده است.

بر اساس فرمول دولت در بودجه 1403، امسال فقط آپارتمان‌‌‌ها، خانه‌‌‌ها و زمین‌‌‌های بالای 35 میلیارد تومان مشمول مالیات معادل 2 در 1000 قیمت روز ملک می‌‌‌شوند. این فرمول برای سال آینده به نحوی تغییر کرده که تعداد املاک کمتری در تور مالیاتی بیفتند؛ به این ترتیب که در صورت تصویب آن در مجلس، فقط املاک با قیمت بالای 50 میلیارد تومان مشمول مالیات خواهند شد. نوع دیگری از مالیات ملکی که در قوانین و ضوابط جاری مرتبط با املاک و مستغلات در ایران پیش‌بینی شده است، «عوارض نوسازی» است که شهرداری‌‌‌ها سالانه از صاحبان تمام املاک واقع در شهرها دریافت می‌کنند. این مالیات نیز با توجه به اینکه بدون استثنا همه املاک را شامل می‌شود، نوعی از مالیات سالانه ملکی محسوب می‌شود. اما این مدل نیز اشکالاتی دارد. برجسته‌‌‌ترین اشکال آن، ‌‌‌ نرخ غیرموثری است که برای آن پیش‌بینی شده و در فقدان ‌سازوکار موثر وصول آن، حتی همین نرخ غیرموثر نیز به صورت منظم و در موعد مقرر وصول نمی‌شود.

اشکالات دو مالیات سالانه ملکی

در حال حاضر مالیات سالانه دولتی و عوارض نوسازی شهرداری اشکالات متعددی دارد. مهم‌ترین اشکال عوارض نوسازی شهرداری‌‌‌ها، فرمولی است که نرخ آن را غیرموثر می‌کند و کارکردی که از انواع مالیات بر دارایی انتظار می‌رود، یعنی تعدیل ثروت و کاهش اختلاف طبقاتی را نمی‌توان از این عوارض انتظار داشت. عوارض نوسازی شهرداری که همان مالیات سالانه محلی بر ملک محسوب می‌شود با توجه به فرمول آن (2درصد ارزش معاملاتی ملک)، معادل زیر 0.04‌درصد میانگین ارزش روز یک واحد آپارتمان میان‌‌‌متراژ در تهران است؛ این در حالی است که در حالت بهینه و بر اساس تجربه جهانی این نرخ حداقل 0.3‌درصد ارزش روز یک واحد مسکونی است. مادامی که نرخ عوارض نوسازی مبتنی بر فرمول فعلی، حداقلی باشد، ظرفیت این مالیات برای تنظیم بازار زمین و مسکن و توزیع ثروت بالفعل نخواهد شد.

مرکز پژوهش‌‌‌ها در مطالعه‌‌‌ای که انجام داده، به یک ماده قانونی مصوب سال 1366 اشاره کرده که در قالب آن، اخذ مالیات سالانه ملکی با شرایطی پیش‌بینی شده بود. این قانون ویژگی‌‌‌هایی داشت که در جریان بازگشت آن به چرخه بررسی در سال 99 مورد غفلت واقع شد. اما اکنون فرصت مناسبی است که دولت در جریان برنامه‌‌‌ریزی مالی برای سال 1404 و مجلس در پروسه بررسی لایحه بودجه 1404 کل کشور آن را اصلاح کند. در سال 66 در قالب باب دوم قانون مالیات‌‌‌های مستقیم، انواعی از مالیات ملکی اعم از مالیات سالانه، مالیات بر مستغلات مسکونی خالی، مالیات بر اراضی بایر و مالیات بر ارث به تصویب رسید. قانون مالیات سالانه ملکی مصوب سال 66 خانه‌‌‌های تا قیمت 2 میلیون تومان را معاف از مالیات معرفی کرد و املاک گران‌قیمت‌‌‌تر به تناسب مازاد ارزش نسبت به قیمت پایه، مشمول مالیات پلکانی با نرخ‌های متفاوت از 2 تا 8‌درصد می‌‌‌شدند. اما این قانون یک استثنای مهم داشت که به نوعی قابلیت اجرای آن را تضمین می‌‌‌کرد. این استثنای مهم «خانه اول» بود. در حال حاضر اگر واحد مسکونی مصرفی یک فرد، یعنی خانه‌‌‌ای که محل سکونت دائمی اوست، در یک منطقه لوکس بازار مسکن واقع شده و قیمت چند ده میلیارد تومانی داشته باشد، مالک مشمول پرداخت مالیات خواهد شد. این در حالی است که در قانون دهه 60 واحدهای مسکونی مصرفی خانوار از پرداخت مالیات معاف شده بودند.

مرکز پژوهش‌‌‌ها همچنین در جریان بررسی مشکلات مالیات‌‌‌های دوگانه فعلی که از شقوق مالیات سالانه املاک به شمار می‌‌‌آید، به مساله ضمانت اجرایی قانون مالیات املاک گران‌قیمت اشاره و تاکید کرده است که چون این مالیات در بودجه‌‌‌های سالانه قید می‌شود، فاقد ضمانت اجرایی قوی است. همچنین کف قیمت پیش‌بینی‌شده برای املاک مشمول مالیات املاک گران‌قیمت در سال‌جاری 35 میلیارد تومان بوده و در سال آینده نیز 50 میلیارد تومان پیش‌بینی شده است که در صورت تصویب، عملا از تعداد املاک مشمول پرداخت مالیات مختص لوکس‌‌‌ها که همین حالا کمتر از 5‌درصد کل املاک مسکونی کشور را شامل می‌شود، باز هم کاسته خواهد شد.

در مورد عوارض نوسازی نیز می‌توان به نبود تمایز میان مالیات پیش‌بینی‌شده برای مالکان یک و چند‌خانه‌‌‌ای اشاره کرد. در واقع برای مدیریت شهری تفاوتی نمی‌‌‌کند که قرار است عوارض سالانه را از یک ملاک حرفه‌‌‌ای دریافت کند، یا مالک تنها یک واحد آپارتمان در تهران یا حتی در کل کشور. فرمول و نرخ تفاوتی بین این دو قائل نیست و در نتیجه عوارض نوسازی نمی‌تواند هدفی را که سیاستگذار از اخذ مالیات دارایی دنبال می‌کند محقق و به توزیع عادلانه ثروت کمک کند.

مالیات ملکی کارآمد کدام است؟

مالیات سالانه ملکی در صورتی که «خانه اول» را معاف کند، نرخ آن شناور و معادل درصدی از ارزش روز ملک باشد و نیز متناسب با لوکس شدن ملک، افزایش پیدا کند و نیز پشتوانه قانونی آن به نحوی پیش‌بینی شود که ضمانت اجرایی قوی داشته باشد، یک مالیات خوب و کارآمد خواهد بود. مرکز پژوهش‌‌‌های مجلس خاطرنشان می‌کند مالیات سالانه ملکی به عنوان یکی از شقوق مالیات بر دارایی، در صورتی که به نحو موثر اجرا شود، می‌تواند به کاهش اختلاف طبقاتی و ضریب جینی بینجامد. در ایران همچنین لازم است مانند تجربه برخی از کشورها، گروهی از املاک مسکونی از شمول دارایی‌‌‌های ملکی مشمول مالیات سالانه معاف شود. با در نظر گرفتن حقایق اقتصادی حاکم بر جامعه و وضعیت معیشتی اقشار کم‌‌‌درآمد، آپارتمان‌‌‌های با قیمت کمتر از میانگین قیمت شهر تهران می‌توانند از معافیت در پرداخت بهره‌‌‌مند شوند.

در واقع فرمول صحیح مالیات سالانه ملکی که مرکز پژوهش‌‌‌ها نیز به آن پرداخته و با تجربه اجرای این قانون در آمریکا نیز همخوانی دارد، واجد پنج ویژگی است: خانه اول از مالیات سالانه معاف باشد؛ خانه‌‌‌های دوم و چندم در صورتی که مجموع ارزش آنها از «متوسط قیمت مسکن در شهر» بالاتر برود، مشمول مالیات با نرخ 0.3‌درصد تا 2‌درصد قیمت روز ملک خواهد بود؛ نرخ مالیات شناور باشد؛ متناسب با لوکس‌‌‌شدن ملک، نرخ مالیات به صورت پلکانی به سمت 2‌درصد افزایش یابد؛ بابت نپرداختن سالانه مالیات مذکور، جرایم تصاعدی با نرخ‌های سنگین پیش‌بینی شود.

اثر مالیات سالانه بر بازار املاک

گزارش مرکز پژوهش‌‌‌های مجلس حاکی است، دو نوع سرمایه‌گذاری در بازار املاک رایج است که یکی سرمایه‌گذاری ملکی و دیگری سرمایه‌گذاری ساختمانی است. به عبارت دیگر بخشی از سرمایه‌‌‌ها در بازار ملک صرف خرید و فروش املاک می‌شود که از آن می‌توان به عنوان سرمایه‌گذاری غیرمولد یاد کرد و بخش دیگر، سرمایه‌گذاری در ساخت‌وساز است که مولد محسوب می‌شود. تورم شدید قیمت مسکن در سال‌های اخیر موجب شده میزان سرمایه‌گذاری بخش خصوصی در بازار ساخت‌وساز در یک روند مستمر، رو به کاهش باشد. این کاهش سرمایه‌گذاری ساختمانی در دهه گذشته اثر خود را به شکل کمبود عرضه و پرواز قیمت مسکن نشان داد و تامین مسکن را به یک معضل اساسی در کشور تبدیل کرد. یکی از عوامل اثرگذار بر سرمایه‌گذاری در بازار مسکن توسط بخش خصوصی، ثبات اقتصادی است. از آنجا که انتظارات نقش مهمی در تصمیم به سرمایه‌گذاری دارند، هرگونه عدم‌ثبات اقتصادی می‌تواند اثر منفی بر سرمایه‌گذاری در بازار مسکن داشته باشد.

تورم به عنوان یکی از شاخص‌‌‌های عدم‌ثبات، موجب نااطمینانی به سیاست‌‌‌های اقتصادی دولت شده، ریسک سرمایه‌گذاری بلندمدت را افزایش داده، اطلاعات قیمتی را مخدوش می‌کند و حتی موجب فرار سرمایه می‌شود. در چنین شرایطی ترکیب سرمایه‌گذاری به نفع فعالیت‌‌‌های سوداگرانه که بازدهی آنی دارند و به زیان سرمایه‌گذاری مولد هستند، تغییر می‌‌‌یابد. در این میان مالیات سالانه ملکی به افزایش عرضه و کاهش تقاضای سوداگرانه در بازار املاک می‌‌‌انجامد و به تبع آن نوسان شدید قیمت در بازار مسکن کشور کاهش یافته و تورم در این بازار تا حدی تعدیل می‌شود. با کاهش نوسانات و تنش‌‌‌های قیمتی در بازار مسکن همچنین شرایط برای سرمایه‌گذاری‌‌‌های جدید و با اطمینان بالاتر به وجود خواهد آمد و با افزایش عرضه، موجب کاهش فشار قیمتی در این بازار خواهد شد.

یکی دیگر از اثرات مالیات سالانه املاک بر سرمایه‌گذاری در بازار مسکن، تغییر الگوی ساخت مسکن خواهد بود. با وضع این پایه مالیاتی، خانه‌‌‌های با قیمت بالاتر از یک سطح قیمتی، مشمول مالیات سالانه خواهند شد. این سطح قیمتی معافیت مالیاتی موجب خواهد شد تا سرمایه‌گذاری در بخش مسکن نیز متناسب با جنس تقاضا، به سمت خانه‌‌‌های با متراژ و قیمت سطح معافیت مالیاتی سوق یابد و باعث می‌شود علاوه بر تعدیل قیمت واحدهای مسکونی لوکس، میزان عرضه آپارتمان‌‌‌های مناسب دهک‌‌‌های پایین درآمدی نیز افزایش یابد.

منبع: روزنامه دنیای اقتصاد