به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، خشکسالی تسهیلاتی در بخش مسکن در حالی شدیدتر شده است که نبش قبر وام مسکن، جزئیات تازهای از دلایل مرگ شارژ بانکی ساختوسازها را نشان میدهد. پیشتر، آمارهای رسمی درباره سهم بخشهای مختلف اقتصادی از تسهیلات پرداختی شبکه بانکی، از سقوط سهم بخش مسکن و ساختمان از وامهای پرداختی بانکها در سال گذشته، روایت کرده بود و «دنیایاقتصاد» نیز اوایل امسال، بر اساس این آمارها، در قالب گزارشهای تحلیلی، از مرگ شارژ بانکی ساخت و خرید مسکن خبر داد.
اکنون، کالبدشکافی آمارهای جدید، علاوه بر دو علت قبلی، از یک علت جدید مرگ وام مسکن رونمایی میکند. علتی که موجب شده است که در کنار دو دلیل قبلی، امسال، خشکسالی تسهیلاتی در بخش مسکن شدیدتر از سال قبل شود. پیشتر «عدمتمایل بانکها به پرداخت وام بلندمدت در حوزه مسکن» و همچنین «رکود خرید، رکود ساخت و ضعف توان مالی متقاضیان برای بازپرداخت وامها»، به عنوان دلایل مرگ وام مسکن وسقوط سهم تسهیلاتی این بخش از کل تسهیلات شبکه بانکی معرفی شده بود. هماکنون اما ردپای تلاش سیاستگذار پولی برای «جبران فشار مالی دولت بر شبکه بانکی» از مسیر کاهش سهم بخش مسکن از تسهیلات به چشم میخورد.
ماجرای کاهش سهم مسکن از وام بانکی
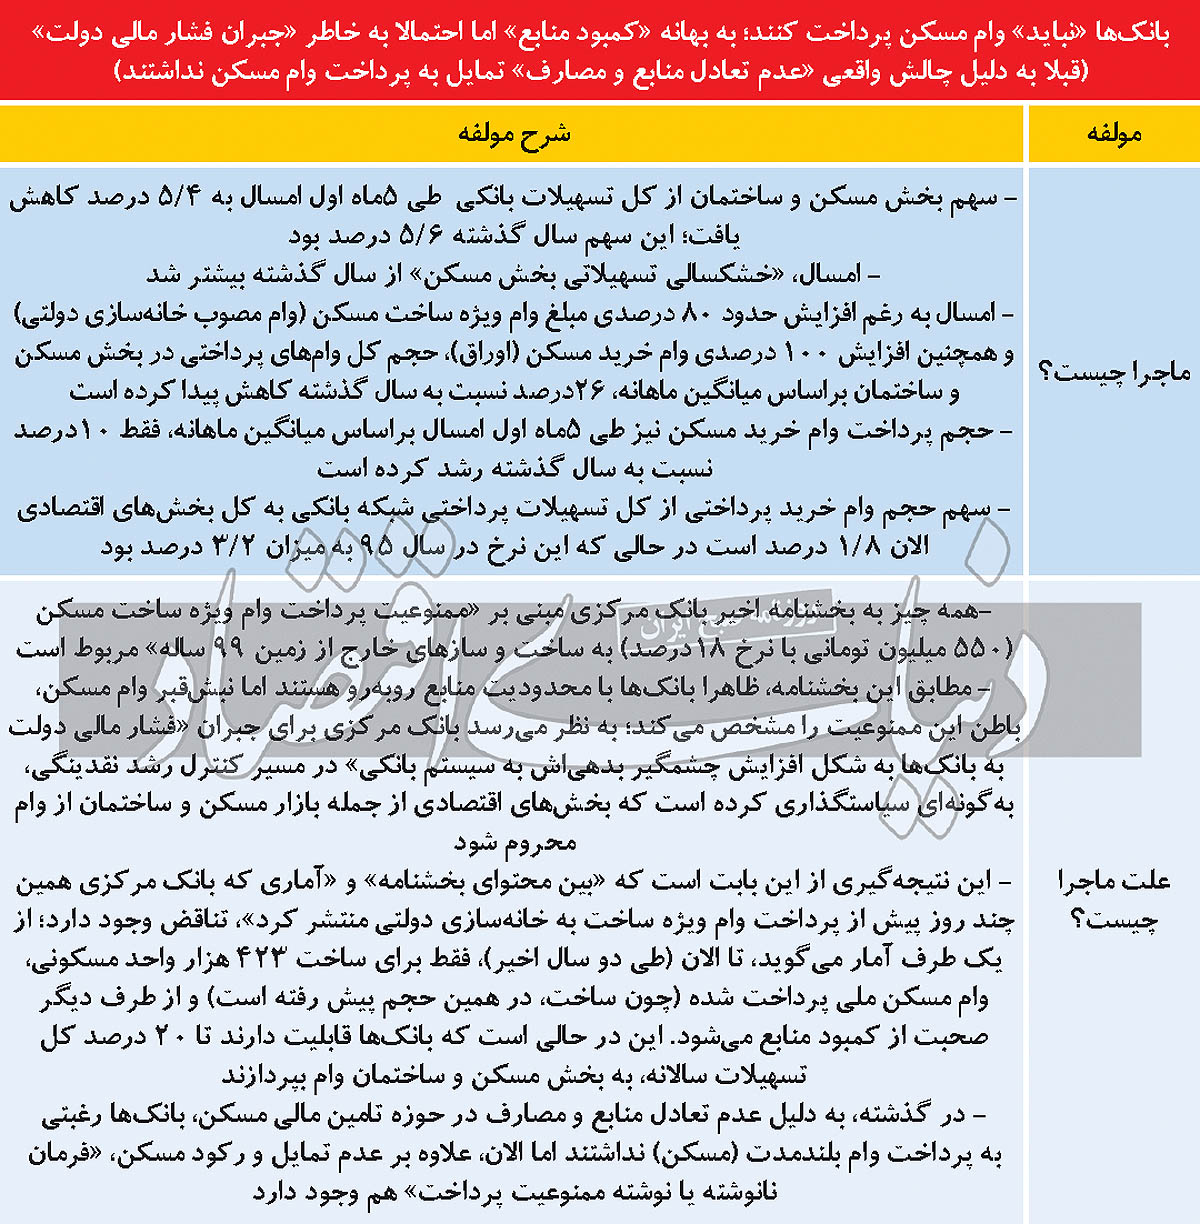
بررسیها و یافتههای «دنیایاقتصاد» با استناد به تازهترین آمارهای رسمی از سهم تسهیلات پرداختی بانکها به بخشهای مختلف اقتصادی در سال 1402 نشان میدهد، سهم بخش مسکن و ساختمان از کل تسهیلات بانکی طی 5ماه اول امسال به 4/ 5درصد کاهش یافته است؛ این سهم سال گذشته 6/ 5درصد بود. این موضوع نشاندهنده بیشتر شدن عمق و شدت «خشکسالی تسهیلاتی بخش مسکن» در سالجاری نسبت به سال گذشته بر اساس عملکرد بانکها در 5 ماه اول امسال است.
ابعاد این خشکسالی زمانی بیشتر نمایان میشود که آمارهای مربوط به حجم ریالی تسهیلات پرداختی به بخش مسکن مورد بررسی و مقایسه قرار میگیرد. یافتهها نشان میدهد، امسال بهرغم افزایش حدود 80 درصدی مبلغ وام ویژه ساخت مسکن (وام مصوب خانهسازی دولتی) و همچنین افزایش 100 درصدی وام خرید مسکن (اوراق)، حجم کل وامهای پرداختی در بخش مسکن و ساختمان (حجم ریالی) بر اساس میانگین ماهانه، 26درصد نسبت به سال گذشته کاهش پیدا کرده است. از سوی دیگر، حجم ریالی پرداخت وام خرید مسکن نیز طی 5ماه اول امسال بر اساس میانگین ماهانه، فقط 10درصد نسبت به سال گذشته رشد کرده است.
آمارها نشان میدهد، سهم حجم وام خرید پرداختی از کل تسهیلات پرداختی شبکه بانکی به کل بخشهای اقتصادی الان 8/ 1درصد است در حالی که این نرخ در سال 95 به میزان 2/ 3درصد بود. بررسی ابعاد مختلف این آمارها در عین حال که عملا راوی مرگ وام مسکن است، زوایای جدیدی از جزئیات مربوط به آن را نشان میدهد.
دو علت کهنه؛ یک دلیل تازه
به گزارش «دنیایاقتصاد»، آمارهای مربوط به عملکرد بانکها در 5 ماه اول سالجاری در حوزه پرداخت تسهیلات به بخش مسکن وساختمان در حالی از کاهش سهم بخش مسکن از وام بانکی در سالجاری خبر میدهد که پیشتر دو علت در این زمینه شناسایی شده بود. هماکنون در کنار آن دو علت قبلی، ردپای یک علت جدید نیز در این موضوع رصد میشود.
علت اول که در سال گذشته نیز به عنوان یکی از دلایل اصلی سقوط سهم بخش مسکن از تسهیلات بانکی شناسایی و «دنیایاقتصاد» نیز در گزارشهای مختلف به آن اشاره کرد مربوط به «غیرجذاب بودن پرداخت تسهیلات مسکن برای بانکها» بنا بر دو علت عمده است. اولین عامل به «بالا بودن نرخ تمام شده پول برای بانکها» مربوط میشود. اخیرا یک مقام مسوول در شبکه بانکی اعلام کرد بهای تمام شده پول برای بانکها به حول و حوش 30درصد رسیده است؛ این در حالی است که نرخ سود تسهیلات مسکن بر اساس مصوبه شورای پول و اعتبار 23درصد تعیین شده است و همین نرخ دستوری، نه تنها جذابیت سپردهگذاری در بازار پول را کاهش داده است که از سوی دیگر، پرداخت وام مسکن با نرخ 23درصد برای بانکها را نیز غیرجذاب کرده است. بهخصوص اینکه (عامل دوم)، این وامها بلندمدت هستند و از نظر حفظ تعادل منابع و مصارف بانکها، پرداخت آنها برای بانکهای تجاری غیرجذاب است.
دومین علت، که پیشتر نیز در تشریح دلایل سقوط سهم بخش مسکن و ساختمان از تسهیلات پرداختی شبکه بانکی به آن اشاره شده بود و کماکان به عنوان یکی از دلایل اصلی مرگ وام مسکن میتوان به آن اشاره کرد به «رکود در بخش خرید، ساخت و همچنین ضعف توان مالی متقاضیان و وامگیرندهها برای بازپرداخت وامهای دریافتی در قالب اقساط ماهانه» مربوط میشود. هر سه این عوامل نیز به نوبه خود در افت شدید سهم بخش مسکن از تسهیلات شبکه بانکی موثر بوده است.
ردپای کسری بودجه دولت
در شرایطی که آمارها نشان میدهد بهرغم انتظار از بابت افزایش سهم بخش مسکن از تسهیلات شبکه بانکی و رشد حجم ریالی تسهیلات پرداختی به این بخش دستکم متناسب با ارقام مربوط به افزایش سقف وامهای خرید و ساخت در سالجاری، سهم بخش مسکن کاهش یافته است، ردپای کسری بودجه دولت در مرگ وام مسکن دیده میشود.
در واقع این عامل را نیز میتوان به عنوان یک رخداد جدید، در کنار دو علت دیگر که از سال گذشته شناسایی شده بود، به عنوان مقصران مرگ وام مسکن معرفی کرد. بررسیهای «دنیایاقتصاد» درباره سرنخ این ماجرا به یک ابلاغیه جدید از سوی سیاستگذار پولی مربوط میشود. همه چیز به بخشنامه اخیر بانک مرکزی مبنی بر «ممنوعیت پرداخت وام ویژه ساخت مسکن (550 میلیون تومانی با نرخ 18درصد) به ساختوسازهای خارج از زمین 99 ساله» مربوط است. مطابق این بخشنامه، که در هفتههای اخیر از طریق سایت بانک مرکزی منتشر شد، پرداخت بالاترین سقف وام با ارزانترین نرخ سود در حوزه مسکن یعنی وام 550 میلیون تومانی با نرخ سود 18درصد تنها منوط به یک بخش از ساختوسازهای نهضت ملی، یعنی خانهسازی روی زمینهای دولتی شد. در این بخشنامه تاکید شد که پروژههای خودمالک و واحدهای مسکونی انفرادی یا گروهیسازی روی زمینهای غیردولتی مشمول این وام نخواهند شد. بررسیها درباره دلایل ابلاغ این بخشنامه مطابق با آنچه در آن درج شده بود نشان میدهد، ظاهرا بانکها با محدودیت منابع روبهرو هستند اما نبشقبر وام مسکن برای شناسایی دلیل مرگ این وام، باطن این ممنوعیت را مشخص میکند؛ به نظر میرسد بانک مرکزی برای جبران «فشار مالی دولت به بانکها به شکل افزایش چشمگیر بدهیاش به سیستم بانکی» در مسیر کنترل رشد نقدینگی، بهگونهای سیاستگذاری کرده است که بخشهای اقتصادی از جمله بازار مسکن و ساختمان از وام محروم شود. در شرایطی که بدهی دولت به شبکه بانکی ناشی از تلاش برای جبران کسری بودجه و ناترازیها، افزایش یافته و در مقابل نرخ رشد نقدینگی نیز مطابق با آمارهای رسمی کاهش یافته است، به نظر میرسد سیاستگذار پولی برای کنترل رشد نقدینگی و جبران فشار مالی دولت به شبکه بانکی، مسیر محدودسازی پرداخت تسهیلات به بخشهای مختلف اقتصادی از جمله بخش مسکن را فعال کرده است. این سناریو بسیار محتمل است و در کنار دو علت دیگر باعث شده است اگرچه سقف وام ویژه ساخت مسکن (وام 550 میلیون تومانی خانهسازی دولتی) امسال نسبت به سال قبل حول وحوش 80درصد افزایش یافته است و وام خرید مسکن نیز دو برابر شده است (رشد 100درصدی)، اما سهم بخش مسکن از تسهیلات شبکه بانکی حتی به لحاظ حجم ریالی نیز رشد نکند. این موضوع نشان میدهد تعداد کمتری وام ساخت وخرید مسکن در سالجاری پرداخت شده است.
تناقض بخشنامه با آمار
اما این نتیجهگیری از این بابت است که «بین محتوای بخشنامه» و «آماری که بانک مرکزی همین چند روز پیش از پرداخت وام ویژه ساخت به خانهسازی دولتی منتشر کرد»، تناقض وجود دارد؛ از یک طرف آمار میگوید، تا الان (طی دو سال اخیر)، فقط برای ساخت 423هزار واحد مسکونی، وام مسکن ملی پرداخت شده (چون ساخت، در همین حجم پیش رفته است) و از طرف دیگر صحبت از کمبود منابع میشود. این در حالی است که بانکها قابلیت دارند تا 20درصد کل تسهیلات سالانه، به بخش مسکن و ساختمان وام بپردازند.
به گزارش «دنیایاقتصاد»، در روزهای اخیر، مدیر اداره اعتبارات بانک مرکزی، جدیدترین آمار مربوط به پرداخت وام به پروژههای ساخت مسکن ملی در قالب نهضت ملی مسکن (ساخت یک میلیون مسکن در سال) را اعلام کرد. این آمارها نشان میدهد در حالی که در سالهای قبل از رکود و جهش، توان و تجربه پرداخت سالانه یک میلیون فقره وام ساخت وخرید مسکن در شبکه بانکی وجود داشته و همچنین برای اختصاص سهم 20 درصدی تسهیلات بانکی به بخش مسکن وساختمان هم تجربه و هم توان مالی وجود دارد، موضوع کاهش سهم بخش مسکن از تسهیلات بانکی در سالجاری، نمیتواند تنها به علت کمبود منابع رخ داده باشد. چرا که آن طور که مهدی صحابی، مدیر اداره اعتبارات بانک مرکزی اعلام کرده است در طول اجرای قانون جهش تولید مسکن (از سال 1400 تاکنون) مجموعا برای ساخت 423هزار واحد مسکونی نهضت ملی تسهیلات پرداخت شده است. این در حالی است که بر اساس قانون باید سالی یک میلیون واحد با استفاده از وام بانکی ساخته میشد و علت عدمپرداخت این میزان تسهیلات نیز نرسیدن پروژهها به این تعداد بوده است و نه عملکرد ضعیف بانکها! صحابی در مصاحبهای که در این خصوص انجام داده درباره پرداخت تسهیلات نهضت ملی مسکن اعلام کرده است: بر اساس قانون تسهیلات نهضت ملی مسکن، ساخت این گونه مسکن باید برای افراد واجد شرایط اتفاق بیفتد. بر این اساس عملکرد شبکه بانکی را باید بر مبنای متقاضیانی که واجد شرایط هستند بسنجیم، براساس آمارهای اخذ شده از سامانههای وزارت راه و شهرسازی تاکنون از تعداد 2 میلیون و 46هزار نفر متقاضی که به بانک معرفی شدهاند، یک میلیون و 512هزار نفر متقاضی موثر و واجد شرایط بودهاند. وی افزود: از این تعداد حدودا 36درصد یعنی 540هزار نفر اصلا به بانک مراجعه نکردهاند در واقع از طریق سامانه ثبتنام خود را انجام دادهاند و از جانب وزارت راه و شهرسازی به بانک معرفی شدهاند اما برای تشکیل پرونده به بانک مراجعه نکردهاند.
وی تاکید کرد: در واقع 969هزار نفر متقاضی اولیه بودهاند که به بانک عامل برای تسهیلات مراجعه کردهاند و از این تعداد 223هزار نفر که 23درصد متقاضیان را شامل میشود به دلایل متعدد از قبیل معارض داشتن زمین، نداشتن آورده اولیه، فقدان پروانه ساختمانی و... واجد دریافت شرایط تسهیلات نبودهاند. بنابراین از تعداد 2 میلیون و 42هزار نفری که به بانکها معرفی شدهاند نهایتا 746هزار نفر متقاضیانی هستند که امروز باید در مورد این دسته از افراد صحبت شود.
وی افزود: در نهایت، از این تعداد، 423هزار نفر یعنی حدود 57درصد موفق شدهاند با بانکها قرارداد منعقد کنند و 115هزار میلیارد تومان به این دسته از افراد تسهیلات پرداخت شده است. وی تاکید کرد: بر این اساس زمانی که در مورد عملکرد شبکه بانکی صحبت میکنیم باید راجع به متقاضیانی که واجد شرایط بودهاند و مراجعه کردهاند قضاوت کرد که بر این مبنا عملکرد شبکه بانکی تاکنون حدود 57درصد است و عملکرد قابل قبولی است چرا که نمیتوانیم این گونه قضاوت کنیم که بانک مرکزی سهمیهای تعیین کرده است و چون بانکها بر اساس این سهمیه عمل نکردهاند عملکرد آنها ضعیف ارزیابی میشود، زیرا یا متقاضی به آنها معرفی نشده یا اینکه اگر معرفی شده فرد مراجعه نکرده یا بخشی از آنها اهلیت اعتباری نداشتهاند. بنابراین میتوان این گونه نتیجه گرفت که اگرچه در گذشته، به دلیل عدمتعادل منابع و مصارف در حوزه تامین مالی مسکن، بانکها رغبتی به پرداخت وام بلندمدت (مسکن) نداشتند اما هماکنون علاوه بر دلایل قبلی، مبنی بر عدمتمایل و رکود مسکن، «فرمان نانوشته یا نوشته ممنوعیت پرداخت» هم وجود دارد و سناریوی محتمل در این زمینه، تصمیم سیاستگذار پولی برای کنترل نقدینگی همزمان با جبران فشار مالی دولت به شبکه بانکی در شرایط کسری و ناترازیهای بودجهای است. گویا قرار است این فشار از مسیر محدودسازی پرداخت تسهیلات به بخشهای اقتصادی از جمله بخش مسکن کاهش یابد.
منبع: دنیای اقتصاد