به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، بازیگران اصلی بازار مسکن که از هر حیث، «محق دریافت تسهیلات از بانک تخصصی در این بخش هستند»، بهخاطر «اشکالات متعدد در فرمول پرداخت وام ساخت مسکن و وام خرید خانه»، از چهار سال پیش تاکنون به «حاشیهنشین»های بازار تسهیلاتدهی تبدیل شدهاند اما به جای آنها مجموعهای از شرکتهای صنعتی و معدنی دولتی، محبوب «متولی تامین مالی بخش مسکن» قرار گرفتهاند؛ آیا این اتفاق، «مطابق مقررات» و «اقدامی متعارف» است؟ بررسیهای «دنیایاقتصاد» از روند «تامین مالی بخش مسکن» در دو حوزه «ساخت مسکن به شدت موردنیاز کشور» و همچنین «خرید خانهاول» نشان میدهد، هر دو در «عطش مالی» به سر میبرند.
سازندگان حوزه اول که منظور «سرمایهگذاران ساختمانی در بافت فرسوده شهرها» هستند طی حداقل دو سال اخیر با «فقر قابلتوجه تسهیلات نوسازی» روبهرو بودهاند بهطوری که، مطابق گفته مقامات بخش مسکن، در شرایطی که از شهریور 1400 تا پایان تابستان امسال، ساخت (نوسازی) بیش از 160هزار واحد مسکونی در بافتهای فرسوده شهرها شروع شده است، اما عملکرد «متولی تخصصی تامین مالی مسکن» در شبکه بانکی کشور طی این مدت، «پرداخت کمتر از 36هزار فقره وام نوسازی» بوده است؛ یعنی از هر حدود 5 واحد مسکونی که در مناطق محروم شهرها در قالب مسکن ارزان موردنیاز تقاضای اکثریت ساخته شده، فقط به یک واحد مسکونی وام ساخت رسیده است.
در حوزه پرداخت «وام خرید مسکن»، اوضاع از این هم بدتر است؛ حجم ریالی پرداخت وام خرید مسکن در 8 ماه اول امسال کمتر از 10درصد نسبت به مدت مشابه در سال گذشته افزایش پیدا کرده است. ظاهر این کارنامه، از رشد وامدهی به متقاضیان خرید مسکن حکایت دارد اما از آنجا که «سقف وام خرید مسکن در سالجاری نسبت به سال گذشته 2 برابر شد»، میزان پرداخت واقعی تسهیلات خرید خانه، بیش از 90درصد نسبت به سال گذشته کاهش پیدا کرده است.
به بیان ساده، «تعداد خانوارهایی که امسال موفق به دریافت وام مسکن و خرید خانه شدند، کمتر از سال گذشته بوده است»، مگر آنکه دریافتکنندگان وام خرید مسکن در سالجاری، «تسهیلات با سقف خیلی کمتر از مبالغ فعلی وام» دریافت کرده باشند که اگر این باشد، باز هم «اشکال بزرگ در نظام تامین مالی خانهاولیها» وجود دارد. ماجرای «پشتخالی خانهاولیها در شبکه بانکی کشور»، فقط به امسال ختم نمیشود. حجم واقعی پرداخت «وام خرید مسکن» به متقاضیان خرید خانه در حال حاضر نسبت به «زمان قبل از جهش تاریخی قیمت مسکن»، حدود 55درصد کاهش پیدا کرده است.
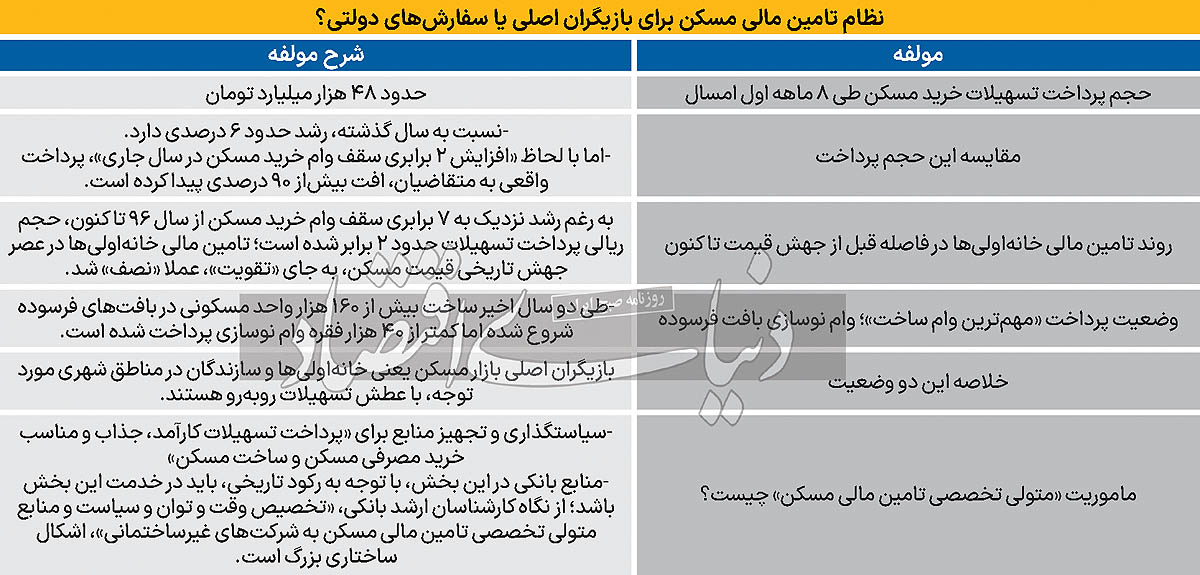
در فاصله سال 96 تا سالجاری -سال 96، زمان آرامش قیمت و بازار مسکن بود و هنوز جهش شروع نشده بود- سقف ریالی وام خرید مسکن 6.6 برابر شده است یعنی از 60 میلیون تومان به 400 میلیون تومان (در تهران) افزایش پیدا کرد و در بقیه شهرهای کشور نیز به همین نسبت، مبلغ وام زیاد شد. با این حال، حجم ریالی پرداخت تسهیلات خرید مسکن از 22هزار میلیارد تومان در سال 96 به 48هزار میلیارد تومان در سالجاری افزایش پیدا کرده است که بیانگر رشد حدودا 2برابری حجم ریالی تامین مالی خریداران مسکن است.
مقایسه این حجم پرداخت با تغییرات سقف وام، «افت واقعی شارژ مالی خریداران مسکن» را نشان میدهد. ضمن آنکه، قیمت مسکن در همین فاصله 15 برابر شد و اگر «مدل درست، موثر و کامل تامین مالی تقاضای مصرفی مسکن» در شبکه بانکی برقرار بود، «میزان رشد پرداخت تسهیلات باید نسبتی معنادار با تورم مسکن» داشت. رشد ریالی پرداخت تسهیلات مسکن در فاصله قبل از جهش قیمت مسکن تاکنون، حتی از تورم عمومی هم کمتر است که این هم، افت رشد واقعی تسهیلاتدهی به خانهاولیها را تایید میکند.
کارنامه مردودی «وام مسکن» نشانه چیست؟
این کارنامه مردودی در حوزه تامین مالی مسکن در شرایطی که بانک تخصصی برای این بخش وجود دارد، نشانه «اشکال در کار» است. اگرچه بخشی از رکود خرید خانهاول و همچنین رکود ساخت و تولید مسکن طی این سالها بهخاطر «سطح تاریخی تورم ملکی» و همچنین «رشد شدید بهای خرید مصالح ساختمانی و زمین» بوده است اما تجربه موفق کشورهای مختلف در حوزه «تنظیم نبض بازار مسکن با اهرم وام مسکن»، جای خالی این «ابزار» در بخش مسکن کشورمان را به خوبی نشان میدهد. یک یا مجموعهای از سیاستهای هدفمند و منعطف در بخش تامین مالی مسکن، میتواند جلوی «نوسانات شدید دورههای رکود و رونق در بازارهای ساخت و خرید» را بگیرد و در عین حال، دو بازیگر اصلی این بازار یعنی سازنده (تولیدکننده مسکن) و خانهاولی (مصرفکننده) را از تبعات و ضربات مخرب شوکهای قیمتی در امان نگه دارد.
یک سیاست کاملا «امتحان پسداده» که هیچ وقت در نظام تامین مالی مسکن سالهای اخیر در کشورمان مورد استفاده قرار نگرفت، «وام دومنظوره ساخت و خرید خانه اول» است که میتوانست در نقش «کانال امن برای دو سمت عرضه و تقاضا»، در این سالها مانع «رکود تاریخی در ساخت و خرید مصرفی» شود. در چنین وضعیت آشفته تامین مالی مسکن، خبر رسیده متولی این حوزه در حال مذاکره و عقد قرارداد با شرکتهای خودروساز، معدنکار و صنایع معدنی و همچنین مواد شوینده و بهداشتی برای «جذب سپرده» در بانک خود است.
مذاکره با غریبهها برای «جذب سپرده»؟
بررسیها در این باره نشان میدهد، بانک تخصصی در بخش مسکن لازم است «توان سیاستگذاری و اعتباری» خود را برای «برونرفت این بخش از رکود تاریخی» و همچنین تلاش برای دستیابی به «رونق غیرتورمی» متمرکز کند. حتی اگر هدف متولی تامین مالی مسکن، «جذب سپرده» است، باز ظرفیت قابلتوجهی در شرکتهای ساختمانی و ابرشرکتهای انبوهسازی در کشور وجود دارد که اتفاقا برخلاف خیلی از شرکتهای صنعتی دولتی، «زیانده» نیستند و میتوانند با محرکهایی از طرف بانک مربوطه، «منابعشان را در این بانک، سپردهگذاری کنند» تا هدف «جذب سپرده» در بانک تخصصی بخش مسکن محقق شود. پس، اگر هدف، «جذب سپرده» از شرکتهای تولید باشد، «شرکتهای بخش مسکن و ساختمان» حتما و قطعا در اولویت نسبت به شرکتهای سایر صنایع هستند.
برخی کارشناسان حوزه بانکداری در این باره معتقدند، «بانک تخصصی در بخش مسکن» میتواند تا 10درصد از منابع خود را در بخشهایی غیر از مسکن و ساختمان، تسهیلات بپردازد. اما گروهی دیگر از کارشناسان این حوزه تاکید میکنند، «در شرایطی که بازار مسکن با بحران تاریخی روبهرو است، همه توان متولی تخصصی تامین مالی باید در خدمت این بخش باشد». این گروه دوم تاکید میکند، وقتی «تامین مالی یک بخش تخصصی مثلا صنعت خودرو» به «بانکی که تخصصاش در بخش مسکن» است سپرده میشود، به دلیل «عدماطلاع کافی متولی بانکی از جزئیات تولید و روال کار صنعت مربوطه»، احتمال انحراف منابع یا مسائلی از این دست به وجود میآید. در حالی که، مثلا در بخش مسکن، روال پرداخت وام ساخت به این صورت است که متناسب با پیشرفت فیزیکی پروژه ساختمانی، مبلغ وام ساخت مسکن در مراحل 10 تا 15درصد مبلغ کل، پرداخت میشود؛ در این حالت، یک بانک دیگر احتمال دارد، «جلوتر از روند ساخت، نسبت به پرداخت تسهیلات اقدام کند» یا بالعکس.
کارشناسان بانکی، علت «اشکال بزرگ در نظام تامین مالی مسکن» به این صورت که متقاضیان اصلی، از تسهیلات موثر و مطلوب محرومند اما بخشهای دیگر در توجه قرار دارند، را «ضعف رگولاتوری مختص بانکهای توسعهای-تخصصی» عنوان میکنند. سیاستهای ناظر بر بانکها، از نگاه کارشناسان، تفاوتی بین بانک تجاری و بانک تخصصی-توسعهای قائل نیست و این یکی از علل بروز آن اشکال بزرگ است.
تهرانفر: واقعا کار درستی نیست
حمید تهرانفر معاون اسبق نظارتی بانک مرکزی و کارشناس عالی بانکی، در پاسخ به پرسشی مبنی بر اینکه «آیا پرداختن متولی تامین مالی مسکن به شرکتها و صنایع غیرساختمانی»، اقدامی منطبق بر ضوابط و متعارف است یا خیر؟، گفت: بانک تخصصی در بخش مسکن برای این شکل گرفته که کمکها و تسهیلاتی که بانکهای تجاری معمول انجام نمیدهند، توسط این بانک برای این بخش محقق شود. در بخشهای دیگر مثل صنعت و کشاورزی هم بانک تخصصی براساس همین فلسفه و منظور، به وجود آمده و سالهای سال فعالیت میکنند.
قانونگذار برای بانک تخصصی متولی تامین مالی مسکن اما در همه این سالها یک «کمک و امتیاز ویژه» در نظر گرفت که تا الان هم برقرار است و آن، «کاهش نرخ سپرده قانونی این بانک به 2درصد» است در شرایطی که سپرده قانونی برای بقیه بانکها حداقل 10درصد است. بانک تخصصی تامین مالی مسکن، برای بخش بزرگ و اعظمی از منابعاش، نرخ سپرده قانونی 2درصد نزد بانک مرکزی را رعایت میکند. این امتیاز را دولت و بانک مرکزی از سالهای دور با این هدف به متولی تامین مالی مسکن دادند که « چراغ بخش مسکن را روشن کند.» در حال حاضر نباید مجموعه سیاستگذاران بخش مسکن، این امتیاز را فراموش کنند. به شکل متعارف و مورد انتظار، منابع بانکی مرتبط با بخش مسکن نباید صرف کارهای دیگر شود که اگر بشود، «اشکال ساختاری» وجود دارد.
تهرانفر در ادامه گفتوگو در خصوص برخی شرکتها که مدام از بانکها تسهیلات دریافت میکنند گفت: برخی شرکتها تا «بن دندان»، از بانکها تسهیلات گرفتهاند و متناسب با آن، در حوزه تولید موفق نبودهاند. در این شرایط، فشار بر بانکها در این مسیر، مشکل را حل نخواهد کرد بلکه احتمال «عدمبازپرداخت» را هم بیشتر میکند.
معاون اسبق نظارتی بانک مرکزی با تاکید بر اینکه، «منابع بخش مسکن به دو شکل پرداخت کوتاهمدت به شکل مشارکت در ساخت به سازندهها و همچنین پرداخت بلندمدت به شکل وام خرید خانه»، همواره ارائه میشود، گفت: تخصیص منابع این بخش به دیگر بخشها، عملا باعث کمبود منابع لازم دستکم برای برای پرداخت کوتاهمدت تسهیلات مسکن یا همان وام ساخت، خواهد شد.
منبع: روزنامه دنیای اقتصاد