به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، نظام تامین مالی مسکن در ایران بهدلیل بانکمحور بودن، کمبود دادههای دقیق و تداوم تصدیگری دولت در بخش مسکن و توسعه شهری، با چالشهای جدی روبهروست. نبود تنوع در ابزارهای مالی، ناکارآمدی نظامهای پسانداز مسکن و سهم پایین تسهیلات بانکی موجب شده خانوارها، بهویژه اقشار کمدرآمد، از دسترسی به مسکن مناسب بازبمانند.
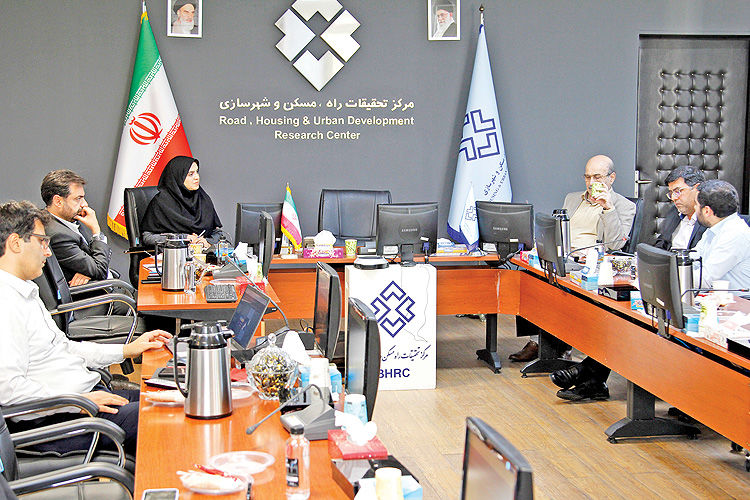
اکنون در شرایطی که دو مسیر پیشین تامین مالی یعنی وامهای بانکی و صندوقهای زمین و ساختمان پاسخگوی نیاز بخش مسکن نبودهاند، در نشستی که مرکز تحقیقات راه، مسکن و شهرسازی با موضوع توسعه مسکن در ایران برگزار کرد، طرح تازهای با عنوان «مسکن توکنی» از سوی دولت مطرح شده است؛ طرحی که به عنوان یک «نظام جدید تامین مالی» با بهرهگیری از بستر دیجیتال، امکان ساختوفروش مسکن را متناسب با شرایط فعلی اقتصاد فراهم میکند.
خرید واحدهای ریز دیجیتال
در این نشست حسین جوشقانی، مشاور وزیر اقتصاد و کارشناس اقتصادی با بررسی نیازسنجیهای مسکن به راهکارهای تامین مالی متناسب با سطح درآمدی خانوارها در قالب «نظام جدید تامینمالی» سازگار با شرایط فعلی اقتصاد یعنی ساخت و فروش مسکن در بستر دیجیتال پرداخت. براساس مطالعاتی که مراجع کارشناسی مختلف انجام دادهاند، در 4 سال آینده تخمین زده میشود 2 تا 10میلیون واحد مسکونی در کشور نیاز است.
این نیازسنجی صرفا برای سکونت خانوارهای شهری است، نه انواع املاک مسکونی دیگر مثل خانه دوم. بنابراین با توجه به نیاز چندمیلیونی مسکن طی سالهای آینده، فرض بر این است که سالانه حدود یکمیلیون واحد مسکونی در کشور ساخته شود. برآوردها نشان میدهد، ساخت سالانه یکمیلیون واحد مسکونی با احتساب نرخ امروز، حداقل 20میلیون تومان برای هر مترمربع هزینه خواهد داشت که هزینه زمین، جواز و سایر هزینههای مرتبط با شهرسازی را در بر نمیگیرد.
نکته قابلتوجه اینکه، هزینههای مربوط به شهرسازی نیز تقریبا معادل همین رقم است. بنابراین، ساخت یکمیلیون واحد مسکونی جدید در سال، به حدود ۲۰میلیارد دلار منابع مالی نیاز دارد. این حجم بالای تقاضا با وضعیت موجود منابع بانکی، تورم بالا، نرخ بهره بالا و توان محدود درآمدی خانوارها که امکان پرداخت اقساط سنگین را ندارند، تقریبا غیرممکن است. بنابراین تامین مالی ساخت مسکن جدید با اتکای صرف به تسهیلات شبکه بانکی مساله اساسی اقتصادی محسوب میشود و نیازمند ابزار یا ابتکار جدیدی است.
برای طراحی این ابزار، وضعیت اقتصادی و توان مالی خانوارها باید در نظر گرفته شود. خانوارها به دلیل تورم و شرایط اقتصادی، توانایی تامین مبلغ بالای خرید مسکن به شکل یکجا را ندارند. پساندازها و توان پرداخت قسط بسیار پایین است و هزینه ساخت یک آپارتمان حداقل 2میلیارد تومان برآورد میشود. بنابراین لازم است ابزاری تعریف شود که امکان خرید مرحلهای مسکن را برای خانوارها فراهم کند، در واقع، ابزار باید بتواند طوری فعال شود که افراد امکان خرید مرحله به مرحله را داشته باشند.
یکی از این ابزارهایی که جوشقانی مطرح میکند، «توکنایز کردن مسکن» است که وزارت اقتصاد در همکاری با وزارت مسکن پیش میبرد. در این روش، ارزش یک واحد مسکونی به واحدهای دیجیتالی کوچک (توکن) تقسیم میشود. هر توکن نمایانگر یک سهم دیجیتالی از واحد مسکونی است و ارزش آن به قدری پایین تعریف میشود که افراد با هر میزان توان مالی بتوانند یک یا چند توکن خریداری کنند و به مرور خرید خود را تکمیل کنند. ارزش هر توکن میتواند ضریبی از قیمت یک مترمربع واحد مسکونی باشد.
هدف از طرح توکنایز کردن مسکن، متصل کردن خانوارهای متقاضی مسکن به این شکل است که از این طریق بتوانند منابع مالی برای ساختوسازهای جدید را تامین کنند. به این معنی که، پروژههای ساختمانی که در قالب برنامه ساخت سالانه یکمیلیون مسکن تعریف شدهاند، به توکنهای قابل فروش به متقاضیان مسکن تبدیل میشوند؛ به نوعی پیشخرید دیجیتالی که ارزش هر واحد پیشخرید به قدری پایین است که امکان مشارکت فراهم میشود. جوشقانی تاکید کرد که طرح «توکن مسکن» میتواند کمک کند پولهای خرد از بخشهای غیرمولد (مانند دلار، طلا و سکه) به بخش مولد مسکن وارد شود. در واقع با تغییر مسیر نقدینگیها از بازارهای غیر مولد به بازار مسکن، هم عرضه مسکن افزایش مییابد و هم اشتغال ایجاد میشود.
بسیاری از دارندگان این نقدینگیها اگر امکان سرمایهگذاری در بخش مسکن را داشتند، این بازار را انتخاب میکردند؛ زیرا ریسک بسیار پایین و عایدی بلندمدت بالایی نسبت به بازارهای موازی دارد، اما امکان سرمایهگذاری مستقیم برای آنها فراهم نیست. در واقع، توکنایز کردن کمک میکند، نقدینگی وارد تولید و ساخت مسکن شود، بدون اینکه تورم ایجاد کند؛ زیرا وارد خرید «مسکن آماده» نمیشود که قیمتها را بالا ببرد، بلکه در قالب پروژههای در حال ساخت سرمایهگذاری میشود. بهعبارتی، در قالب این طرح، سرمایهگذاران ملکی میتوانند توکنهای پروژههای در حال ساخت را خریداری کنند، منابع مالی پروژه را تامین کنند تا سازنده بتواند عرضه مسکن را افزایش دهد و موتور رشد اقتصادی فعال شود.
توسعهگری با واگذاری زمینهای دولتی
در این نشست، غلامرضا سلامی، صاحبنظر ارشد حوزه مسکن و ساختمان، طرحی مکمل را به دولت و وزارت راه و شهرسازی پیشنهاد داد. بر اساس این طرح، زمینهای تحت اختیار سازمان ملی زمین و مسکن و سایر شرکتهای زمیندار وابسته به وزارت راه و شهرسازی باید به «صندوق توسعه مسکن» واگذار شوند تا شرایط تازهای برای ورود توسعهدهندگان به صنعت ساختمان فراهم شود.
سلامی معتقد است دولت، بهویژه وزارت راه و شهرسازی و سازمان ملی زمین و مسکن، حجم قابلتوجهی زمین خام و پراکنده در نقاط مختلف کشور در اختیار دارد. این زمینها باید در قالب یک نهاد توسعهای با عنوان «صندوق توسعه مسکن» تجمیع شوند. این صندوق نباید به دنبال سود یا فعالیت تجاری باشد، بلکه هدف آن باید تسهیل توسعه و ساختوساز در بخش مسکن باشد. براساس این طرح، همه زمینهایی که در مالکیت و اختیار وزارت راه و شهرسازی قرار دارند، باید به این صندوق منتقل شوند تا مدیریت و تخصیص زمین از حالت پراکنده و غیرشفاف خارج شود.
این صندوق در همکاری با بانکها، میتواند منابع مالی لازم را برای سازندگان نیز تامین کند. زمینهای دولتی از طریق این صندوق در اختیار شرکتهای توسعهدهنده صنعت ساختمان قرار میگیرند، اما نوع واگذاری باید بهگونهای باشد که سازندگان تنها برای خرید زمین به سراغ صندوق نروند. هدف این است که شرکتهای توسعهدهنده، زمین را با هدف ایجاد شهرکهای جدید دریافت کنند؛ شهرکهایی که در آنها نهتنها واحدهای مسکونی، بلکه مراکز اداری، تجاری و خدمات شهری نیز تعریف شود.
در این مدل، به شرکتهای توسعهدهنده «سبدی از انواع کاربریهای زمین» واگذار میشود. آنها میتوانند با فروش کاربریهای اداری و تجاری، سود مورد انتظار خود را تامین کنند و در عین حال، مسکن را با قیمت تمامشده و عایدی متعارف تولید و عرضه کنند. به این ترتیب، سازندگان از محل فروش کاربریهای غیرمسکونی، بازدهی مناسب بهدست میآورند و همزمان هزینه مسکن برای خانوارها متعادلتر میشود. در واقع، در این مدل نوعی مشارکت در ساخت میان دولت و توسعهدهندگان شکل میگیرد؛ دولت زمین را از طریق صندوق واگذار میکند و توسعهدهندگان نیز منابع ساخت را تامین میکنند.
بهطور کلی، آنچه سلامی بر آن تاکید دارد، پاسخ به نقدی است که در سالهای اخیر به شرکتداری متولی مسکن در دولت وارد بوده است. وزارت راه و شهرسازی مجموعهای از شرکتهای دولتی در اختیار دارد که هر یک مالک حجم قابلتوجهی از زمین هستند؛ از جمله سازمان ملی زمین و مسکن و شرکت عمران شهرهای جدید. این وضعیت، نوعی تعارض منافع ایجاد میکند؛ زیرا دولت از یکسو متولی تامین زمین برای ساخت مسکن به شیوهای مناسب است و از سوی دیگر، خود مالک زمین نیز هست. این دو نقش متضاد، روند تصمیمگیری و سیاستگذاری را پیچیده میکند. طرح «صندوق توسعه مسکن» میتواند این تعارض منافع را برطرف کند، زیرا با تجمیع زمینها در قالب یک نهاد توسعهای مستقل، نقش دولت از مالک مستقیم زمین به ناظر و تنظیمگر تغییر میکند.
برآوردهای « دنیای اقتصاد» نشان میدهد، در حال حاضر موجودی زمین خام سازمان ملی زمین و مسکن حداقل 40هزار هکتار است. با احتساب زمینهای تحت اختیار شرکت عمران شهرهای جدید و سایر شرکتهای زیرمجموعه وزارت راه و شهرسازی، میتوان برآورد کرد که حجم زمینهای در اختیار متولیان دولتی بخش مسکن، تقریبا معادل وسعت شهر تهران است. اگر این زمینها از طریق مدلهای مولدسازی پیشنهادی مانند طرح غلامرضا سلامی مورد استفاده قرار گیرند، میتوانند تحولی بزرگ در بخش مسکن و ساختمان کشور ایجاد کنند؛ تحولی که علاوه بر افزایش عرضه مسکن، موجب رونق ساختوساز، اشتغالزایی و استفاده بهینه از داراییهای راکد دولت خواهد شد.
تضاد نرخ تعادلی بازار با نرخ بانکها
در ادامه نشست، سیدمحسن فاضلیان، بانکدار، در تکمیل توضیحات حسین جوشقانی درباره مشکلات شبکه بانکی در پرداخت تسهیلات مسکن، به مجموعهای از چالشهای ساختاری در نظام تامین مالی اشاره کرد. به گفته او، در حال حاضر قدرت درآمدی خانوارها به شدت کاهش یافته و عملا امکان پرداخت اقساط و دریافت وام مسکن برای بسیاری از خانوارها وجود ندارد. از سوی دیگر، وام مسکن در بهترین حالت تنها حدود ۱۵ درصد از قیمت یک واحد مسکونی را پوشش میدهد.فاضلیان یکی از مهمترین موانع موجود را تضاد میان نرخ تعادلی بازار اعتباری و نرخ سود دستوری دولت معرفی کرد. به گفته او، نرخ تعادلی در بازار غیربانکی بیش از ۴۰ درصد است، اما بانکها موظف هستند تسهیلات را با نرخ سود دستوری زیر ۲۵درصد پرداخت کنند. این در حالی است که قیمت تمامشده منابع برای بانکها همان نرخ تعادلی بازار (حدود ۴۰درصد) است، زیرا بانکها بخش عمده منابع خود را از همین بازار تامین میکنند. در نتیجه، هر وام مسکن با نرخ سود ۲۰درصد، برای بانک زیانده است و این مساله در نهایت به فلج شدن شبکه بانکی بهدلیل نرخ سود دستوری منجر شده است.
اسلامی بیدگلی، صاحبنظر اقتصادی نیز در تکمیل بحث وضعیت نامناسب تامین مالی مسکن متکی به وام معتقد است، بازار رهنی کشور عملا فلج شده است و دلیل اصلی آن همان نرخ سود دستوری و شکاف عمیق آن با قیمت تمامشده منابع مالی در بازار اعتباری است. او پیشنهاد داد، بانکها باید اجازه داشته باشند به متقاضیانی که توان بازپرداخت اقساط سنگینتر را دارند، تسهیلاتی با نرخ سود تعادلی بازار ارائه دهند تا از محل درآمد حاصل از این تسهیلات، امکان پرداخت وامهای حمایتی با نرخ پایینتر به اقشار هدف فراهم شود. این وضعیت، به گفته اسلامی بیدگلی، موجب شده است قدرت پوشش وام مسکن در ایران در سطح بسیار پایینی قرار گیرد. درحالیکه در کشورهای توسعهیافته این شاخص بین ۶۵ تا ۹۰ درصد است (۸۰ درصد در ایالات متحده، ۶۵ تا ۹۰ درصد در بریتانیا و ۸۵ درصد در نروژ و نیوزیلند)، در ایران حداکثر قدرت پوشش وام خرید مسکن تنها ۱۵ درصد برآورد میشود.
منبع: روزنامه دنیای اقتصاد