مسیر صفحه جاری : کمیسیون ها»امور حقوقی و حل اختلاف»برنامه های عملیاتی
اخبار و رویدادها
رشد اقتصادی در بهار ۱۴۰۵ سقوط تاریخی کرد
یک روز پیش by روابط عمومی انجمن

رشد اقتصادی ایران در بهار امسال به منفی ۱۰.۱ درصد رسید؛ رقمی که از شدت رکود کم‌سابقه اقتصاد ایران حکایت دارد. کاهش شدید تولید نفت، افت تشکیل سرمایه، کاهش صادرات و ثبت رشد منفی در بخش‌های صنعت، معدن، ساختمان و خدمات، از مهم‌ترین مؤلفه‌های این سقوط اقتصادی هستند.

?????? ?????...
میوه تلخ نظام‌ مهندسی ساختمان
4 روز پیش by روابط عمومی انجمن

بررسی‌های «دنیای‌اقتصاد» که مستند به پژوهش‌های مختلف کارشناسان از جمله یافته‌های سال گذشته مرکز پژوهش‌های مجلس است، نشان می‌دهد: بستر انحرافاتی که در بالادست بازار مهندسان‌ساختمانی رخ می‌دهد ناشی از «وجود آزادراه تخلف در نهاد رگولاتوری این بازار» است.


?????? ?????...
هزینه سنگین زمین رایگان
چهارشنبه, شهريور 25, 1405 by روابط عمومی انجمن

ماشین وعده‌سازی با «زمین‌های خام دولتی»، بعداز ناکامی‌های متعدد در تبدیل سریع این زمین‌های ظاهرا رایگان به مسکن ارزان، همچنان به حرکت خود ادامه می‌دهد. دو دهه پیش برای اولین‌بار ایده «زمین ۹۹ساله» برای ساخت مسکن مطرح شد و زمین‌های بیرون از محدوده شهرها به اسم «حذف قیمت زمین از قیمت مسکن» در قالب مسکن‌مهر بین مردم توزیع شد؛ اما سال‌ها طول کشید تا امکان اولیه ساخت روی آنها فراهم بیاید. زمین‌های مسکن‌‌مهر‌ برخلاف تصور طراحان، پیش‌از ساختمان‌سازی ابتدا به «اعتبار اساسی،‌ توان فنی و زمان طولانی برای آماده‌سازی» احتیاج داشت. امروز نیز هم تجربه ۲۰سال ساخت و تکمیل مسکن‌ مهر، هم وضعیت خوابگاهی شهرهای جدید از جمله پرند و هم روند پیشرفت ناتراز مسکن‌ ملی به‌عنوان سه درس‌ از واقعیت «زمین رایگان» نشان می‌دهند، وقتی سیاستگذار ساخت شهر را به تولید مسکن تنزل می‌دهد نتیجه‌اش سال‌ها انتظار و دوندگی برای به سرانجام رسیدن اراضی خام است. در حال حاضر، سرعت ساخت خانه‌ها در مسکن‌ ملی، دست‌کم ۲برابر سرعت تامین زیرساخت‌ زمین‌های این طرح است؛ علت آن است که حدود ۹۷درصد از اراضی اختصاص‌یافته به طرح، خارج از محدوده شهرهای اصلی بوده و از طریق الحاق یا افزایش محدوده، به‌عنوان زمین‌های خام ۹۹ساله برای ساخت خانه در نظر گرفته شد. این اراضی که وسعت تجمیعی‌شان معادل «یک تهران» است حدود ۳۰۰۰همت به قیمت‌های ابتدای امسال اعتبار لازم دارد تا عملیات آماده‌سازی و تامین کامل زیرساخت‌ها (آب، برق و گاز) و همچنین خدمات روبنایی شهری آنها اجرا شود؛ رقمی به میزان ۲ تا ۵برابر کسری بودجه ۱۴۰۵ کشور. روند طبیعی شکل‌گیری شهرهایی که دولت‌ها مداخله‌ای در آنها ندارند، پروسه‌ای تقریبا طولانی توام با سرمایه‌گذاری شهرداری‌ها و بخش‌خصوصی برای انواع امکانات و خدمات در آنها است، نه اینکه با مدل دستوری احداث پرند، هشتگرد و سایر شهرهای جدید، ابتدا مسکن ساخته شود و سپس تامین خدمات‌شهری در دستور کار قرار بگیرد. با سطح فعلی سرانه‌های زندگی در جایی مثل پرند، حدود ۱۰۰سال زمان خواهد برد تا شهر از تله «زمین ۹۹ساله» خارج شود و به «شهر واقعی» برسد.

?????? ?????...
قدرت خرید مسکن کم شده است/ کاهش تمایل به سرمایه‌گذاری در بخش مسکن
سه شنبه, شهريور 24, 1405 by روابط عمومی انجمن

معاون وزیر راه و شهرسازی با اشاره به تأثیر جنگ‌های اخیر بر اقتصاد کشور و بخش مسکن، گفت: مسئله مسکن صرفاً به میزان عرضه مربوط نمی‌شود، بلکه کاهش توان اقتصادی خانوارها، دسترسی مردم به مسکن را دشوارتر کرده است. از سوی دیگر تمایل به سرمایه‌گذاری در بخش مسکن کاهش یافته است، در صورتیکه باید مشکلات بخش خصوصی را حل کنیم؛ چراکه نهایتا ۲۰ درصد از عرضه مسکن دست دولت است و باید بخش خصوصی فعال شود.


?????? ?????...
درس‌ عبرت از «زورآباد»
دوشنبه, شهريور 23, 1405 by روابط عمومی انجمن

زندگی در «زورآباد» بعداز حدود سه دهه مداخله دولت برای حذف این سکونتگاه غیررسمی، یک پیام سیاستی برای مسوولان فعلی و آینده بخش مسکن‌وشهرسازی دارد.  سیاستگذار مساله بدمسکن‌ها را عمدتا به محل سکونت تقلیل می‌دهد، در نتیجه برای حل آن تصمیم به «جابه‌جاکردن» آنها می‌گیرد. در زورآباد کرج همین تصمیم اتخاذ شد؛ اما چون دغدغه‌های معیشتی، فقر و شرایط شغلی ساکنان دیده نشد، سیاست شکست خورد. ۱۰ حقیقت درباره بدمسکن‌ها وجود دارد که نشان می‌دهد، «بهبود» در محله‌هایی که چند‌میلیون بدمسکن سکونت دارند، بدون «رضایت» ساکنان جواب نمی‌دهد.

?????? ?????...
نقش راهبردی آذربایجان‌شرقی در توسعه صادرات و واردات کشور
دوشنبه, شهريور 23, 1405 by روابط عمومی انجمن

مهندس جمشید برزگر، نائب‌رئیس اتاق بازرگانی تبریز در نشست مشترک فعالان اقتصادی آذربایجان‌شرقی، با فرود عسگری، رئیس‌کل گمرک ایران، که در اتاق بازرگانی تبریز برگزار شد، با اشاره به اهمیت موقعیت آذربایجان‌شرقی در حوزه تجارت خارجی، افزود: آذربایجان‌شرقی در منطقه شمال‌غرب کشور و در یک موقعیت مهم تجاری قرار دارد و بخش قابل توجهی از صادرات و واردات کشور از این منطقه انجام می‌شود؛ بنابراین باید برنامه‌ریزی‌ها به گونه‌ای باشد که بتوانیم در راستای حل مشکلات اساسی کشور گام برداریم.

?????? ?????...
پشت‌صحنه «آدرس‌های مغایر» در سند تک‌‌برگ چیست؟/ مالکیت ملک در تله سامانه‌ها
يکشنبه, شهريور 22, 1405 by روابط عمومی انجمن

سند ملک مهم‌ترین مدرک برای بزرگ‌ترین دارایی اغلب خانواده‌های ایرانی است و بنابراین صحت اطلاعات آن از اهمیت بالایی برخوردار است. با  وجود این، شکل سنتی دریافت «کدپستی» و عدم ارتباط سامانه‌های رسمی با یکدیگر در کشور باعث شده تا در برخی موارد اطلاعاتی مغایر با واقعیت در اسناد رسمی ملکی به ثبت برسد. در این شرایط فعالان حقوقی بر لزوم ارتباط میان سامانه‌های رسمی با هدف شفافیت و راحتی بیشتر در مسیر ثبت مالکیت و کاهش ریسک معاملاتی تاکید دارند.

?????? ?????...
بزرگ‌ترین مانع تولید مسکن
چهارشنبه, شهريور 18, 1405 by روابط عمومی انجمن

نماگر «موانع تولید» در بخش ساختمان، بهار امسال در بالاترین سطح از پاییز ۱۴۰۱ قرار گرفت. شاخص محیط کسب‌وکار ویژه فعالیت‌های ساختمانی نشان می‌دهد، ۵عامل دست به دست هم دادند تا نامساعدترین فضای تولید در مقایسه با سه سال گذشته، برای سازنده‌ها در ۱۴۰۵ شکل بگیرد.  بزرگ‌ترین مانع از نگاه فعالان ساختمانی، «ناپایداری هزینه ساخت» و آخرین آن، «رکود تقاضای خرید» است.  رکورد تشدید فضای ضدتولید در بازار ساخت‌وساز ارتباط معناداری با جنگ ۴۰روزه دارد؛ این فرضیه را رده‌بندی ۱۷فعالیت اقتصادی با شاخص «آثار منفی حملات نظامی» تایید می‌کند.

?????? ?????...
وقت جراحی بازار پیش‌خرید آپارتمان است/ کلید پیش‌فروش مسکن
سه شنبه, شهريور 17, 1405 by روابط عمومی انجمن

 ریسک «پیش‌خرید» مسکن نسبت به مخاطرات همیشگی این بازار، در بالاترین سطح قرار گرفته، اما متقاضیان همچنان با پیش‌فروش‌های وسوسه‌برانگیز مواجه هستند. نوع متفاوتی از قرارداد حقوقی برای دو سمت این بازار می‌تواند «ریسک‌های جدید» این نوع معاملات را کنترل کند.

?????? ?????...
سراب فرزندآوری با زمین رانتی
دوشنبه, شهريور 16, 1405 by روابط عمومی انجمن

حراج زمین با هدف «فرزندآوری» نتوانست «روند کاهنده آمار ولادت، بُعد خانوار و میزان ازدواج‌ها» را متوقف کند.  بررسی‌های «دنیای‌اقتصاد» از کارنامه ۴ ساله «توزیع زمین برای جوانی جمعیت» نشان می‌دهد، تاکنون بیش‌از ۱۰۰ هزار قطعه ۲۰۰ مترمربعی با امتیاز ویژه در قیمت و امتیاز ویژه‌تر در پرداخت بهای زمین، برای «فرزند سوم و بیشتر» واگذار شده؛ اما در مقابل، «فرزندنیاوری» به دو دلیل که مهم‌ترین آن «معیشت» بوده، تشدید شده است.  هشت ایراد به سیاست «حراج زمین برای بهبود معادله جمعیت» وارد است؛ از جمله اینکه «استعداد سکونتی» این قطعات ۴ برابر «تعریف قانون‌گذار» است.

?????? ?????...
  
عضویت در خبرنامه
نام
نام خانوادگی
ایـمیل

ذخیره اطلاعات
  
برنامه های عملیاتی کمیسیون امور حقوقی و حل اختلاف

در دست اقدام ...

  
بایگانی اخبار
ممنوعیت بانکی «تعمیر» خانه؟
شنبه, بهمن 28, 1402 by روابط عمومی انجمن

به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، هزینه سیاستگذاری برای «کنترل قیمت وام مسکن»، به جای آنکه متوجه «اقدامات دستوری و تکلیفی محول روی دوش شبکه‌‌‌ بانکی» شود، برای سمت تقاضا فاکتور شد.

قیمت اوراق وام مسکن - اوراق همان برگه‌‌‌ای است که متقاضیان تسهیلات مسکن برای دسترسی به وام باید آن را در بازار از دارندگانش به قیمت روز خریداری کنند- در دی ماه امسال به «بالاترین میزان از مرداد 1401» رسید به‌طوری که میانگین هر فقره اوراق که ارزش تسهیلاتی آن 500‌هزار تومان است، در ماه اول زمستان امسال 130 هزار و 133 تومان شد؛ یعنی جهش 16 درصدی قیمت در یک ماه (آذر تا دی).
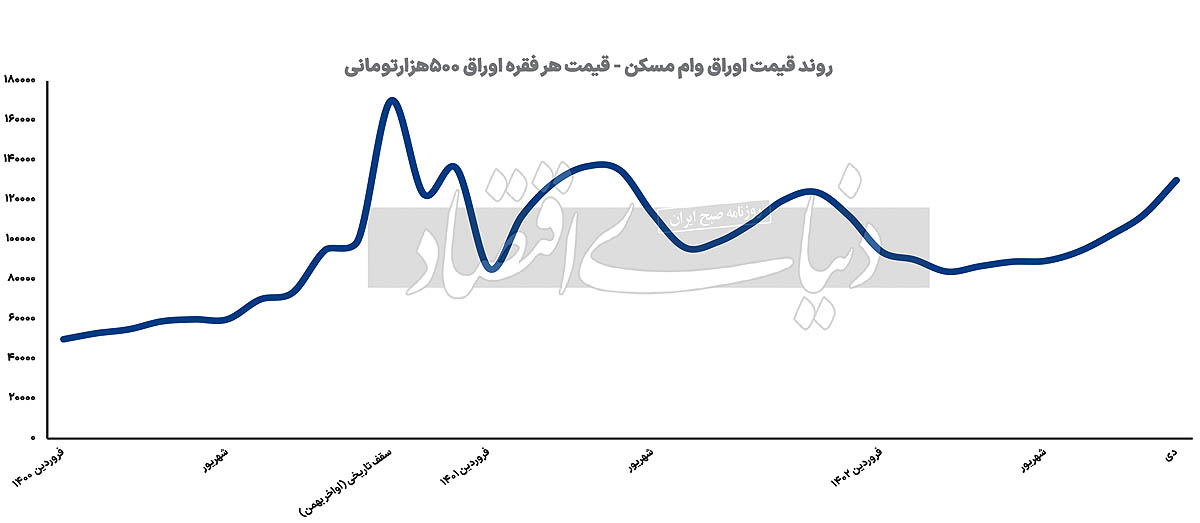
این رشد شدید در هزینه دریافت وام مسکن اگر‌چه از عوامل مختلف سرچشمه می‌گیرد اما سیاستگذار از ساده‌‌‌ترین مسیر سیاستگذاری که البته تبعات بلندمدت برای بازار مسکن به همراه دارد، سراغ درمان آن رفته تا بخش‌‌‌هایی از عوامل تورم‌‌‌ساز اوراق مسکن، کماکان به قوت خود باقی بماند.

در روزهای گذشته «پرداخت وام جعاله مسکن» از شبکه بانکی محدود یا متوقف شده است. متقاضیان «تعمیر و بازسازی محدود خانه» که از سال 98 تاکنون به‌خاطر جهش‌‌‌های مکرر و تاریخی قیمت مسکن، قدرت خرید به قصد جابه‌جایی بهتر آپارتمان را از دست داده‌‌‌اند، به سمت «تعمیر ملک با استفاده از وام جعاله» روآوردند و این روند افزایش تقاضای وام جعاله، سال به سال و به‌ویژه در سال‌جاری ادامه پیدا کرد.

به‌خصوص از اواسط تابستان 1402 که سقف وام جعاله مسکن از 80 میلیون تومان به 160 میلیون تومان افزایش یافت، «اثرگذاری تاحدودی محسوس تسهیلات تعمیرات منزل بر پوشش نسبی هزینه بازسازی»، گرایش خانوارهای مالک به تعمیر منزل با استفاده از وام جعاله را بیشتر هم کرد. (در تهران هم‌‌‌اکنون، هزینه بازسازی هر مترمربع آپارتمان بر اساس تغییر کابینت، کف، نقاشی و سرویس‌‌‌های بهداشتی به اضافه درب‌‌‌ اتاق‌‌‌ها، بالای 3.5 میلیون تومان برآورد می‌شود.)

با این حال، «ضعف» سیاستگذاری در حوزه «تامین مالی مسکن» و «مداخلات» دولتی بر این حوزه تخصصی کار را به جایی رساند که طی روزهای اخیر، «درخواست وام تعمیرات آپارتمان» در برخی شهرها و در برخی شعب بانکی به «نه بانک‌ها» برخورد کرده است.

وام جعاله مسکن به آپارتمان‌‌‌های دارای سند به صورت 5ساله با نرخ سود 22.5‌درصد تعلق می‌گیرد مشروط به آنکه، ملک در رهن بانک بابت وام قبلی نباشد.

ماجرای جهش قیمت اوراق مسکن چیست؟
پرواز قیمت اوراق مسکن از ابتدای دی ماه امسال شروع شد که البته 23 دی در همین صفحه گزارشی با عنوان «سکوی پرواز اوراق مسکن» به چاپ رسید و در آن گزارش، «پرداخت خاموش نوع دوم وام جعاله مسکن به مبلغ بالای 200 میلیون تومان» به عنوان یکی از دلایل این پرواز معرفی شد.

اما امروز با استناد به گزارش آماری بانک مرکزی از حجم ریالی پرداخت تسهیلات مسکن طی 10 ماهه اول امسال، بررسی‌‌‌های «دنیای‌اقتصاد» نشان می‌دهد، آن فرضیه‌‌‌ای که 23 دی مطرح شد، صحت دارد و البته دلایل دیگری نیز در شتاب‌‌‌بخشی به موتور تورم اوراق مسکن نیز موثر بوده است.

ماجرا از این قرار است که از مرداد ماه سال‌جاری تا قبل از ماه دی، حجم پرداخت وام جعاله مسکن یا به عبارتی حجم تقاضا برای این نوع تسهیلات ملکی، ماه به ماه، 7‌درصد رشد کرده است. علت انتخاب ماه مرداد به عنوان شروع دوره زمانی مورد بررسی آن است که سقف تسهیلات مسکن شامل خرید و جعاله از مرداد ماه افزایش پیدا کرد و همه، دو برابر شد.

با این حال در دی ماه، ناگهان رشد ماهانه پرداخت وام جعاله به 21‌درصد می‌رسد که حکایت از تغییراتی در بازار وام مسکن جعاله دارد. در این میان، ‌‌‌ نرخ رشد حجم پرداخت تسهیلات خرید مسکن همواره از وام جعاله کمتر است که این به‌خاطر «رکود خرید آپارتمان»، قابل توضیح و تحلیل است. از ابتدای سال‌جاری تا پایان دی ماه 30 همت تسهیلات جعاله مسکن از سوی شبکه بانکی پرداخت شد و 83 همت هم وام خرید مسکن.

مجموعه دلایل اصلی رشد قیمت اوراق مسکن به بالاترین رقم از مرداد 1401 را می‌توان شامل «رشد نسبی تقاضای بانکی تعمیرات آپارتمان» به عنوان یک واقعیت کنونی بازار مسکن، «تعریف وام دوم جعاله» از سوی شبکه بانکی به عنوان عاملی که به درد بازار مسکن می‌‌‌خورد اما سیاستگذار نتوانست برای این محصول مورد نیاز تقاضا منابع کافی تامین کند، «سود پایین سپرده بانکی مخصوص انتشار اوراق مسکن» ناشی از سیاست دستوری، «تکلیف بانکی به پرداخت وام ساخت مسکن دولتی» بدون در نظر گرفتن منابع برای این موضوع و در نتیجه فشار تکلیفی به سایر منابع بانکی عنوان کرد.

در بازار مسکن ایران، تنها راه «تامین مالی متقاضیان خرید آپارتمان و تعمیر منزل»، مدت‌‌‌هاست «خرید اوراق» است. اما برای تولید مسکن دولتی، یک راه‌‌‌ میان‌‌‌بر و بی‌‌‌هزینه برای سازنده‌‌‌ها وجود دارد و آن، «پرداخت وام بدون نیاز به خرید اوراق و بدون نیاز به سپرده‌‌‌گذاری»است. این دوگانه به معنای آن است که از نگاه سیاستگذار، «تقاضای مسکن» اولویت آخر برای تامین مالی است.
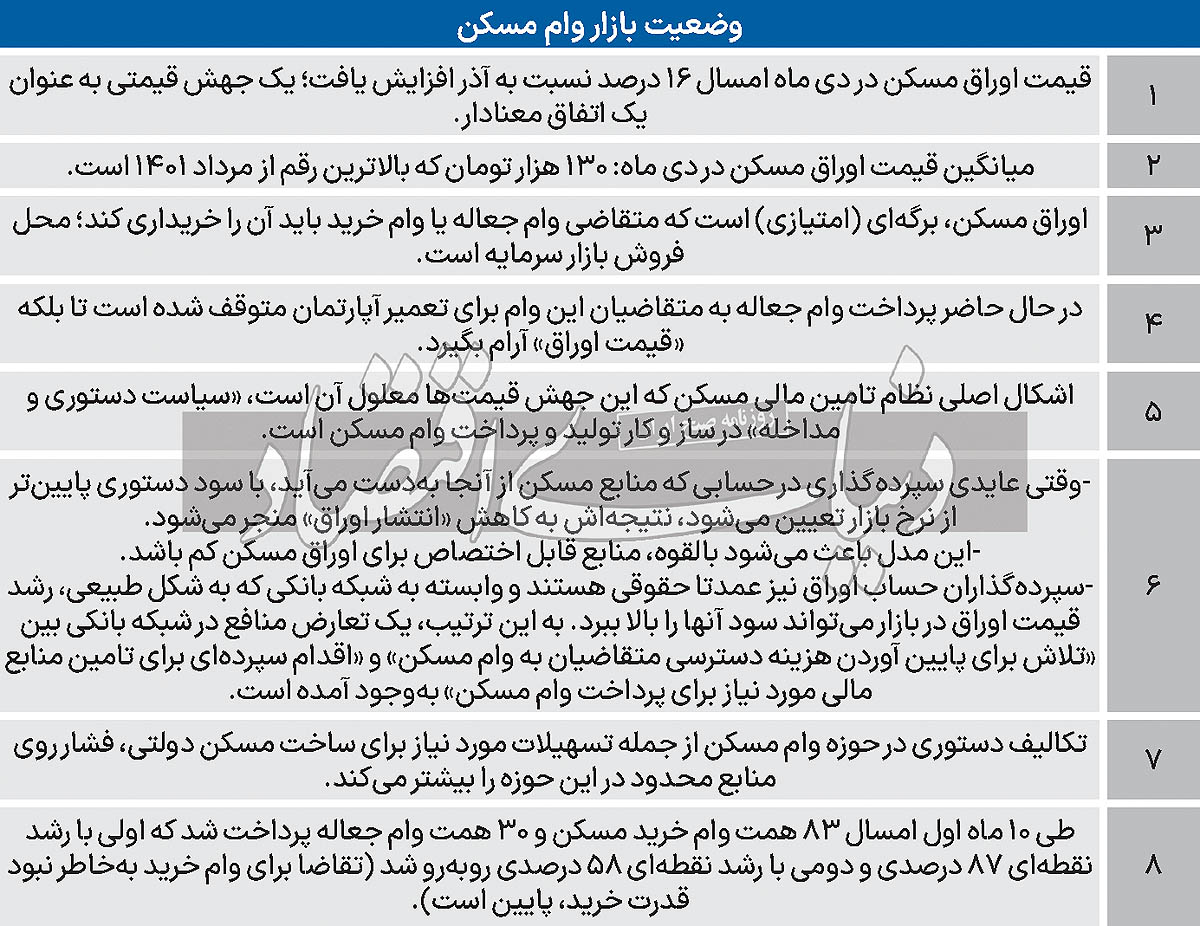
این در حالی است که تجربه همه سال‌های اخیر نشان داده است، «اگر سمت تقاضا» به عنوان حلقه آخر جریان سرمایه‌گذاری ساختمانی، «از بازار خرید به‌خاطر سلب قدرت خرید» خارج شود، فعالیت این زنجیره مختل می‌شود و هر دو بازیگر اصلی رونق بخش مسکن -سازنده و خریدار- با رکود مواجه می‌‌‌شوند و آسیب می‌‌‌بینند.

در نظام موفق و صحیح تامین مالی مسکن، «وام دومنظوره» بهترین مدل پرداخت تسهیلات است. در شرایطی هم که بازار به سیاستگذار سیگنال می‌دهد تمایل به استفاده از کدام محصول را دارد -مثل الان که بازار تقاضای وام مسکن سراغ تسهیلات جعاله رفته است- لازم است سیاست‌‌‌های مالی مسکن به گونه‌‌‌ای تغییر پیدا کند که به جای سرکوب تقاضا، پاسخگویی به تقاضا در دستور کار قرار بگیرد.

گزارش «دنیای‌اقتصاد» حاکی است، وام جعاله مسکن که پیش‌تر هم به صورت «مستقل» به متقاضیان تعمیرات داده می‌‌‌شد و هم به صورت «مکمل» وام خرید مسکن متقاضیان خرید، در روزهای گذشته فقط به متقاضیان وام خرید قابل پرداخت بوده است.

این در حالی است که «مورد اصلی مصرف وام جعاله»، برای تعمیرات است نه برای خرید اما به‌خاطر «اشکال کهنه سیاست‌‌‌های تامین مالی مسکن»، سال‌هاست شبکه بانکی، وام غیرخرید مسکن را برای خرید مسکن پرداخت می‌کند تا «سقف نهایی تسهیلات خرید» بتواند «ضوابط دستوری» را دور بزند.

اگر اشکالات موجود یا همان عوامل رشددهنده قیمت اوراق مسکن برطرف نشود، بازار مسکن کشورمان نمی‌تواند همچون کشورهای مختلف، از «قدرت وام مسکن به نفع تعدیل چرخه‌‌‌های رکود و رونق» بهره ببرد.

در کشورهای غربی طی حدود دو سال گذشته، ابتدا تورم مسکن با سیاست نرخ بهره وام خرید، تاحدودی کنترل شد. در این کشورها، همواره «خانه‌‌‌اولی‌‌‌ها» یک پای ثابت استفاده از تسهیلات مسکن هستند و در عین حال سمت تقاضا می‌تواند معادل حداقل 70‌درصد ارزش خرید خانه، تسهیلات بلندمدت دریافت کند.

این در حالی است که قدرت پوشش وام خرید مسکن در تهران زیر 10‌درصد است و در شهرهای مختلف کشور، زیر 20 درصد.

منبع: روزنامه دنیای اقتصاد