به گزارش روابط عمومی انجمن انبوه سازان مسکن و ساختمان آذربایجان شرقی، سیاست کمک مالی به مستاجرها برای پوشش بخشی از هزینه اجارهنشینی، طی نزدیک به دو ماه گذشته از 1403، به در بسته سیستم بانکی برخورد کرده است.
نتایج تحقیقات میدانی از وضعیت درخواست وام اجاره، مواجهه بانکها با متقاضیان و همچنین اوضاع پرداخت این تسهیلات حاکی است، در سالجاری که هنوز «فصل اصلی نقل و انتقال مستاجرها» شروع نشده، بانکهای مشمول پرداخت وام ودیعه اجاره مسکن، سه دسته شدهاند. دسته اول در لیست ثبتنام نیستند چون اعتبار ندارند، دسته دوم در لیست هستند اما در مراجعه حضوری متقاضی به برخی شعب، پاسخ «اعتبار نداریم» یا «منتظر ابلاغیه جدید سالجاری» هستیم را میدهند و اما دسته سوم که هم در لیست هستند و هم اعتبار دارند، متقاضی را برای رساندن به وام اجاره وارد ماراتن پیچیده و بعضا غیرقابل رسیدن میکنند. در این میان بررسیهای «دنیایاقتصاد» از فرمول و مسیر تعریف شده برای ارائه وام ودیعه –فارغ از رفتار فعلی بانکها- نیز نشان میدهد، این مسیر سه اشکال دارد بهطوری که اگرچه «مبلغ وام»، نسبتا قابل قبول است اما توان تحتتاثیر قرار دادن حال و آینده مستاجرها را به صورت کامل ندارد.
بر اساس آخرین آمارهای رسمی ارائهشده، میزان اجارهبها در مناطق شهری کشور در سال گذشته و ابتدای امسال حدود 40درصد نسبت به مدت مشابه سال قبل افزایش پیدا کرده است. این رشد اجارهبها با توجه به رشد درآمد و توان مالی مستاجرها، رشد بالایی بهشمار میرود و این به آن معناست که باتوجه به توان مالی مستاجران، آنها در پرداخت اجارهبها و هزینه لازم و کافی برای اجارهنشینی با شرایط سختی مواجه هستند.
در چنین فضای معیشتی برای مسکن مستاجران، سیاستگذار از حدود دو سال قبل، سیاست پرداخت تسهیلات حمایتی برای پوشش بخشی از اجارهبها را در دستور کار قرار داده است. اما از آنجا که این سیاست باید توسط شبکه بانکی به سرانجام برسد موانع، بوروکراسی و بهانه نبود اعتبار باعث شده است، این سیاست آنطور که باید تحقق پیدا نکند.
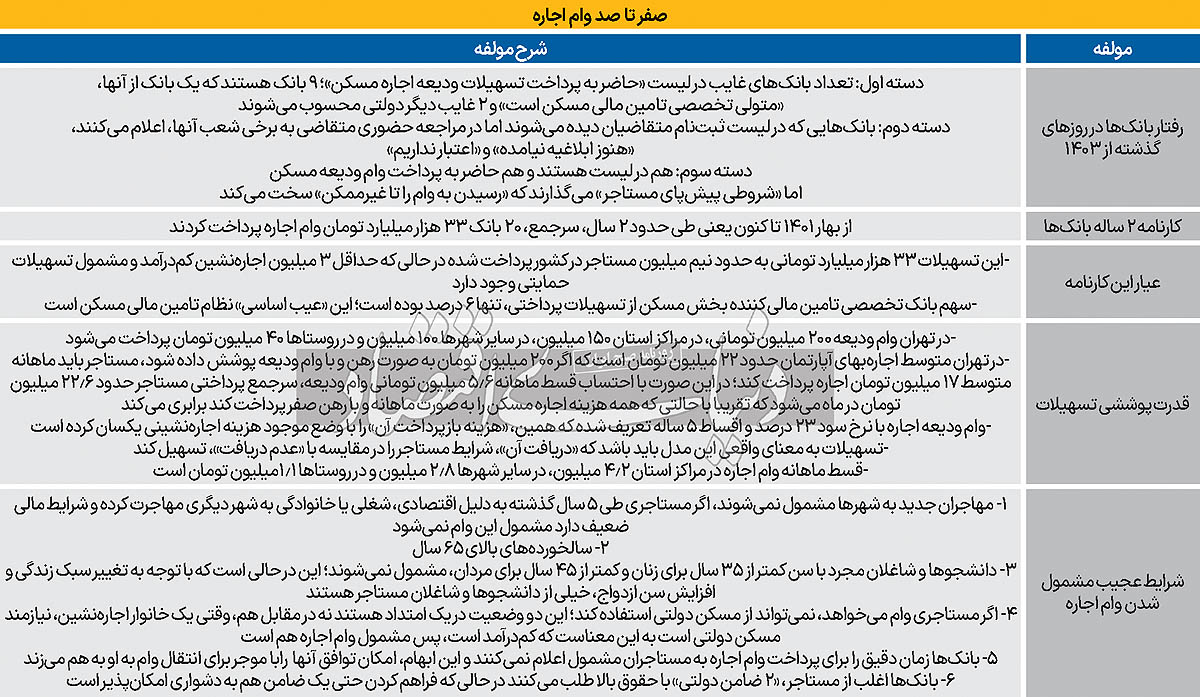
نتایج تحقیقات میدانی از روند پرداخت وام ودیعه در هفتههای گذشته از سال 1403، حاکی از آن است، بانکهایی که پیشتر اسامی آنها با عنوان بانک مشمول پرداخت این وام از سوی بانک مرکزی اعلام شده بود را میتوان در حال حاضر به سه دسته تقسیم کرد.
دسته اول که شامل 9 بانک میشود، بانکهایی هستند که رسما در فهرست معرفیشده بانکهای ارائهکننده تسهیلات ودیعه مسکن برای مستاجران در ثبتنام الکترونیکی، جای آنها خالی است. این بانکها که رسما در صحنه پرداخت وام ودیعه حضور ندارند، بانکهایی هستند که اعتبار و منابع برای این تسهیلات به آنها تعلق نگرفته است.
بانکهای دسته دوم، در لیست و فهرست سامانهای که متقاضیان باید ثبتنام کنند حضور دارند و نام آنها هنگام ثبتنام برای متقاضیان دیده میشود. 11 بانک در قالب دسته دوم دستهبندی شدهاند و این به منزله این است که این بانکها از سوی بانک مرکزی اعتبار برای پرداخت وام ودیعه مسکن به متقاضیان مشمول را دارا هستند.
با وجود امکان ثبتنام مستاجران در سایت، اما در مراجعه حضوری متقاضیان، برخی از شعب این بانکها اظهار میکنند، در حال حاضر اعتباری برای پرداخت تسهیلات ودیعه مسکن نداشته و برخی نیز اظهار میکنند هنوز ابلاغیه وام ودیعه 1403 را دریافت نکردهاند و منتظر ابلاغیه از سوی بانک مرکزی هستند.
اما دسته سوم، بانکهایی هستند که هم در لیست بانکهای معرفیشده به متقاضیان در فرآیند ثبتنام وام ودیعه حضور دارند و هم در مراجعه حضوری مراجعان اعلام میکنند حاضر به پرداخت وام ودیعه بوده و اعتبار لازم برای پرداخت تسهیلات ودیعه مسکن را دارند. اما آنچه در این دسته متقاضیان با آن مواجه هستند این است که مسیری که برخی از بانکهای این دسته برای پرداخت وام ودیعه مقابل مستاجران قرار میدهند شبیه یک ماراتن پیچیده است و شرایطی را پیش پای مستاجر قرار میدهند که در صورت محقق شدن این شرایط توسط مستاجر، بانک میتواند به آنها تسهیلات بدهد.
این شرایط از جنسی است که بعضا مستاجران هرگز نمیتوانند آن را فراهم کنند که از جمله شرط رایج این دسته از بانکها میتوان به ارائه دو ضامن دولتی با حداقل حقوق بالای 20 میلیون تومان توسط مستاجرها اشاره کرد. شرطی که اکثر مستاجران توان تامین آن را ندارند.
سه ایراد مسیر وام ودیعه
بررسیها نشان میدهد، مسیری که برای پرداخت تسهیلات وام ودیعه تعریف شده، با سه ایراد یا به عبارتی سه نقص همراه است. اولین ایرادی که میتوان به آن وارد کرد این است که، سهم بانک تخصصی حوزه تامین مالی مسکن، طی دو سال گذشته از پرداخت وام ودیعه اجاره تنها 6درصد بوده است.
به عبارتی، مشارکت بانک تخصصی تامینکننده مالی بخش مسکن در سیاست تامین مالی مستاجرها زیر 10درصد بوده است و این یک ایراد تخصصی در نظام تامین مالی مسکن بهشمار میرود. چرا که مشارکت بانک تخصصی باید بیش از مشارکت سایر بانکها باشد.
بررسیها نشان میدهد، طی دو سال گذشته از زمان پرداخت وام ودیعه اجاره مسکن یعنی از بهار 1401 تا بهار 1403، حدود 20 بانک، 33هزار میلیارد تومان وام ودیعه اجاره طی این دو سال پرداخت کردهاند و سهم بانک تخصصی این بخش تنها 2هزار میلیارد تومان بوده است.
ایراد دومی که در این مسیر وجود دارد اینکه، تعداد بسیار پایینی از مستاجران دهکهای پایین درآمدی میتوانند از این وام سهم ببرند. بهعبارتی، کمبود اعتبار باعث شده پوشش تسهیلات اجاره مسکن بهلحاظ دربرگیری دهکهای کمدرآمد و مشمول پوشش ضعیف باشد. طی دو سالی که وام ودیعه اجاره مسکن پرداخت شده، تنها حدود نیم میلیون مستاجر موفق به دریافت این تسهیلات شدند.
این در حالی است که بر اساس آمارهای رسمی دستکم 3 میلیون مستاجر کمدرآمد در بازار اجاره مسکن وجود دارند. بنابراین پوشش 500هزار خانوار اجارهنشین در برابر 3میلیون مستاجر مشمول نشاندهنده ضعف این مسیر است.
ایراد سوم را میتوان در شرایط تعریفشده در مشمول قرار گرفتن وام ودیعه اجاره دانست که خود با 5 نقص اساسی مواجه است و باعث میشود باتوجه به شروط ارائه شده از سوی بانک مرکزی، به بخش قابلتوجهی از جمعیت اجارهنشین وام تعلق نگیرد. نقص اول در عدمپرداخت تسهیلات ودیعه مسکن به مهاجران جدید به شهرهاست. به عبارتی، پرداخت وام ودیعه اجاره به مستاجرانی تعلق میگیرد که حداقل 5 سال در آن شهر ساکن باشند. بنابراین اگر فردی طی یک سال یا دو سال و حتی 5 سال گذشته به هر دلیلی از جمله مسائل شغلی، اقتصادی، خانوادگی از یک شهر به شهری دیگر مهاجرت کرده و مستاجر است و در عین حال توان مالی آنها هم ضعیف باشد، مشمول این وام نمیشود.
نقص دوم در این است که به سالخوردههای بالای 65 سال وام ودیعه مسکن تعلق نمیگیرد. این در حالی است که مستاجران بالای 65 سال زیادی داریم که توان مالی آنها با توجه به حقوق بازنشستگی بسیار پایین است و پرداخت هزینه اجارهنشینی برایشان سخت است. همچنین به جوانان و دانشجویان مستاجر نیز وام ودیعه تعلق نمیگیرد، زیرا در شروط پرداخت وام تاکید شده که به مردان مجرد بالای 45 سال و زنان بالای 35 سال این وام تعلق میگیرد. این در حالی است که بخش قابلتوجهی از دانشجویان و نیروی کار، زنان و مردانی هستند که سن آنها پایینتر از این دو رقم است و آنها علاوه بر اینکه مستاجر هستند توان پرداخت اجارهبها را نیز ندارند.
در قالب این دو نقص، اشکال سومی هم مطرح میشود که اگر فردی وام ودیعه اجاره دریافت کند، نمیتواند از دیگر تسهیلات دولتی همچون دریافت مسکن دولتی بهرهمند شود.
در حالی که نمیتوان این دو را در مقابل یکدیگر قرار داد. به عبارتی، فردی که نیازمند به مسکن حمایتی و دولتی است قاعدتا مستاجر نیز هست. بنابراین اگر گفته شود مستاجری که وام اجاره دریافت میکند نمیتواند از مسکن دولتی استفاده کند این به نفع تامین مسکن خانوارهای حمایتی نخواهد بود.
ایراد دیگر این مسیر به تضامین موردنیاز بانکها از سوی متقاضیان برمیگردد. اغلب بانکها برای اینکه مستاجر متقاضی وام اجاره را مشمول دریافت وام ودیعه قرار بدهند از او طلب دو ضامن دولتی میکنند. این در حالی است که تامین حتی یک ضامن دولتی هم برای مستاجرها سخت و در بسیاری از موارد غیرممکن است.
و پنجمین نقص، در نامشخص بودن «زمان» پرداخت وام اجاره است. از آنجا که مستاجران باید این وام را بهعنوان ودیعه به موجر پرداخت کنند تا بتوانند در آپارتمان اجارهای اسکان پیدا کنند، نامشخص بودن زمان پرداخت و فرآیند طولانی تشکیل پرونده و بررسی صلاحیت مستاجرها میتواند برنامهریزی مستاجران را برای امضای قرارداد با موجر دچار اختلال کند.
منبع: روزنامه دنیای اقتصاد